市场回顾
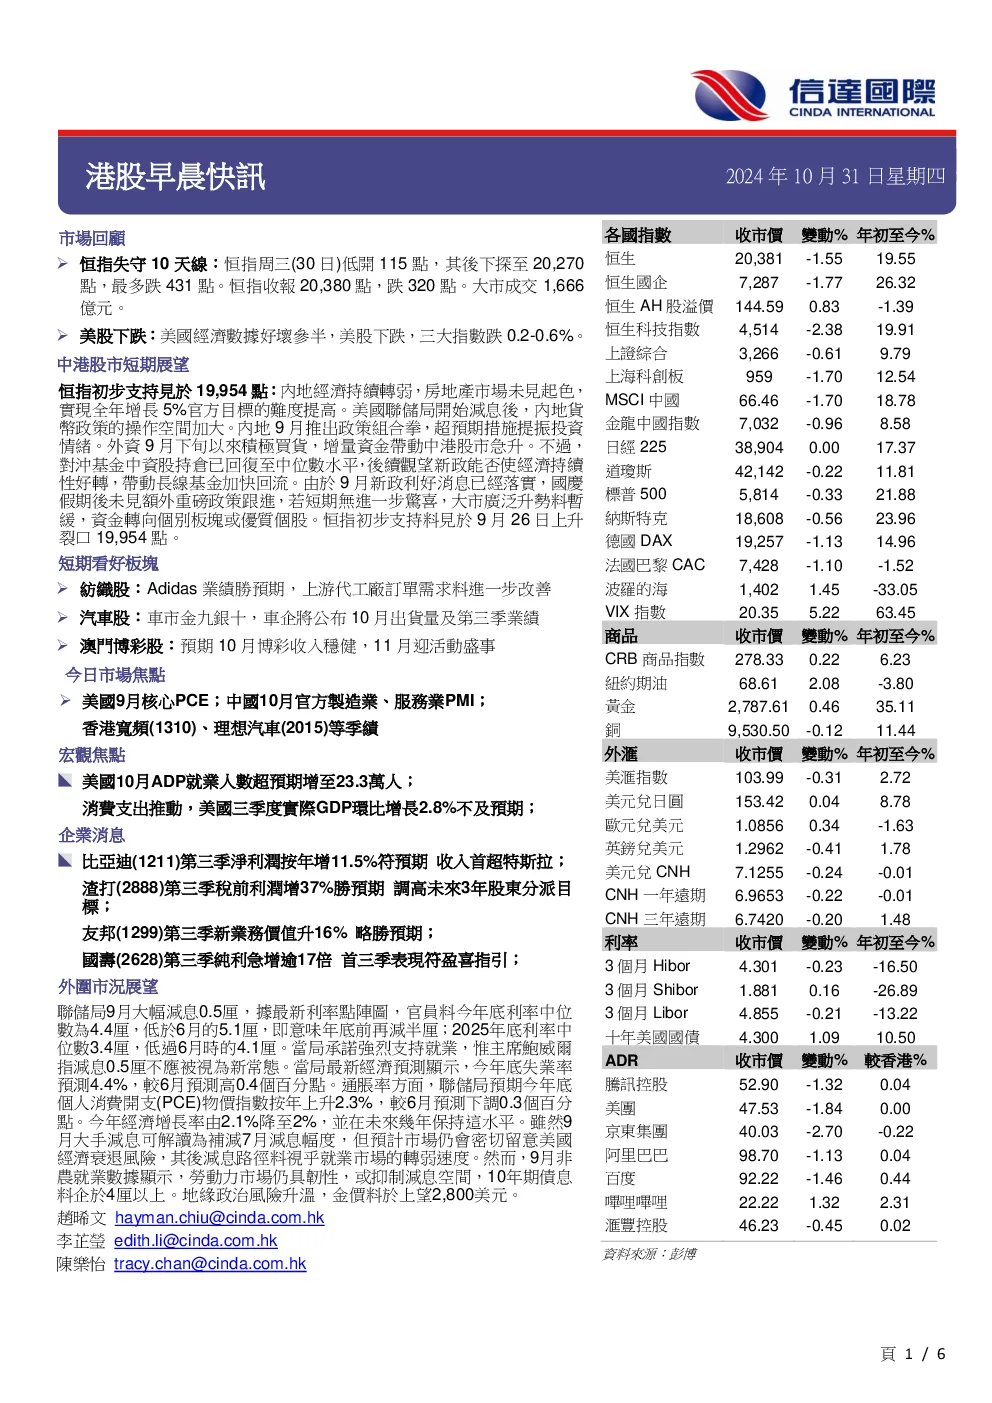
- 恒生指数失守10天线,收报20,380点,跌320点,成交1,666亿港元。
- 美股下跌,三大指数跌0.2-0.6%,受美国经济数据好坏参半影响。
中港股市短期展望
- 恒生指数初步支持位19,954点。
- 内地经济持续转弱,房地产市场未见起色,实现全年增长5%目标难度提高。
- 美国联储局开始减息,内地货币政策操作空间加大。
- 外资积极买货,增量资金带动中港股市急升。
- 对冲基金中资股持仓回复至中位数水平,后续观望新政能否使经济持续性好转。
- 若短期无进一步重磅政策,大市升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 纺织股:Adidas业绩胜预期,上游代工厂订单需求料进一步改善。
- 汽车股:车市金九银十,车企将公布10月出货量及第三季业绩。
- 澳门博彩股:预期10月博彩收入稳健,11月迎活动盛事。
今日市场焦点
- 美国九月核心PCE。
- 中国十月官方制造业、服务业PMI。
- 香港宽带(1310)、理想汽车(2015)等季绩。
宏观焦点
- 美国10月ADP就业人数超预期增至23.3万人。
- 美国三季度实际GDP环比增长2.8%不及预期。
- 联储局9月大幅减息0.5厘,预计年底利率中位数为4.4厘,低于6月的5.1厘。
- 地缘政治风险升温,金价料于上望2,800美元。
企業消息
- 渣打(2888)第三季税前利润增37%胜预期,调高未来3年股东分派目标至至少80亿美元。
- 中银香港(2388)第三季经营溢利多赚6.1%,净息差按季扩1个基点至1.63%。
- 中国银行(3988)9个月纯利1757.63亿人民币升0.52%。
- 中国太保(2601)首三季纯利按年增65.5%至383亿人民币。
- 中国再保险(1508)旗下中再产险首三季纯利12.65亿人民币按年升逾21%。
- 国寿(2628)第三季纯利急增逾17倍,期内收入按年升超过1倍。
- 农行(1288)第三季纯利增长5.9%至785亿人民币,截至9月不良贷款率微降至1.32%。
- 交行(3328)第三季净利润234.03亿人民币按年升1.19%。
- 友邦(1299)第三季新业务价值升16%。
- 移卡(9923)第三季总支付交易量环比增长7.9%。
- 万科企业(2202)第三季转亏80亿,首三季合计亏损179.43亿人民币。
- 比亚迪(1211)第三季净利润按年增11.5%,收入首超特斯拉。
- 中国中免(1880)第三季少赚52.5%,首三季纯利跌24.7%。
- 美的集团(0300)首三季净利润316.99亿人民币增长14.4%。
- 百威亚太(1876)第三季少赚33%至2亿美元,中国销量跌14.2%。
- 小鹏(9868):欧盟加征关税带来非常大影响,正评估应对方案。
- 中联重科(1157)首三季纯利31.39亿人民币升9.9%。
- 中交建(1800)首三季纯利跌0.6%至162.7亿人民币。
- 時代电气(3898)第三季纯利升10.61%。
- 龙源电力(0916)首九个月净利润56.68亿人民币倒退11.4%。
- 华电国际(1071)首三季净利润51.56亿人民币增长14.6%。
- 信达生物(1801)第三季总产品收入按年升逾40%。
外围市況展望
- 联储局9月大幅减息0.5厘,预计年底利率中位数为4.4厘,低于6月的5.1厘。
- 2025年底利率中位数为3.4厘,低于6月时的4.1厘。
- 联储局最新经济预测显示,今年底失业率预测4.4%,较6月预测高0.4个百分点。
- 通胀率方面,联储局预期今年底个人消费开支(PCE)物价指数按年上升2.3%,较6月预测下调0.3个百分点。
- 今年经济增长率由2.1%降至2%,并在未来几年保持这水平。
- 9月大手减息可解读为补减7月减息幅度,但预计市场仍会密切留意美国经济衰退风险,其后减息路径料视乎就业市场转弱速度。
- 9月非农就业数据显示,劳动力市场仍具韧性,或抑制减息空间,10年期债息料企于4厘以上。
- 地缘政治风险升温,金价料于上望2,800美元。