你可能感兴趣
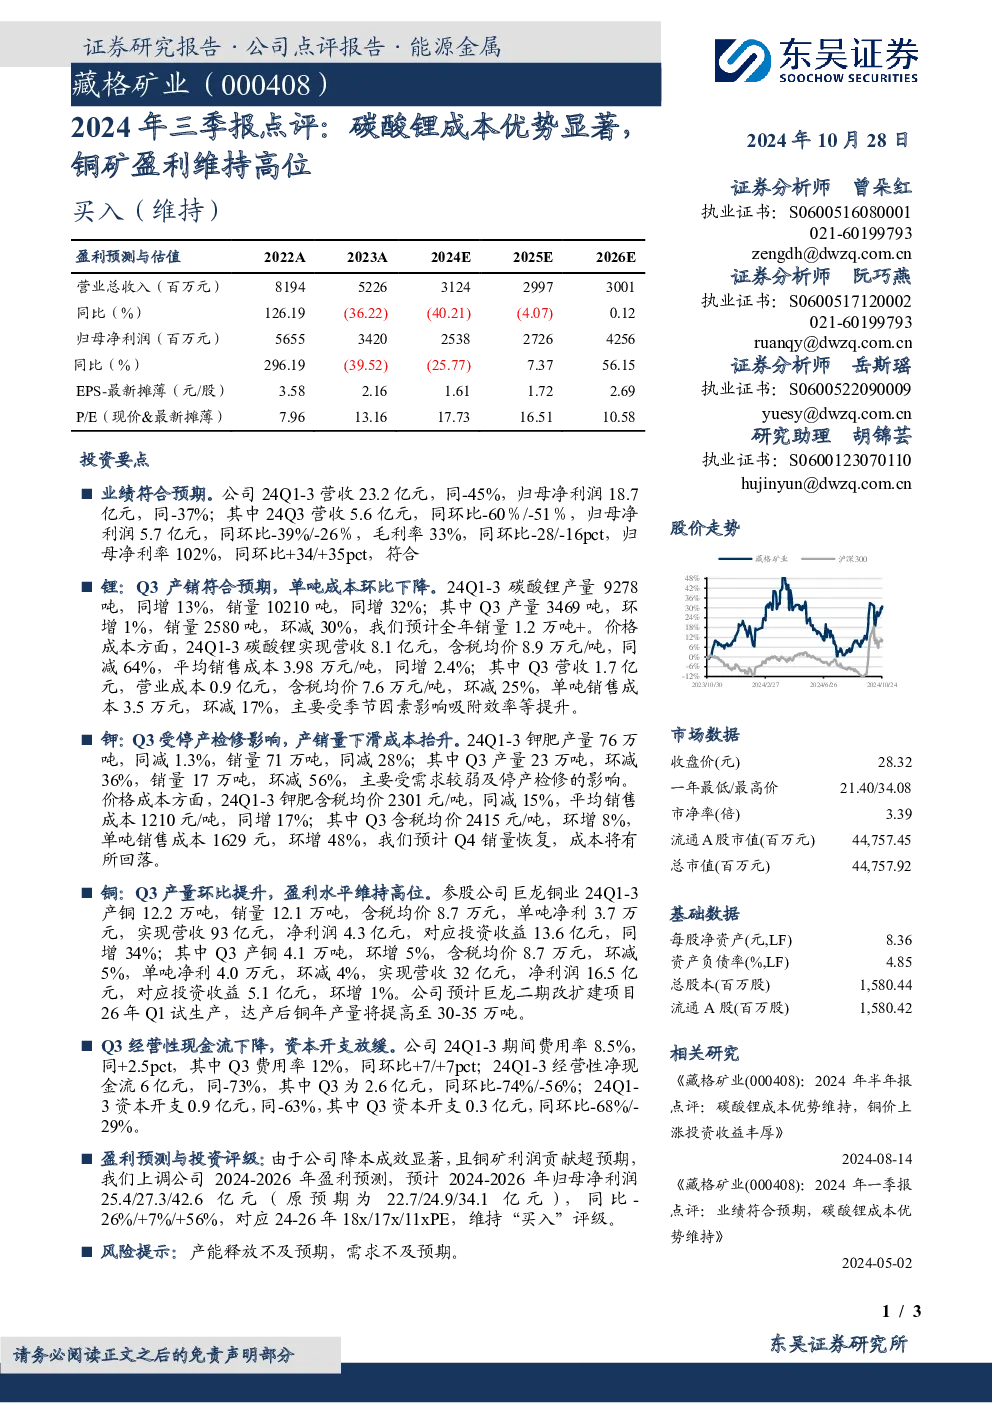
2024年三季报点评:碳酸锂成本优势显著,铜矿盈利维持高位
基础化工东吴证券2024-10-28
半年报点评:氯化钾和碳酸锂成本优势显著,有效抵御行业下行风险
基础化工国信证券2024-09-01
2023年三季报点评:硅料成本优势显著,N型一体化产能稳步扩张
农林牧渔民生证券2023-10-27
2025年三季报点评:Q3盈利表现亮眼,成本优势显著
民生证券2025-11-01
2023年三季报点评:硅料价格探底,公司成本优势显著(2023-10-30)
东方财富2023-10-30
2020年三季报点评:业绩扭亏为盈,成本优势显著
交通运输东方财富2020-11-16
2023年年报及2024年一季报点评:成本优势依然显著,长期成长兑现可期
纺织服装民生证券2024-05-01
2023年年报及2024年一季报点评:Q1业绩略超预期,成本优势显著
钢铁东吴证券2024-04-30
2024年业绩预告点评:Q4业绩符合预期,成本优势显著
钢铁东吴证券2025-01-18
2024年年报点评:Q4业绩受技改项目影响,成本优势依然显著
钢铁东吴证券2025-03-25