美的集團(0300)個股推介
核心觀點:
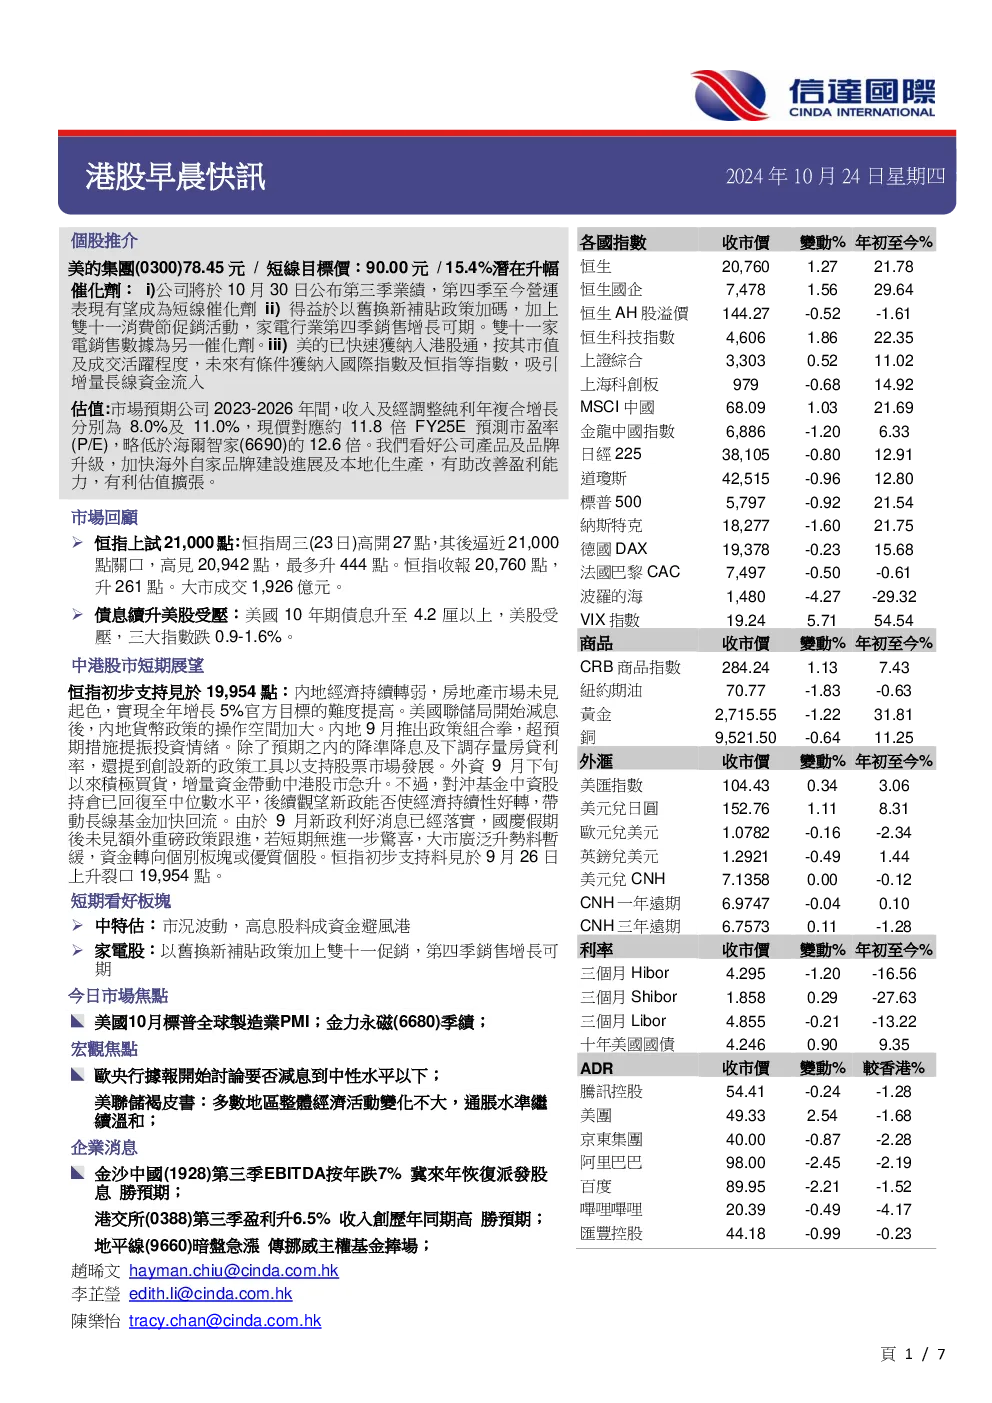
美的集團作為全球最大的家電企業,內外銷表現均具韌性,海外自家品牌建設加快,業務結構提升,帶動毛利率改善。公司持續推動高端品牌戰略,商業及工業解決方案業務成為未來增長發力點。短期受惠於以舊換新補貼政策、雙十一促銷及穩經濟政策,預計銷售表現好轉。公司已納入港股通,未來有條件納入國際指數,吸引長線資金流入。
關鍵數據:
- 2023年上半年營業收入2,172.74億元人民幣,同比增长10.3%。
- 內外銷收入分別為1,262億元和911億元人民幣,同比增长8.4%和13.1%。
- 經調整利潤201.81億元人民幣,同比增长14.3%。
- 整體毛利率按年改善1.9個百分點至27.1%。
- 雙高端品牌整體零售額按年增长超過20%。
- 商業及工業解決方案業務收入佔比從2020年的18.5%提升至2023年的26%以上。
- 新能源及工業技術收入按年增长26%。
催化劑:
- 公司將於10月30日公布第三季業績,預計受惠於以舊換新補貼政策及穩經濟政策,銷售表現好轉。
- 家電行業第四季銷售增長可期,雙十一家電銷售數據為潛在短線催化劑。
- 美的已納入港股通,未來有條件納入國際指數及恒指等指數,吸引增量長線資金流入。
估值:
市場預期公司2023-2026年間,收入及經調整純利年複合增長分別為8.0%及11.0%,現價對應約11.8倍FY25E預測市盈率(P/E),略低於海爾智家(6690)的12.6倍。看好公司產品及品牌升級,加快海外自家品牌建設進展及本地化生產,有利估值擴張。
技術走勢:
股價於$70.00關口見支持,並靠近按反彈黃金比率0.5倍的阻力水平$77.90,若能突破,將可進一步挑戰更高水平。
買入建議:
- 買入價:78.00元
- 目標價:90.00元
- 支持位:70.00元