市场回顾
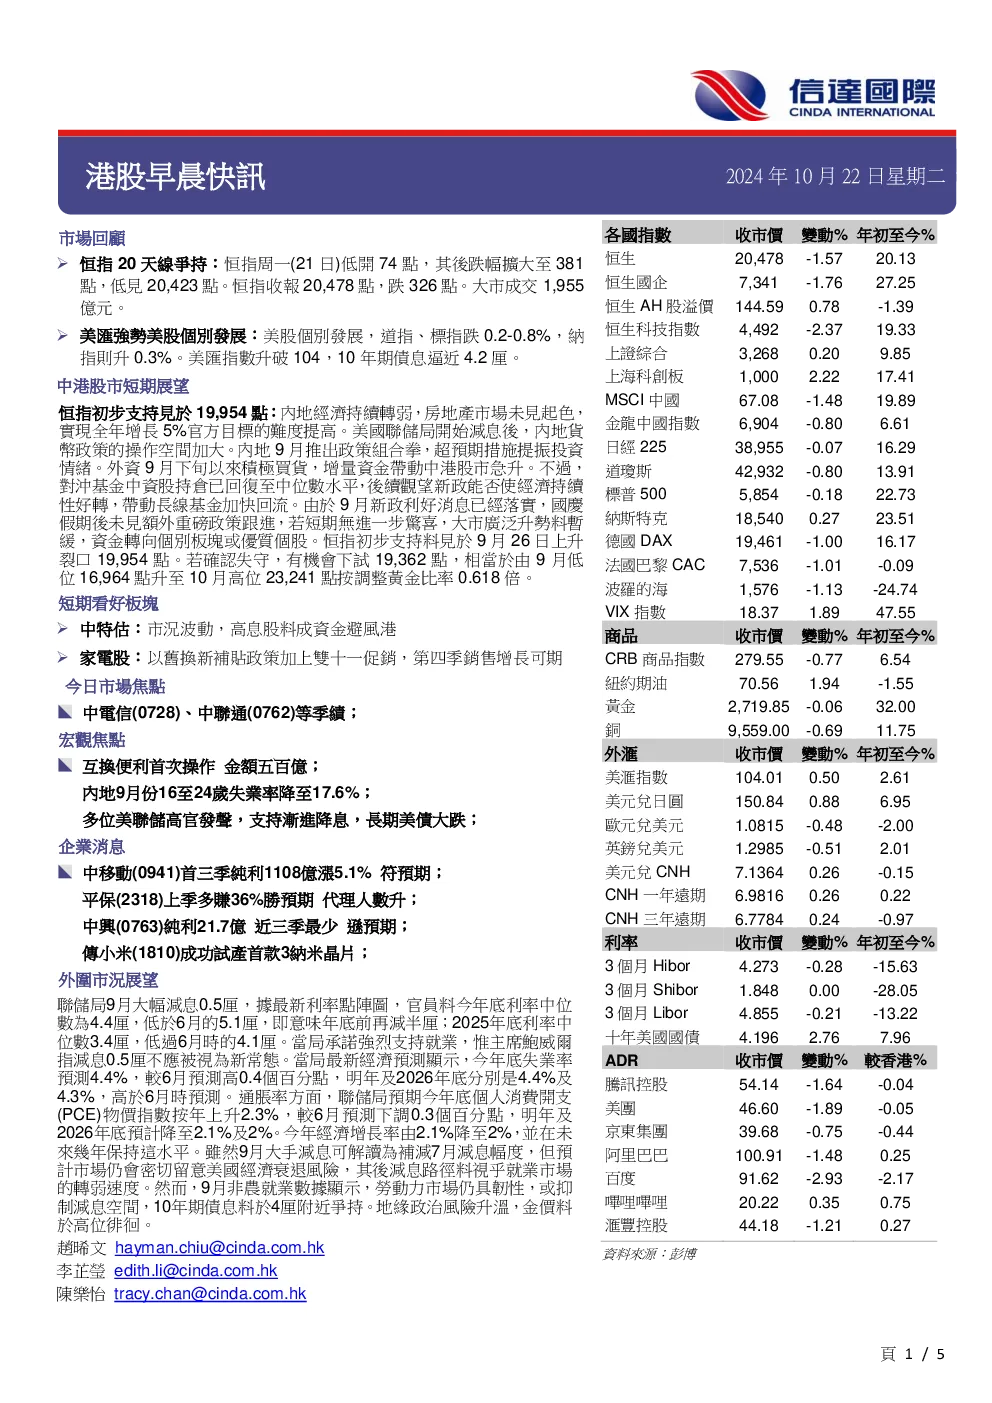
- 恒生指数在周一低开后下跌,最终收跌326点,报20,478点,成交量1,955亿港元。
- 美股个别发展,道指、标指跌0.2-0.8%,纳指升0.3%,美汇指数升破104,10年期债息逼近4.2厘。
中港股市短期展望
- 恒生指数初步支持位在19,954点,受内地经济转弱、房地产市场疲软等因素影响,实现全年增长目标难度提高。
- 美联储开始减息后,内地货币政策操作空间加大,9月政策组合拳提振投资情绪,外资积极买入带动中港股市上涨。
- 对冲基金中资股持仓回复至中位数,市场观望新政能否改善经济持续性,带动长线基金回流。
- 若短期无进一步利好政策,大市升势暂缓,资金转向个别板块或优质个股。
- 短期看好板块:中特估(高息股成资金避风港)、家电股(以旧换新补贴政策加上双十一促销,第四季销售增长可期)。
今日市场焦点
- 宏观焦点:互换便利首次操作金额500亿,内地9月16-24岁失业率降至17.6%,多位美联储高官支持渐进降息,长期美债大跌,美国限制投资中国高科技法例进入最后审查,美国拟制定新规阻止中俄等国取得美民众数据,集运欧线飙升15%,马士基半年四度上调利润指引。
- 企業消息:平保上季多赚36%,代理人數升;中行向中石化等32家上市公司明确贷款承诺;中海外宏洋首三季经盈利跌66%;东方甄选App会员功能上线一年累计上线产品逾六千款;快手双十一首日GMV创新高;传小米成功试产首款3纳米晶片;据报小米汽车销售体系进行调整;中兴纯利21.7亿近三季最少;中移动首三季纯利1108亿漲5.1%;中移动9月5G网络客戶淨增590.8萬戶;中信向同系售中港麦当劳持股;中电首三季港售電升2.5%。
外围市況展望
- 美联储9月大幅减息0.5厘,预计年底利率中位数为4.4厘,2025年底利率中位数为3.4厘。
- 美联储最新经济预测显示,今年底失业率预测4.4%,明年及2026年底分别为4.4%及4.3%,通胀率方面,今年底PCE物价指数按年上升2.3%,明年及2026年底预计降至2.1%及2%。
- 今年经济增长率由2.1%降至2%,未来几年保持该水平。
- 尽管美联储9月大手减息可解读为补减7月减息幅度,但仍会密切留意美国经济衰退风险,后续减息路径视就业市场转弱速度。
- 地缘政治风险升温,金价料于高位徘徊。