核心观点
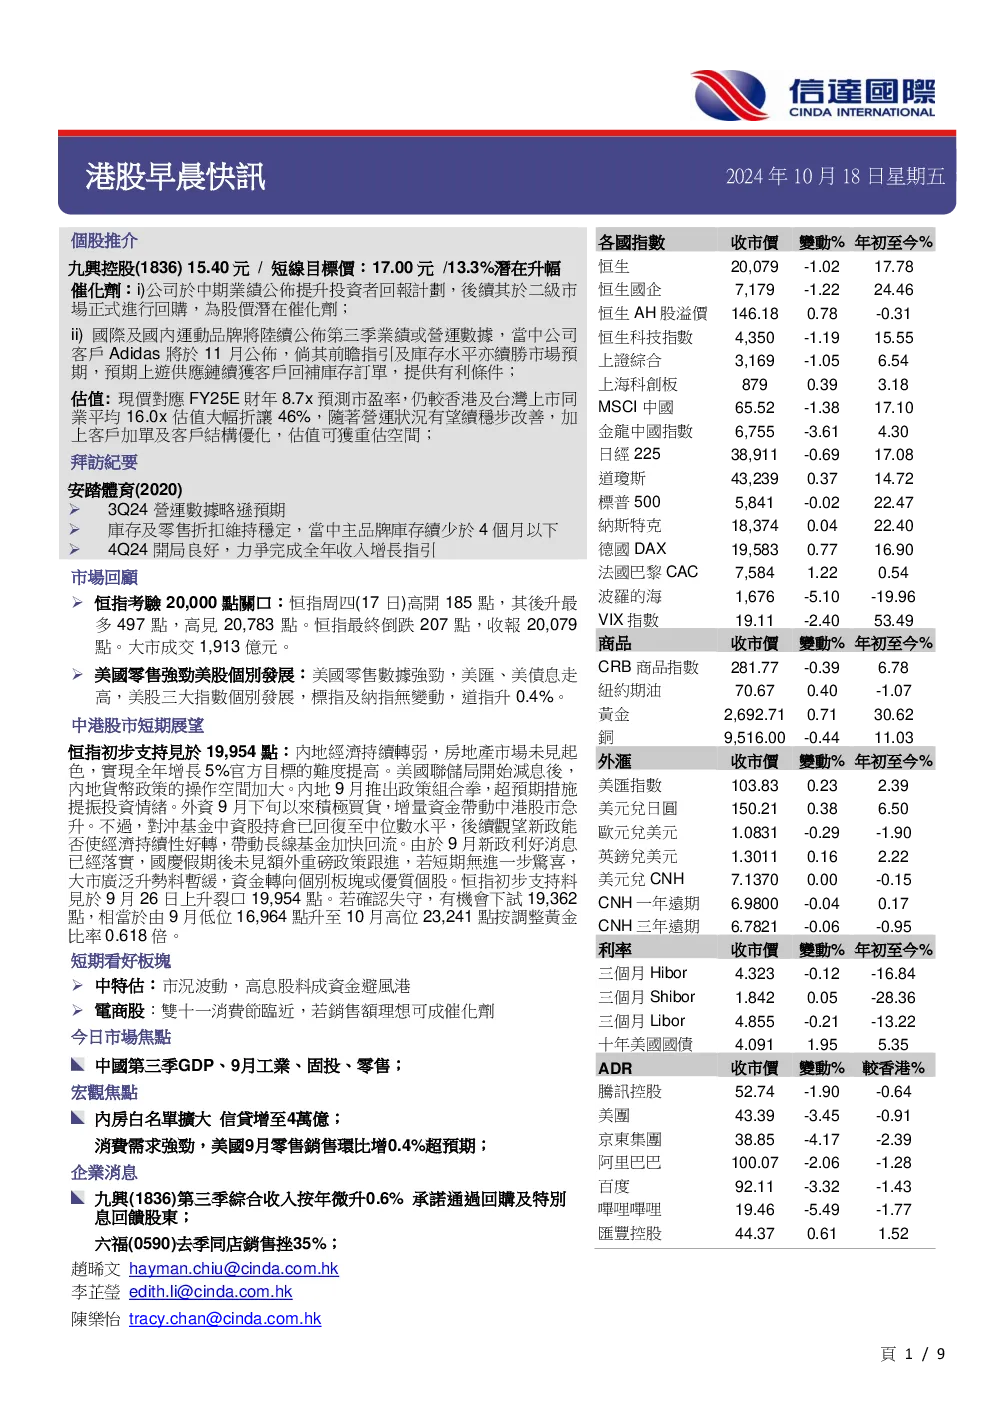
- 九興控股 (1836): 公司中期業績公佈提升投資者回報計劃,預計通過股息及股本回購回饋股東,加上客戶結構優化及加單,預計營運狀況穩步改善,估值可獲重估空間。給予「買入」評級,目標價 17.00 元。
- 安踏體育 (2020): 3Q24 營運數據略遜預期,但庫存及零售折扣維持穩定,主品牌庫存少於 4 個月。4Q24 開局良好,力爭完成全年收入增長指引。預計收入及淨利潤複合增長達低至中位數,短期估值仍需修正,但維續為行業內首選,給予「買入」評級。
关键数据
- 九興控股 (1836): 3Q24 綜合收入按年微升 0.6% 至 3.89 億美元,總銷量按年升近 5.7% 至 1,290 萬雙,平均單價按年跌 4.9%。公司續維持 FY24E 指引,預計稅後利潤增長低雙位數。
- 安踏體育 (2020): 3Q24 安踏主品牌及 FILA 表現低於公司內部預期,主品牌大貨及兒童流水增速均為中單位數,線上渠道按年增長超過 20%,總體安踏品牌零售折扣按年維持穩定,線上零售折扣按年改善,庫存水平維持少於 5 個月;FILA 整體流水按年下跌低單位數,主要受 Fila Kids 和 Fusion 系列影響,但 FILA 大貨流水按年基本持平,期內其零售折扣及庫存仍處於健康水平,零售折扣未有加深,庫存水平略回升至 5 個月。
研究结论
- 九興控股 (1836): 公司經營狀況穩健,加上股東回報計劃,料可提升關注度及流動性。預計公司可維持 70% 派息比率,其超過 8.0% 的預期股息率,可為股價帶來支持。
- 安踏體育 (2020): 公司大眾市場強勁品牌定位,及多品牌戰略繼續有助於探索消費者對不同運動服裝細分市場需求,因此安踏續為我們的行業內首選。
- 宏觀焦點: 內地經濟持續轉弱,房地產市場未見起色,美國聯儲局開始減息後,內地貨幣政策的操作空間加大。外資 9 月下旬以來積極買貨,增量資金帶動中港股市急升。但對沖基金中資股持倉已回復至中位數水平,後續觀望新政能否使經濟持續性好轉,帶動長線基金加快回流。
- 短期看好板塊: 中特估、電商股。
- 今日市場焦點: 中國第三季 GDP、9 月工業、固投、零售;美國 9 月零售銷售環比增 0.4% 超預期。