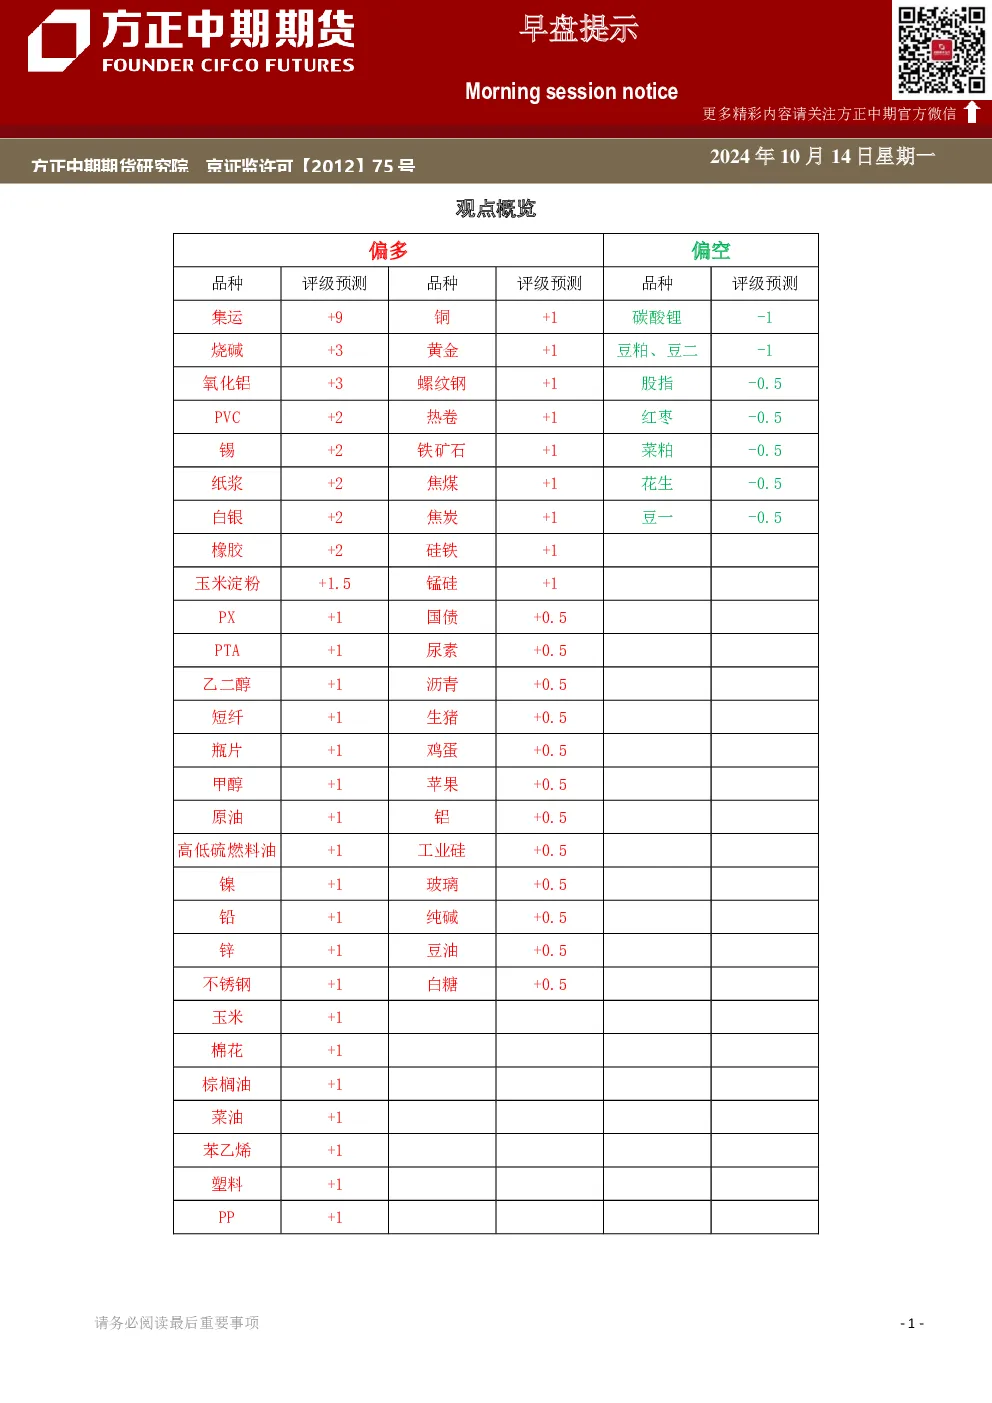
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成所述期货合约的买卖出价和征价,投资者据此作出的任何投资决策与本公司和作者无关,方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
铜价
- 市场逻辑:美国9月就业数据超预期强劲,市场对衰退担忧缓解,CPI超预期,原油价格大涨,铜可能交易再通胀预期。中国9月制造业PMI环比回升,接近荣枯线,稳地产、降准降息等政策对铜价偏利多。股票市场反弹提升了商品市场的短期风险偏好。供应端,9月国内电解铜产量下降,10月预计继续下降。需求端,9月铜需求阶段性改善,但铜价涨幅已大,将抑制下游需求。节后国内库存阶段性累库,但10月仍有望进一步去化,去库速度放缓。铜价短期技术性回调后仍有上行动能。
- 评级预测:“+2”,即当日收盘价在1%至2%之间上涨。
锌价
- 市场逻辑:宏观政策变化加剧市场波动,节后对政策利多消化,获利了结显现。供给端利多支持减弱,TC持稳,锌精矿供给偏紧,精炼锌企业亏损较大,冶炼企业开工率偏低,预计9月产量偏低,10月有一定产量增长消息。进口窗口有开启,9月内强外弱下依然有进口流入增量。现货市场因进口资源补充紧张情况有缓解,节前刚需有备货,节后价格高开成交转淡。SMM七地锌锭库存继续小幅回升,假期错配累库存显现,而节后交投偏淡。
- 评级预测:“-1”,即当日收盘价在0.5%至1%之间下跌。
铅价
- 市场逻辑:宏观层面带来较多共振扰动,节后内盘工业品对利好政策措施情绪有所消化,出现较为广泛的获利了结。从需求来看,铅国庆节前备库的常规预期存在,但节后则累库存兑现,电动车新国标降低对车重要求,利好铅蓄电池需求,后续关注消费提振等政策落地后的实际体现。进口窗口关闭,对铅精矿进口补充并不有利。LME铅库存19万吨以内,国内铅库存因假期间供需错配如期累库存有所发生。后续继续关注现货市场精废价差变化,尤其关注蓄电池相关需求回升,企业开工,出口变化等情况。
- 评级预测:“-2”,即当日收盘价在1%至2%之间下跌。
镍价
- 市场逻辑:宏观层面带来较多共振扰动,镍叠加供应端多个扰动信息,阶段情绪共振波动变化。供应来看,10月内贸矿价将随LME价格有小幅回升,后续继续关注内贸现货升水变化。镍生铁持坚,预计国内镍生铁9月供应改善而印尼供应不确定性仍存。我国精炼镍现货供应偏宽松,10月预期继续增产,而海外供应端波动阶段带来扰动,关注持续的供应影响是否出现。需求来看,精炼镍节后刚需成交为主。硫酸镍本身供应有改善预期,而需求前置至9月,10月需求可能有所转淡,可能价格回升空间较有限。不锈钢最新社库显示降库存,10月有减产预期。国外精炼镍波动近期至13万吨附近,国内期现货库存波动回升累库存预期存在。
- 评级预测:“+1”,即当日收盘价在0.5%至1%之间上涨。
不锈钢价
- 市场逻辑:宏观扰动加剧市场波动,市场对政策利多情绪波动变化,不锈钢跟随黑色及镍波动。印尼矿端支撑仍在,镍生铁因印尼政策不确定性存在,对不锈钢成本支撑继续较强。不锈钢节前略有降库存,假期或有供需错配带来库存回升。从供应端来看,粗排数据来看,不锈钢10月不锈钢排产下滑。从需求端来看,黑色系近期波动加大,受国内政策影响较大,但节后出现一轮普遍调整,不锈钢逐渐有所滞跌,镍生铁原料端有超过1000元/镍点的成交。进出口来看,不锈钢出口情况表现相对好,进口压力并不大。不锈钢期货库存降至11万吨以内。
- 评级预测:“+1”,即当日收盘价在0.5%至1%之间上涨。
沪铝主力合约
- 市场逻辑:沪铝资金呈大幅流入态势,主力空头增仓较多。供给端电解铝在产产能有所增加,且枯水期大概率不减产。氧化铝供应端产能山东以及河南有150万吨新增,但仍未有产出,且10月仍有部分企业有检修计划。氧化铝现货价格大幅上涨,继续贴水于盘面。需求方面,铝下游加工企业开工率环比小幅上涨。库存方面,国内铝锭社会库存小幅累库,伦铝库存继续下降。
- 评级预测:“+1”,即当日收盘价在0.5%至1%之间上涨。
铁矿石期货
- 市场逻辑:财政部未公布具体的财政资金支持数额,但提到中央财政还有较大举债空间和赤字提升空间,运用专项债助力稳地产,拟一次性增加较大规模债务限额置换地方政府存量隐性债务,帮助商业银行补充核心一级资本等,财政扩张预期较强,符合市场预期。基本面看,铁矿石供需双高,钢厂盈利率快速回升,即期利润较好,因此复产加快,高炉铁水产量上周升至228万吨,铁矿石需求随之好转,但伴随价格上涨,对非主流矿供应的抑制也消失,预计供应仍将维持高位,港口库存节前短暂回落,不过铁水进一步回升前,铁矿石累库压力仍在。整体看,基本面一般偏弱,周六财政部召开发布会后,财政政策并未弱于预期,政策交易尚未结束,继续利多黑色商品,下阶段关注10月底到11月初召开的人大会是否有长期国债等政策出台。
- 评级预测:“+1”,即当日收盘价在0.5%至1%之间上涨。
焦煤
- 市场逻辑:政策因素是本轮行情的主要助推因素,周六会议整体符合预期,利多持续下焦煤短期。
- 评级预测:未提供具体评级。
碱市场
- 市场逻辑:烧碱现货市场保持升水状态,基差维持在高位,可考虑做空基差套利操作。烧碱企业出货平稳,液氯市场止跌企稳,重心小幅走高,受到装置检修的影响,部分企业液氯外销量减少,下游市场逢低补货增加,带动现货市场成交好转。根据最新的碱、氯价格核算,山东地区氯碱企业盈利明显好转。氯碱装置例行检修或意外故障,加之山东等地区氯碱装置出现亏损,烧碱产能利用率下滑,样本企业周度平均开工为88.26%,较前期下调0.67个百分点。从十月中旬开始,装置检修计划增加,供应端压力或有所缓解。下游市场刚需采购平稳,成交重心抬升。受到矿端的影响,主力下游氧化铝运行产能提升受限,市场延续偏强态势,河南地区、广西地区10月份氧化铝企业液碱订单价格环比上涨,山东地区某大型氧化铝企业液碱订单采购价格最新上调50元/吨至815元/吨,形成一定提振。
- 评级预测:未提供具体评级。
尿素
- 市场逻辑:高日产下,尿素货源供应偏宽松,下游刚需跟进谨慎,基本面延续偏弱态势。
- 评级预测:未提供具体评级。
高低硫燃料油
- 市场逻辑:成本端走势对燃料油走势形成指引,而伊朗局势紧张令高硫供给面临不确定性,高硫表现强于低硫,但后期局势若缓和叠加高硫套利货陆续抵达,高低硫价差将修复。
- 评级预测:未提供具体评级。
石脑油
- 市场逻辑:近期装置检修规模再度增加,供应小幅收缩,下游需求继续小幅跟进,供需边际稍有好转,对价格有支撑,但整体驱动有限。成本端,油价短期反弹,对其有支撑。
- 评级预测:未提供具体评级。
装备油
- 市场逻辑:成本端走势对燃料油走势形成指引,而伊朗局势紧张令高硫供给面临不确定性,高硫表现强于低硫,但后期局势若缓和叠加高硫套利货陆续抵达,高低硫价差将修复。
- 评级预测:未提供具体评级。
PTA
- 市场逻辑:截止10月11日,负荷回升至83.2%,环比+1.0个百分点,聚酯开工负荷继续上升至92.2%,当前装置已陆续重启,市场货源仍充足,加工费在300元/吨附近震荡。装置动态:逸盛新材料10月1-7日降负至5成目前恢复正常,三房巷120万吨10月3日恢复正常,中泰石化360万吨120万吨10月6日停车重启待定;10月,恒力惠州250万吨计划检修,恒力大连220万吨原计划9月检修,目前暂不执行。
- 评级预测:未提供具体评级。
乙二醇
- 市场逻辑:截止10月10日负荷回落至67.84%,环比-1.78个百分点。10月,油制乙二醇停车增多,中石化武汉28万吨10月10日停车检修2个月、福炼40万吨计划10月中旬停车、远东联50万吨10月9日停车一个月,吉化16万吨预计10月中旬重启、北方化学20万吨10月上旬已重启;煤制乙二醇停车和重启互现,新建天业三期、榆能化学和红四方等停车或生产有波动,通辽金煤、阳煤寿阳、建元等计划重启。截止10月8日当周华东港口库存54.80万吨,环比-3.00万吨,库存处于同期低位。
- 评级预测:未提供具体评级。
白卡纸
- 市场逻辑:国内白卡纸市场均价4205元/吨,较上一工作日下滑30元/吨。市场需求延续不旺,下游客户维持刚需补货,贸易商为促进出货,成交存小幅让利。纸厂接单一般,库存有待消化,市场供应仍存压力。但生产成本维持高位,市场价格整体调整幅度有限。生活用纸市场价格稳定为主。多数纸企开工稳定,下游加工厂按需采买,供需变动有限。上游纸浆价格震荡整理,成本面、心态面对市场暂无明显方向性指引。上周国内出台一系列稳经济政策,整体超预期,带动市场信心明显好转,风险资产大幅上涨,间接利多纸浆,同期纸浆基本面变化不大,进口维持低位,国内机制纸产量高位持稳,纸浆刚需尚可但投机需求因下游成品纸价格及需求表现一般,因此仍偏弱,纸厂按需补库为主,欧洲制造业PMI继续下降,海外需求也逐步承压,需求端对价格仍有压制。近期外盘针叶浆报价走稳,加拿大NBSK价格维持750-770美元/吨,北欧保持在740-765美元/吨不变,进口成本6000-6200元/吨。阔叶浆延续弱势,Arauco将南美漂阔浆价格下调10美元/吨,主流报价在550-570美元/吨,下跌10美元/吨。国内白卡纸、文化纸下跌,生活用纸暂稳,市场进入旺季但需求改善还有限。整体看,近期宏观利好但产业偏弱,两者未能共振,纸浆延续震荡运行。
- 评级预测:未提供具体评级。
生猪
- 市场逻辑:近期农产品整体受新作丰产拖累持续下跌。国内宏观释放重大利好,叠加美联储降息50bp落地后,短期集中利多因素或令商品压力减轻,农产品金融属性较低,表现不强。生猪期价转为震荡下行对板块补跌,现货价格大幅回落后持续调整,远月合约对现货贴水扩大。基本面上,10月份集团厂出栏月环比小幅反弹3%左右,散户出栏预计持续增加,当前屠宰水平自低位开始反弹明显,印证猪源供给充足。中期供需基本面上,此前产业链供大于求局面逐步得以改善,边际四季度下游冻品库存处于低位,或将利多白条价格,但农产品整体周期下行风险仍然较高。期价上,目前整体估值得以向上修复,基本面供需环比边际继续改善的情况下,现货价格预计难有深度下跌,远端期价或延续宽幅震荡,远月合约盘面育肥利润逐步转正后套保压力偏大。交易上,短期远月期价贴水过高,单边观望,2411合约参考16800-18200区间震荡,空01多03套利持有。关注旺季需求能否迎来集中改善。
- 评级预测:“-2”,即当日收盘价在1%至2%之间下跌。
鸡蛋
- 市场逻辑:当前蛋鸡产能保持趋势回升,不过增幅趋小。上半年老鸡部分走低,节后现货价格季节性回落幅度较小,01合约当前贴水较大。基本面上,当前蛋鸡产能保持趋势回升,不过增幅趋小。上半年老鸡部分走低,黑龙江深加工干粮收购1900-2050元/吨,吉林深加工玉米主流收购2000-2100元/吨,内蒙古玉米主流收购2050-2120元/吨;华北玉米深加工玉米价格涨跌互现,山东2000-2200元/吨,河南2100-2200元/吨,河北2050-2100元/吨。上周五国内玉米淀粉现货价格以稳为主。黑龙江青冈报价为2780元/吨,较前一天持平;吉林长春报价为2750元/吨,较前一天持平;河北宁晋报价为2940元/吨,较前一天上涨40元/吨;山东诸城报价为2980元/吨,较前一天持平。
- 评级预测:“-1”,即当日收盘价在0.5%至1%之间下跌。
玉米
- 市场逻辑:外盘市场来看,USDA10月报告微幅下调全球玉米以及美玉米期末库存,报告影响偏利多,不过幅度有限,削弱利多支撑。当下来看,全球玉米市场延续北半球收获与消费稳中偏弱推进,整体延续压力的趋势,不过受到原油价格以及小麦市场的扰动,美玉米价格有所反复,整体依然是低位震荡预期。国内市场来看,宏观面以及东北减产略高于预期,提振市场情绪,不过暂不认为改变整体宽松预期。综合来看,玉米期价依然是低位震荡波动预期。玉米淀粉市场来看,现货端变化有限,依然是成本与消费的博弈,期价来看,成本端玉米期价低位震荡的情况下,淀粉期价也跟随低位震荡。玉米11合约压力区间参考2350-2360,支撑区间参考2050-2100;玉米淀粉压力区间参考2780-2800,支撑区间参考2450-2500。操作方面建议观望或者维持逢高做空思路。
- 评级预测:“-1”,即当日收盘价在0.5%至1%之间下跌。
玉米淀粉
- 市场逻辑:现货端变化有限,依然是成本与消费的博弈,期价来看,成本端玉米期价低位震荡的情况下,淀粉期价也跟随低位震荡。玉米11合约压力区间参考2350-2360,支撑区间参考2050-2100;玉米淀粉压力区间参考2780-2800,支撑区间参考2450-2500。操作方面建议观望或者维持逢高做空思路。
- 评级预测:“-1”,即当日收盘价在0.5%至1%之间下跌。
苹果
- 市场逻辑:新季苹果产地陆续开始交易,开秤价格比市场预期稍低,收敛市场前期的担忧,期价回落明显。山东产区苹果上市时间略有推迟,整体成交量不大。陕西地区晚熟富士陆
- 评级预测:未提供具体评级。
风险点
商品系统性涨跌,消费不及预期,饲料原料价格,储备政策