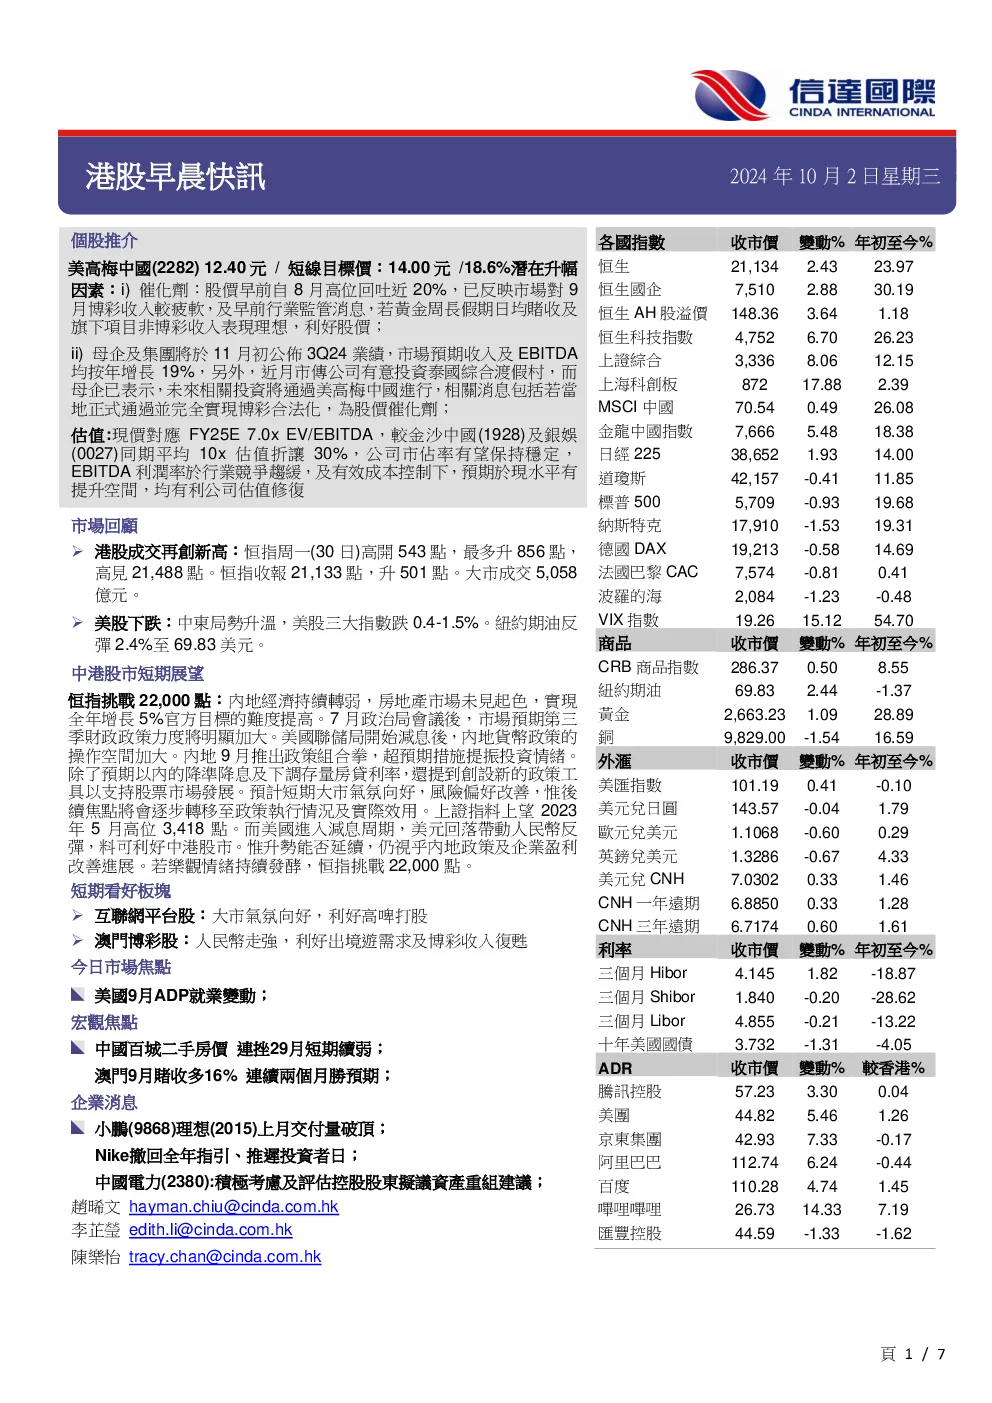
核心观点与关键数据
个股推介:美高梅中國(2282)
- 买入评级:目标价14.00元,潜在升幅18.6%。
- 基本面:2Q24业绩胜预期,EBITDA环比跌2%至24.4亿港元,但较市场预期高9%,EBITDA利润率环比扩大0.4个百分点至30.7%。管理层表示市占率可维持在15-16%。9月博彩收入预测略下调至约170亿澳门元,恢复至2019年同期约77%。黄金周期间酒店客房预订率超90%。
- 催化剂:股价自8月高位回吐近20%,反映市场对9月博彩收入预期疲软及行业监管消息。若黄金周日均赌收及非博彩收入表现理想,利好股价。母企及集团将于11月初公布3Q24业绩,市场预期收入及EBITDA均按年增长19%。市传公司有意投资泰国综合度假村,若当地博彩合法化,为股价催化。
- 估值:现价对应FY25E 7.0x EV/EBITDA,较金沙中國及银娱同期平均10x估值折让30%。市占率有望保持稳定,EBITDA利润率在行业竞争趋缓及有效成本控制下,预期有提升空间,有利估值修复。
市场回顾与展望
- 港股成交再创新高:恒指收报21,133点,升501点,大市成交5,058亿港元。
- 美股下跌:中东局势升温,美股三大指数跌0.4-1.5%。纽 York期油反弹2.4%至69.83美元。
- 内地经济持续转弱:9月官方及财新制造业PMI均低于荣枯线,需求收缩明显。7月政治局会议后,市场预期第三季财政政策力度将加大。内地9月推出政策组合拳,提振投资情绪。
- 短期看好板块:互联网平台股、澳门博彩股。
- 今日市场焦点:美国9月ADP就业变动、中国百城二手房价连挫29个月、澳门9月赌收多16%、小鹏理想上月交付量破顶等。
宏观焦点
- 内地经济数据:9月制造业PMI及服务业PMI均显示需求收缩。外管局加力推出增量政策支持实体经济。
- 内地股市:券商开户数激增,A股成交额创新高。百强内房10月销售有望止跌,9月卖楼金额减38%。中国百城二手房价连挫29个月。工农中建等6大内银宣布批量调整存量房贷利率。
- 国际经济:欧盟就中国电动车关税表决后将继续与华谈判。中美商务部长将洽谈电动车限制。美国8月JOLTS职位空缺意外创三個月新高。美国东岸港口展开罷工,或扰乱供应链。
- 地缘政治:伊朗向以色列发射数百枚导弹,美军战舰参与拦截。
企业消息
- 新股:京东工业再入表申上市。
- 电力:中国电力积极考虑控股股東拟议资产重组建議。
- 汽车:小鹏理想上月交付量破顶。比亚迪9月销量按年增长45.91%。长城汽车9月销量同比跌10.88%。
- 其他:阿里巴巴出售墨爾本写字楼,折让约25%。携程:内地游客十一黄金周热门目的地首位为香港。OKURA全年纯利跌36.5%不派息。Nike撤回全年指引、推迟投资者日,股价盘后跌6%。越秀地产附属9.8亿人民币投得白云区居住用地。