市场回顾
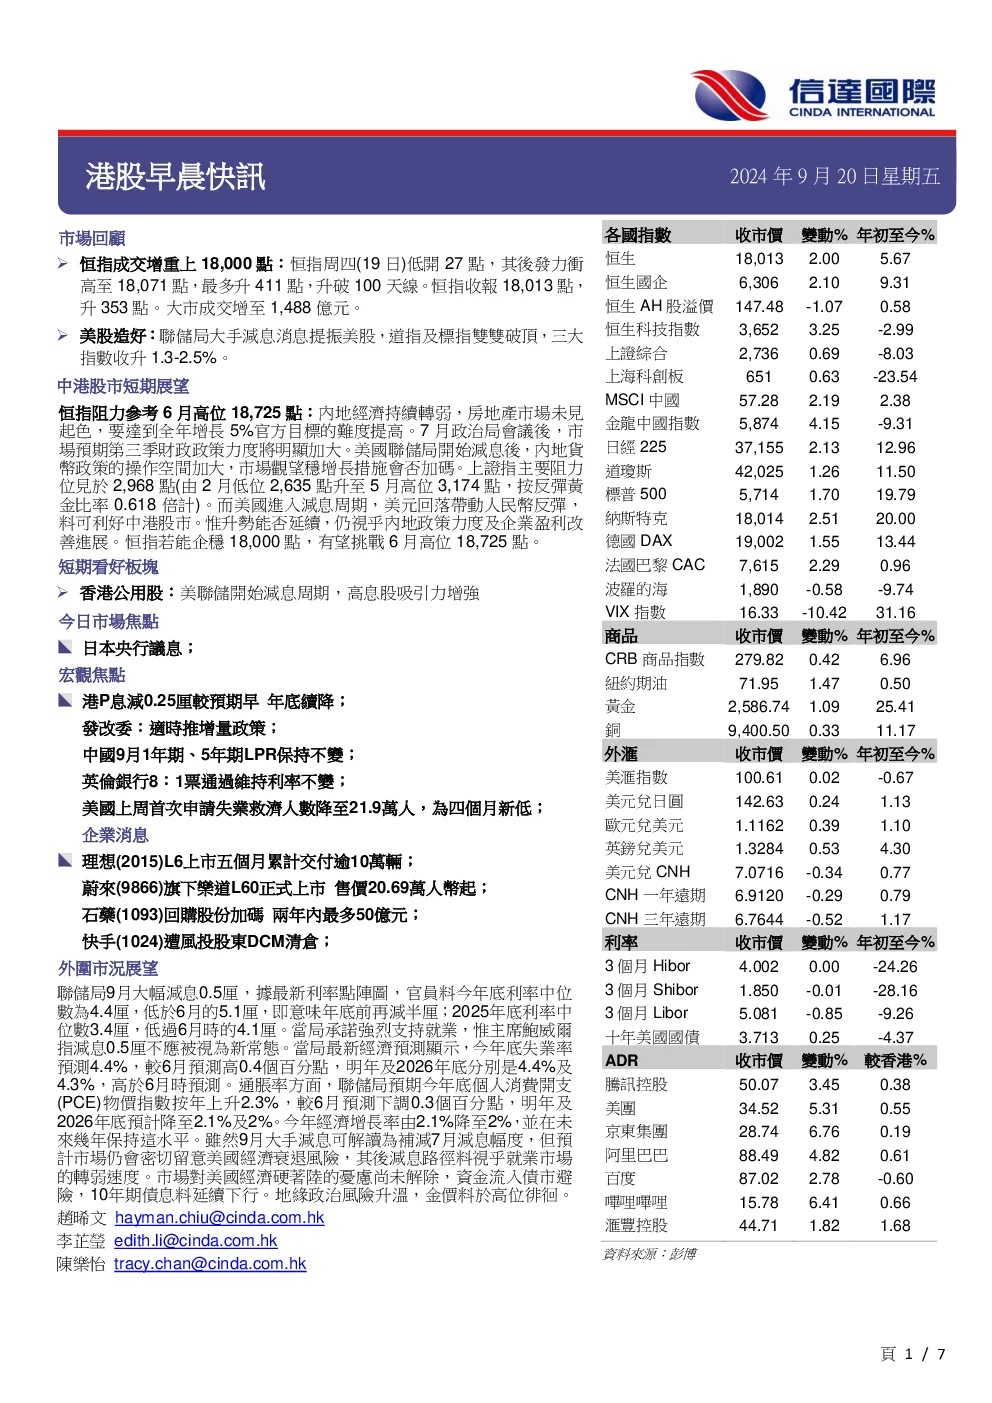
- 恒指成交额增加:恒生指数周四低开后上涨,收报18,013点,升353点,成交额增至1,488亿港元。
- 美股上涨:受美联储降息消息提振,道琼斯指数和标准普尔500指数均创近期新高,三大指数收升1.3-2.5%。
中港股市短期展望
- 恒指阻力位:6月高位18,725点,内地经济转弱,房地产市场疲软,全年增长目标难度提高。
- 政策预期:市场预期第三季财政政策力度加大,内地货币政策操作空间加大,关注稳增长措施。
- 美元走势:美联储进入降息周期,美元回落带动人民币反弹,利好中港股市。
- 短期看好板块:香港公用股,美联储降息周期下,高息股吸引力增强。
今日市场焦点
- 日本央行议息。
- 宏观焦点:港币息减0.25厘、美国首次申领失业救济人数降至21.9万人、理想L6上市五个月累计交付逾10万辆、蔚来L60正式上市售价20.69万人民币起、石药回购股份加码两年内最多50亿港元、快手遭风投股东DCM清仓。
外围市况展望
- 美联储降息:9月大幅降息0.5厘,预计年底利率中位数为4.4厘,2025年底为3.4厘。
- 美国经济数据:失业率预测4.4%,通胀率预测按年上升2.3%。
- 市场关注:美国经济衰退风险,10年期债息料延续下行,地缘政治风险升温,金价料高位徘徊。
宏观焦点
- 港币息减0.25厘:较市场预期早,汇丰等大型银行跟隨减息,港币利率自2020年以来首度下調。
- 仲量联行:楼市压力依然存在,维持今年楼价下跌预期。
- 失业率:最新维持3%,符合市场预期。
- 澳门旅游:中秋档期5天录49.2万人次入境,十一国庆档期料日均赌收达9亿至9.15亿澳门元。
- 人民币走势:美联储降息后,人民币走强,在岸人民币报7.066,创近16个月新高。
- 发改委:适时推出增量政策,包括加发国债等增量财政政策。
- 中国LPR:9月1年期、5年期LPR保持不变。
- 新能源汽车:9月前半月乘用车新能源市场零售量按年增63%。
- 固定资产投资:首八月审批核准固定资产投资项目83个,总投资6,731亿人民币。
- 昆明公积金:支持提取公积金支付新建商品住房首付款。
- 中欧电动汽车谈判:中方将谈判磋商解决的努力进行到最后一刻。
- 华为Mate XT:今年出货量预测倍升至100万部。
- 美国经济数据:上周首次申领失业救济人数降至21.9万人,为四个月新低。
- 美国房地产市场:8月成屋销售创去年10月以来新低,房价再创新高。
- 英伦银行:维持利率在5厘不變,8票对1票通过维持利率不变。
- 日本通胀:8月通胀按年增长3%,剔除生鲜食品的核心通胀按年增长2.8%。
企業消息
- 理想L6:上市五个月累計交付逾10万辆。
- 蔚来L60:正式上市售价20.69万人民币起。
- 比亚迪:截至8月海外市场销量已超26.3万辆,同比增长125%。
- 中联重科:终止分拆附属公司上市方案。
- 海底捞:中秋假期三天共接待顧客逾500万人次。
- Nike:CEO John Donahoe辞职,Elliott Hill接任。
- 榮昌生物:近期人员调整非大幅裁员,旨在优化经营团队结构。
- 石药:回购股份加码两年内最多50亿港元。
- 林顺潮:斥240万增持希玛医疗。
- 中集安瑞科:获海外千万美元氢气球罐订单。
- 通义千問:三款主力模型再降價,最高降幅85%。
- 美团外卖:调整目标从追求GMV转向追求订单增长。
- 快手:启动双11招商提供200亿人民币流量补贴。
- 快手:遭风投股東DCM清倉。
- 阳光保险:首八月寿险原保費收入按年增9.6%。