基石业务企稳,自主创新业务有望放量
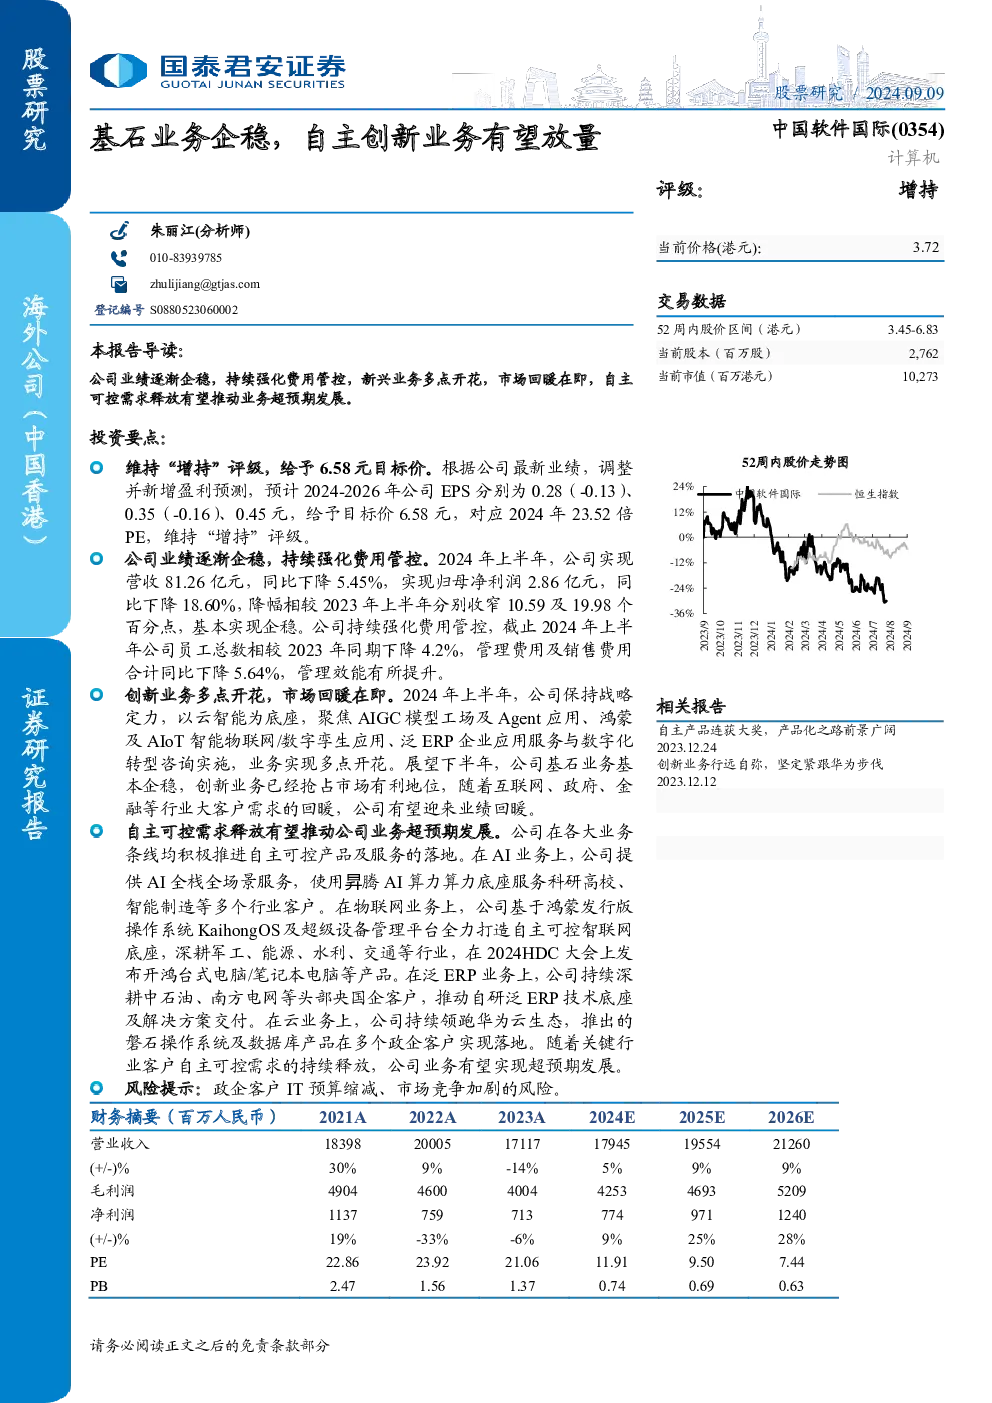
股票研究/2024.09.09 基石业务企稳,自主创新业务有望放量中国软件国际(0354) 计算机 评级:增持 朱丽江(分析师) 010-83939785 zhulijiang@gtjas.com 登记编号S0880523060002 本报告导读: 公司业绩逐渐企稳,持续强化费用管控,新兴业务多点开花,市场回暖在即,自主可控需求释放有望推动业务超预期发展。 投资要点: 维持“增持”评级,给予6.58元目标价。根据公司最新业绩,调整并新增盈利预测,预计2024-2026年公司EPS分别为0.28(-0.13)0.35(-0.16)、0.45元,给予目标价6.58元,对应2024年23.52倍 PE,维持“增持”评级。 公司业绩逐渐企稳,持续强化费用管控。2024年上半年,公司实现营收81.26亿元,同比下降5.45%,实现归母净利润2.86亿元,同 比下降18.60%,降幅相较2023年上半年分别收窄10.59及19.98个 百分点,基本实现企稳。公司持续强化费用管控,截止2024年上半年公司员工总数相较2023年同期下降4.2%,管理费用及销售费用合计同比下降5.64%,管理效能有所提升。 创新业务多点开花,市场回暖在即。2024年上半年,公司保持战略 定力,以云智能为底座,聚焦AIGC模型工场及Agent应用、鸿蒙 及AIoT智能物联网/数字孪生应用、泛ERP企业应用服务与数字化转型咨询实施,业务实现多点开花。展望下半年,公司基石业务基本企稳,创新业务已经抢占市场有利地位,随着互联网、政府、金融等行业大客户需求的回暖,公司有望迎来业绩回暖。 自主可控需求释放有望推动公司业务超预期发展。公司在各大业务 条线均积极推进自主可控产品及服务的落地。在AI业务上,公司提 供AI全栈全场景服务,使用昇腾AI算力算力底座服务科研高校、智能制造等多个行业客户。在物联网业务上,公司基于鸿蒙发行版操作系统KaihongOS及超级设备管理平台全力打造自主可控智联网底座,深耕军工、能源、水利、交通等行业,在2024HDC大会上发布开鸿台式电脑/笔记本电脑等产品。在泛ERP业务上,公司持续深耕中石油、南方电网等头部央国企客户,推动自研泛ERP技术底座及解决方案交付。在云业务上,公司持续领跑华为云生态,推出的磐石操作系统及数据库产品在多个政企客户实现落地。随着关键行业客户自主可控需求的持续释放,公司业务有望实现超预期发展。 风险提示:政企客户IT预算缩减、市场竞争加剧的风险。 当前价格(港元):3.72 交易数据 52周内股价区间(港元)3.45-6.83 当前股本(百万股)2,762 当前市值(百万港元)10,273 24% 中国软件国际 恒生指数 12% 0% 12% 24% 36% 52周内股价走势图 - - 2023/9 2023/10 2023/11 2023/12 2024/1 2024/2 2024/3 2024/4 2024/5 2024/6 2024/7 2024/8 2024/9 - 相关报告 自主产品连获大奖,产品化之路前景广阔 2023.12.24 创新业务行远自弥,坚定紧跟华为步伐 2023.12.12 财务摘要(百万人民币) 2021A 2022A 2023A 2024E 2025E 2026E 营业收入 18398 20005 17117 17945 19554 21260 (+/-)% 30% 9% -14% 5% 9% 9% 毛利润 4904 4600 4004 4253 4693 5209 净利润 1137 759 713 774 971 1240 (+/-)% 19% -33% -6% 9% 25% 28% PE 22.86 23.92 21.06 11.91 9.50 7.44 PB 2.47 1.56 1.37 0.74 0.69 0.63 股票研 究 海外公司 (中国香港 ) 证券研究报 告 目录 1.盈利预测3 2.估值分析4 3.风险提示4 1.盈利预测 技术和专业服务:公司的技术和专业服务主要为华为、百度、阿里、建设银行、邮储银行、中石油等大型政企客户提供软件与技术服务、数字化运营服务、云解决方案和企业应用服务与解决方案,目前已经推出的云产品及行业解决方案主要包括云管理及服务平台、智慧金融解决方案、智慧交通解决方案、智能汽车解决方案、智慧政务解决方案以及以KaihongOS发行版为核心的通用产品及解决方案。根据公司年报披露,在IDC云管理服务市场中公司市占率第二,在云迁移、云开发专业服务市场中市占率均为第一,在支付清算系统、银行卡系统等解决方案中市占率领先,在审计解决方案、轨交自动售检票清算中心系统等解决方案中市占率也位居第一。受益于公司持续拓展的产品线以及不断增加的客户群,2018年至2022年间,公司的技术和专业服务营收从91.75亿元增长至179.30亿元,期间年复合增速为 18.23%,每年都实现了稳定的正向增长;2023年全年及2024年上半年受宏观经济形势以及大客户IT预算约束的影响,该业务营收分别下降16.23%及7.27%,但在2024年下半年受益于下游需求的回暖,我们预计公司2024年至2026年营收增速分别达到3%、8%及8%; 互联网IT服务:公司的互联网IT服务主要为独立软件开发商提供服务,主要包括解放号IT服务、CloudEasy云服务以及智能物联网服务三大服务体系。解放号主要基于软件产业大数据和知识图谱能力,为甲方政企客户提供采购寻源、服务集成、交付管理、全过程咨询等数字化全链路服务,加速甲乙双方对接,助力甲方信息化转型提速。CloudEasy云服务则提供包括华为云、天翼云、腾讯云等大型公有云资源在内的一站式云服务,帮助用户实现更高效、便捷的上云、用云。智能物联网服务围绕城市感知、城市生命线和 开源鸿蒙生态,提供鸿蒙软硬件的定制化开发服务。2018年至2022年间,公司互联网IT服务营收从14.10亿元增长至20.75亿元,期间年复合增速为10.14%,整体实现了稳健向上的增长态势。2023年全年及2024年上半年尽管受宏观经济形势的影响,该业务营收分别同比增长1.04%及3.75%,随着下游需求的回暖,公司市场先发优势有望转化为业绩新动能,增长将有所提速,预计2024年至2026年互联网IT服务营收增速分别为18%、15%及13%; 毛利率及费用率:作为大型IT技术服务商,公司经营成本主要为人力资源工资成本,2018年至2020年公司整体毛利率稳定在30%左右,上下浮动不超过1个百分点,而2021年及2022年受宏观经济形式对大客户购买力 的影响及人资资源成本的影响,公司毛利率出现下降,分别为26.66%及22.99%,随着人力资源成本的企稳及产品化收入占比提升,公司毛利率实现企稳回升,2023年全年及2024年上半年公司毛利率分别为23.39%及23.11%,后续随着KaihongOS等标准化软硬件产品销售收入占比的持续提高,我们预计公司整体毛利率将持续回升,预计2024-2026年毛利率分别为23.70%、24.00%及24.50%;随着公司管理效能的提升,我们预计公司营销费用率及管理费用率将继续呈现持续下降趋势,研发费用率则因为公司推动产品化战略转型持续提高。 盈利预测:综合上述分析,预计中国软件国际2024-2026年营收分别为 179.45、195.54、212.60亿元,归母净利润分别为7.74、9.71、12.40亿 元,EPS分别为0.28、0.35、0.45元。 2.估值分析 我们采用PE估值法,对公司进行估值。 PE估值法:公司是IT技术服务头部厂商,与华为有密切合作关系,积极推出基于开源鸿蒙及开源欧拉的发行版操作系统产品,并大力发展智能驾驶、AIGC业务及泛ERP业务,我们选取与公司业务相近的赛意信息、中科创达作为可比公司。可比公司2024年平均PE为23.52倍,给予可比公司平均估值水平,对应每股合理估值为6.58元。 表1:PE估值表 赛意信息 (元) 12.49 (亿元)51.43 2024E 0.71 2025E 0.86 2026E 1.0446 2024E 17.60 2025E 14.47 2026E 11.96 中科创达 33.62 155.35 1.14 1.53 2.0141 29.43 22.03 16.69 平均 23.52 18.25 14.32 中国软件国际 3.40 92.31 0.28 0.35 0.45 12.14 9.71 7.56 可比公司收盘价 总市值 EPS(元/股)PE 数据来源:Wind,国泰君安证券研究,估值数据取自2024.09.09 3.风险提示 政企客户IT预算缩减的风险。公司下游客户以互联网、政府、金融、能源等行业大型企业及组织为主,客户普遍实行预算制,若客户削减IT预算,可能带来业绩压力。 市场竞争加剧的风险。公司所处的AI、物联网、泛ERP等赛道是目前市场竞争的重点领域,存在市场竞争加剧的风险。 本公司具有中国证监会核准的证券投资咨询业务资格 分析师声明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻 辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 免责声明 本报告仅供国泰君安证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当 然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。 本报告的信息来源于已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌。过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。 本公司利用信息隔离墙控制内部一个或多个领域、部门或关联机构之间的信息流动。因此,投资者应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。 市场有风险,投资需谨慎。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。 本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“国泰君安证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进而交易本报告中提及的证券。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。