大市分析
港股持续回吐,成交量显著缩降。内银股承压,主要受内地考虑允许存量房贷转按揭消息影响。美团-W逆市上涨,恒指微跌,成交量不足800亿元。内银股继续受压,建行跌近1%。信义光能涨3.5%,因内地光伏公司美国项目获税务抵免。内地电力股受压,华润电力跌2.33%。恒指收盘报17651点,下跌40点;国指收盘报6204点,下跌8点;恒生科指收盘报3496点,上升10点。港股主板成交量793亿多元,沽空比例14.52%。港股通第三日净流入26亿元。
公司研究
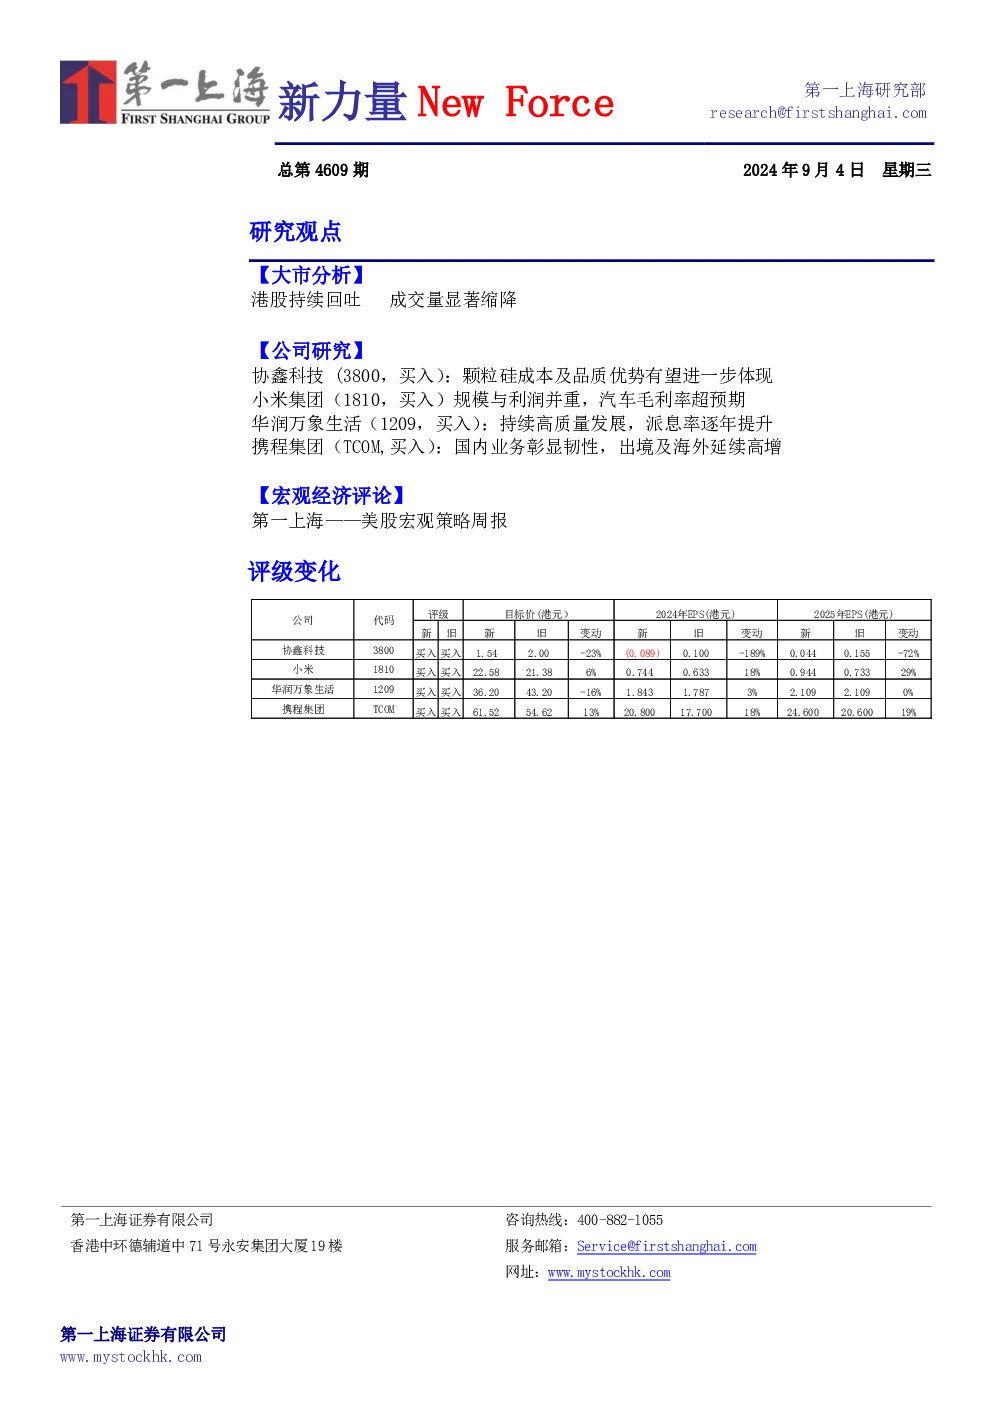
- 协鑫科技(3800,买入):上半年收入同比减少57.7%至88.6亿元,毛利为-5.5亿元,净利润-14.8亿元。业绩下滑主要因硅料价格下降68%及存货减值8.2亿元。颗粒硅销售12.6万吨,同比增加25%,平均不含税均价40.3元/公斤。品质持续提升,18元素总金属杂质产品比例提升至69.5%。下半年徐州6万吨模块化项目有望投产,颗粒硅现金成本有望降至30元/公斤以下。目标价1.54港元,维持买入评级。
- 小米集团(1810,买入):2024年Q2营收888.9亿元,同比增长32.0%;毛利率20.7%,净利润50.7亿元,同比增长38.3%。手机出货量同比增加28.1%至4220万部。IoT业务收入267.6亿元,同比增长20.3%。汽车等创新业务营收63.7亿元,Q2交付27307辆,月交付量超1万台。毛利率15.4%,远超市场预期。目标价22.58港元,维持买入评级。
- 华润万象生活(1209,买入):2024H1收入79.6亿元,同比增长17.1%;核心净利润同比增长24.2%至17.7亿元。拟派发中期股息每股0.279元,同比增长25.1%。在管面积中第三方占比提升至60.7%。期内商管航道收入28.5亿元,同比增长23.4%。购物中心零售额同比增长19.7%至1007亿元,同店可比增长7.6%。写字楼出租率下降6.8个ppt至77.1%。目标价36.2港元,维持买入评级。
- 携程集团(TCOM,买入):2024H1收入247.1亿元,同比增长20.7%;经调整净利润90.4亿元,同比增长64.4%。国内出行稳健,出境及海外延续高增。24Q2综合毛利率81.8%,经调整归母净利润率为39.0%,同比+8.5pct。目标价61.52美元,买入评级。
宏观经济评论
- 美股宏观策略:美国二季度实际GDP年化环比修正值为3%,首次申请失业救济人数略低于预期。核心PCE物价指数同比上涨2.6%,低于预期。市场预期8月非农就业数据将高于7月。若数据不达预期,市场可能提高对美联储9月降息50个基点的预期。
- 策略:大摩首席美股策略师Michael Wilson警告,除非美联储降息超预期,否则股市投资者将失望。建议投资者选择优质股票。AI板块即使回调,主题也未结束。巴菲特继续出售美国银行股票。
- 个股:花旗将苹果选为25年AI首选股,目标价255美元。英伟达二季报超预期,但市场担忧良率及下游应用ROI。台积电受益于英特尔可能分拆代工业务。特斯拉股价受Robotaxi及人形机器人预期支撑。戴尔二季报超预期,AI优化新型服务器订单营收环比增长23%。Ulta Beauty二季报低于预期,但股价已反映其问题。Salesforce二季报EPS超预期。