市场回顾
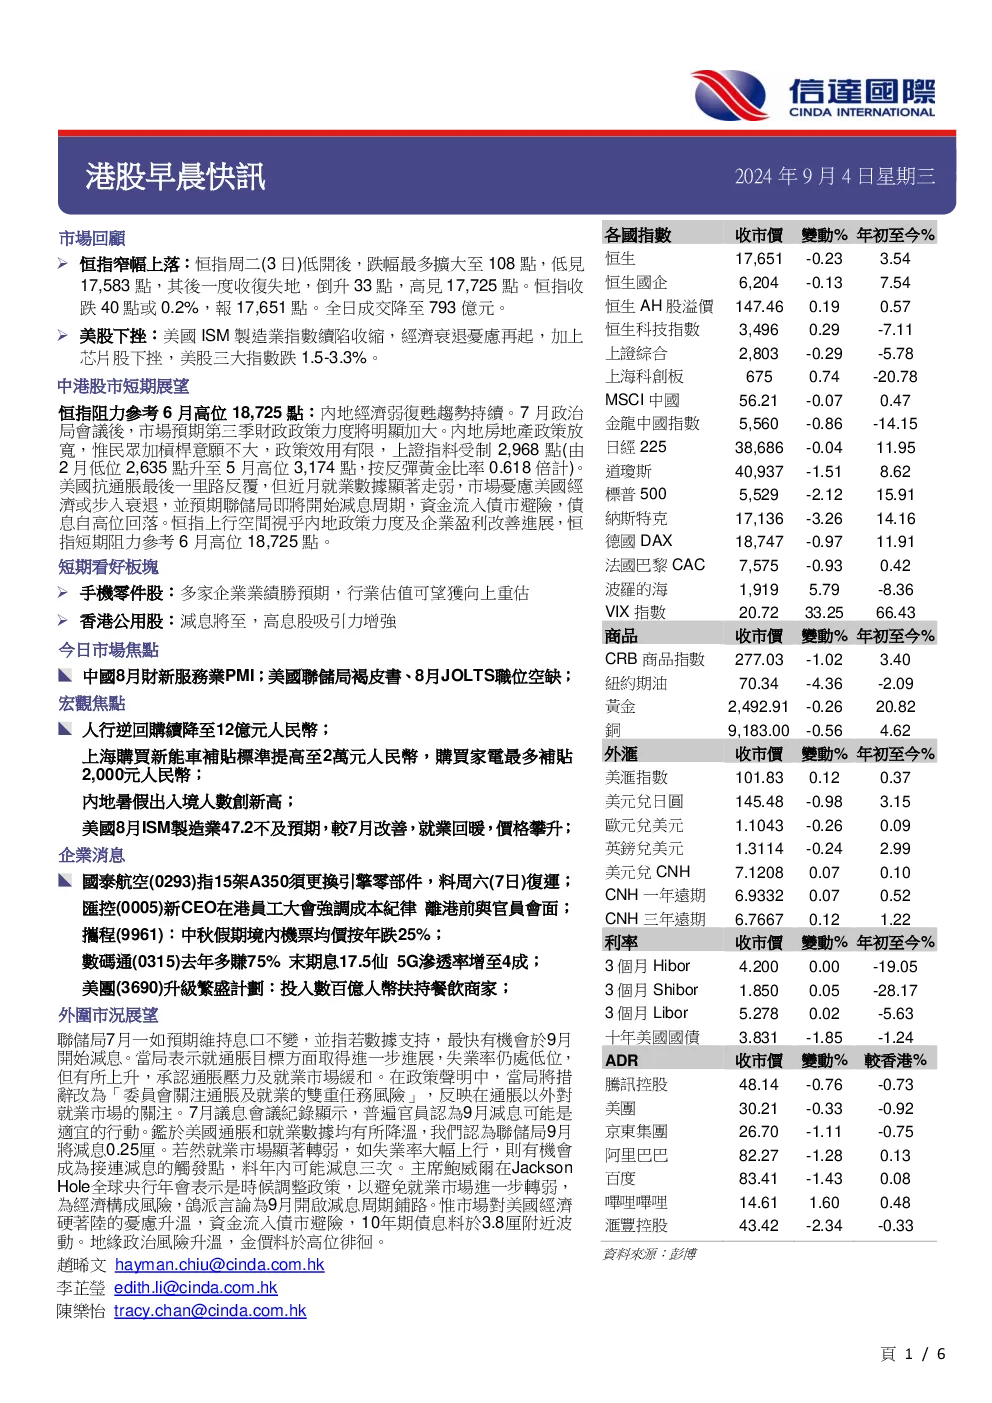
- 恒指窄幅波动:恒指周二低开后跌至17,583点,随后反弹至17,725点,最终收跌40点至17,651点,成交额降至793亿港元。
- 美股下跌:受美国ISM制造业指数持续收缩、经济衰退担忧加剧以及芯片股下挫影响,美股三大指数跌1.5-3.3%。
中港股市短期展望
- 恒指阻力位:内地经济弱复苏趋势持续,市场预期第三季度财政政策力度加大,上证指料受制2,968点。美国抗通胀进入最后阶段,市场担忧经济衰退并预期美联储即将开始降息周期,资金流入债市避险,债息自高位回落。恒指上行空间视内地政策力度及企业盈利改善进展,短期阻力参考6月高位18,725点。
- 短期看好板块:手机零件股(多家企业业绩胜预期,行业估值可望获向上重估)、香港公用股(减息将至,高息股吸引力增強)。
今日市场焦点
- 宏观焦点:人行逆回购降至12亿人民币,上海购车补贴标准提高,内地暑假出入境人数创新高,美国8月ISM制造业PMI不及预期但较7月改善。
- 企業消息:国泰航空15架A350需更换引擎零部件,料周六复运;汇控新CEO强调成本纪律;携程中秋假期境内机票均价按年跌25%;数码通去年多赚75%末期息17.5仙,5G渗透率增至4成;美团升级繁盛计划,投入数百亿扶持餐飲商家。
外围市況展望
- 美联储政策:7月维持息口不变,暗示9月可能开始降息。若就业市场显著转弱,年内可能降息三次。主席鲍威尔在Jackson Hole年会表示是时候调整政策,避免就业市场进一步转弱。市场对美经济硬着陆的担忧升温,资金流入债市避险,10年期债息料于3.8厘附近波动。地缘政治风险升温,金价料高位徘徊。
宏观焦点
- 人行逆回购:续降至12亿人民币,利率仍持稳于1.7厘。
- 上海购车补贴:新能源汽车补贴标准提高至2万人民币,家电最多补贴2,000元人民币。
- 内地暑假出入境:人数创新高,达1.1亿人次,同比增长30%。
- 特斯拉:拟内地生产Model Y六座车型,2025年底开始。
- 中美贸易摩擦:华为对加拿大油菜籽反倾销调查回应,将采取必要措施捍卫权益。
- 香港港口货物吞吐量:第二季升2.9%,达4,580万吨。
- 基金互认优化:措施或于第四季落地,香港互认基金内地销售额度有望大幅提升。
- 欧盟氢能补贴:将收紧规则,确保资金惠及欧洲企业。
- 美国ISM制造业PMI:8月为47.2,不及预期但较7月改善。
- 三藩市联储研究:预计房屋成本今年底将有所缓解。
- 美商務部:指华纸盘倾销率逾10倍。
- 日本财政政策:新首相需设定新的财政整顿目标,预计2025财年实现基本收支盈余。
- 日本央行政策:植田和男表示,若经济与物价表现符合预期,央行将继续加息。
- 企業消息:国泰航空A350复运;中软国际中标贵阳项目;数码通派息;美团升级繁盛计划;美的置业首8月销售额跌47%;景瑞控股首8月销售额跌55%;都市丽人恢复派息;比亚迪墨西哥建厂待美大选后拍板;理想汽车8月新增超充站;南航暑运运送旅客逾2950万人次;携程中秋假期境内机票均价跌25%;汇控新CEO强调成本纪律。