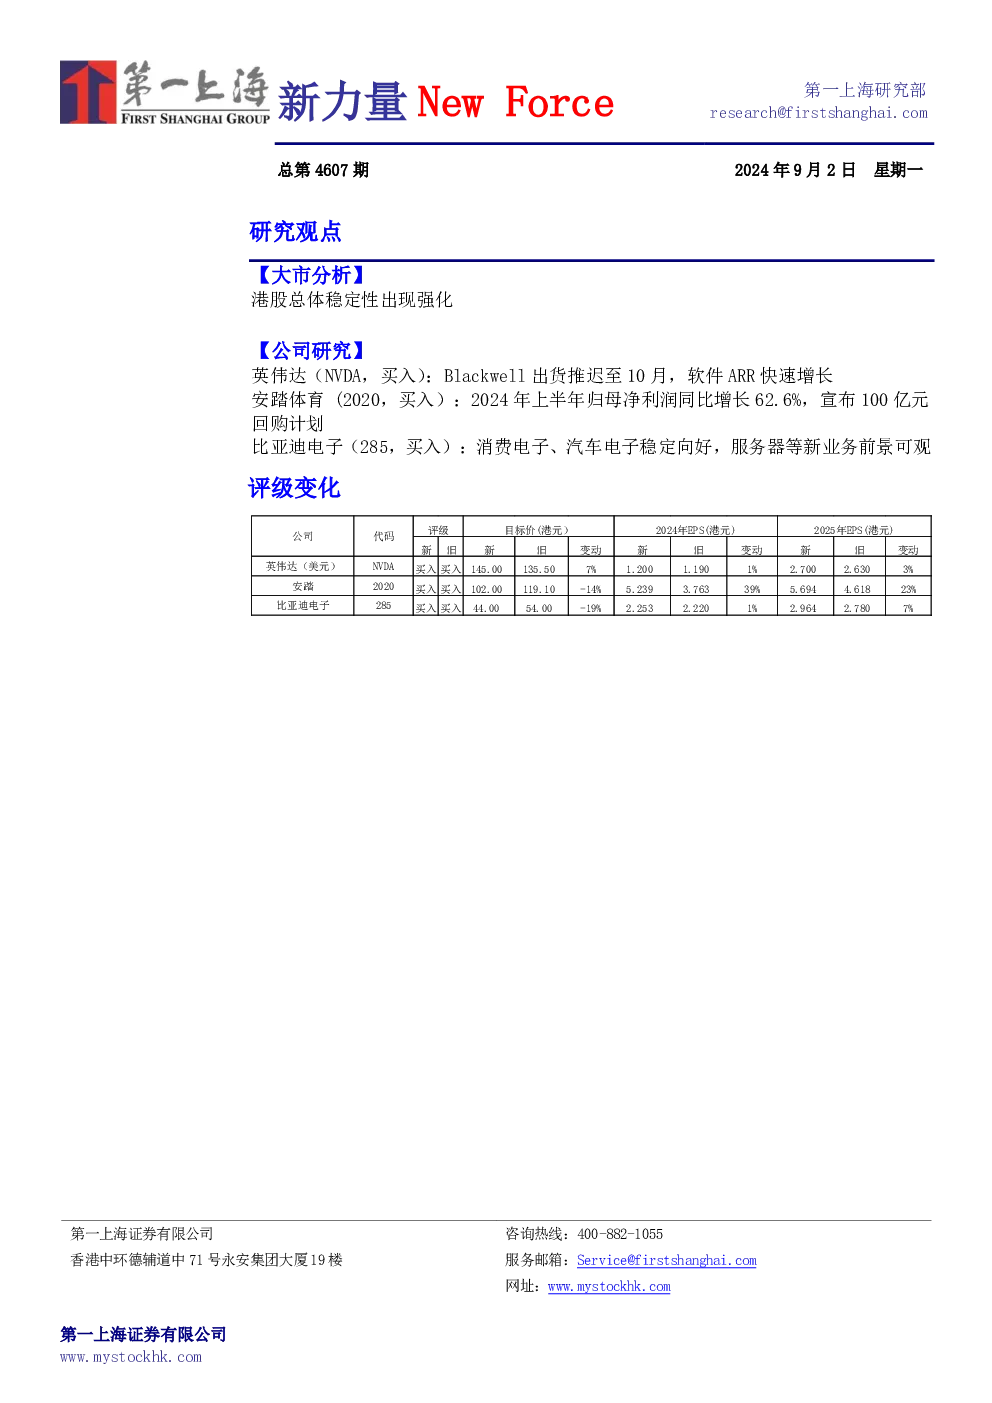
大市分析
港股总体稳定性出现强化。恒指连升两日,进一步上探至接近18000点,成交量显著增加至逾1700亿元,为三个月来最大日成交量。权重股如汇控、腾讯及美团-W成为港股现时护盘三大主力,占恒指流通市值比重达22%以上。中特估品种如石油股、内险股等总体维持稳好状态,占恒指流通市值比重超25%。若这些板块保持稳定,港股总体稳定性有一定保障。指数股涨多跌少,金融板块出现资金换码迹象,内银股回调,非银金融股表现突出,中国人寿股价大涨。恒指收盘报17989点,上升203点或1.14%。
公司研究
英伟达(NVDA,买入)
- 业绩摘要:2025财年Q2收入300亿美元,同比增长122.4%;GAAP净利润166亿美元,同比增长168.2%;Non-GAAP摊薄每股收益为0.68美元,高于预期。
- Blackwell出货推迟至10月,但需求远高于供应,预计第四季度来自Blackwell产品的收入将达到数十亿美元。
- 软件年化收入接近20亿美元,通过AI Enterprise及NIM等服务扩展市场空间。
- 目标价145美元,买入评级。上调公司未来收入预测,但利润率将无明显上升。
- 风险因素:芯片市场竞争、AI计算技术路线改变、中美关系风险。
安踏体育(2020,买入)
- 2024年上半年业绩概况:收入337.4亿元,同比增长13.8%;归母净利润同比增长62.6%至77.2亿元。
- 安踏主品牌表现理想,电商业务快速增长,收入161亿元,同比增长13.5%;毛利率提升至56.6%。
- FILA品牌增长低于预期,其他品牌维持快速增长,DESCENTE和KOLON增长显著。
- 集团宣布未来18个月的100亿元回购计划。
- 2024年展望:预计安踏品牌流水双位数增长,FILA品牌高单位数增长。
- 目标价102.0港元,维持买入评级。
- 风险因素:宏观经济变化、主品牌和FILA表现不及预期、原采料价格波动。
比亚迪电子(285,买入)
- 上半年净利润15.18亿元,同比增长0.14%,低于市场预期,主要由于产品结构变化导致毛利率下降。
- 消费电子业务趋势向好,下半年将表现优于上半年。
- 下半年汽车电子高附加值产品开始放量,预计今年汽车电子增速达40%左右。
- 不断扩宽业务边界,拓展企业级通用服务器、AI服务器等新业务。
- 目标价44港元,维持买入评级。预测2024-2026年收入分别为1705亿、1870亿和2068亿,增长31%、9.7%和10.6%。
- 风险因素:宏观经济变化、行业竞争压力。