-
业绩面临调整压力
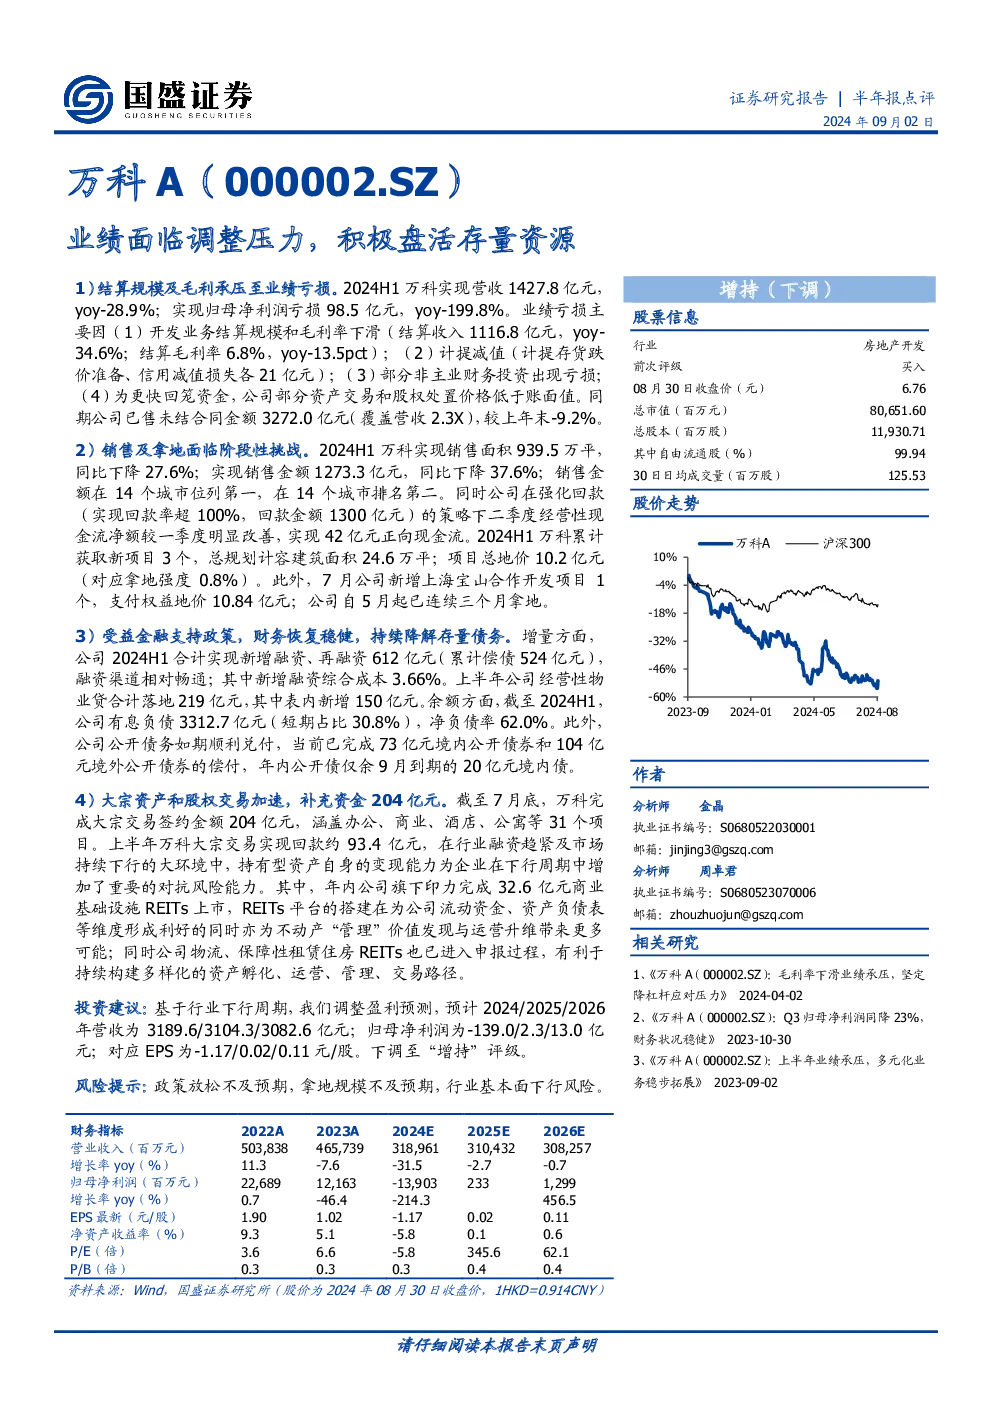
- 2024H1营收1427.8亿元,同比下降28.9%;归母净利润亏损98.5亿元,同比下降199.8%。
- 主要原因:开发业务结算规模下滑(-34.6%)、毛利率下降(-13.5pct)、计提减值(存货跌价准备21亿元)、部分非主业投资亏损、资产交易降价回笼资金。
- 已售未结合同金额3272.0亿元,较上年末下降9.2%。
-
销售及拿地面临挑战
- 销售面积939.5万平,同比下降27.6%;销售金额1273.3亿元,同比下降37.6%。
- 销售金额在14个城市位列第一,在14个城市排名第二。
- 回款率超100%,二季度经营性现金流净额42亿元。
- 2024H1累计获取新项目3个,总地价10.2亿元,拿地强度0.8%。
- 7月新增上海宝山合作开发项目,支付权益地价10.84亿元;5月起连续三个月拿地。
-
财务恢复稳健,持续降解债务
- 2024H1新增融资、再融资612亿元,累计偿债524亿元;融资渠道畅通,综合成本3.66%。
- 经营性物业贷落地219亿元,其中表内新增150亿元。
- 有息负债3312.7亿元(短期占比30.8%),净负债率62.0%。
- 公开债务如期兑付,年内仅余9月到期的20亿元境内债。
-
大宗资产交易加速,补充资金204亿元
- 截至7月底完成大宗交易签约金额204亿元,涵盖办公、商业、酒店、公寓等31个项目。
- 上半年大宗交易回款约93.4亿元。
- 印力商业基础设施REITs上市,物流、保障性租赁住房REITs进入申报。
-
投资建议
- 调整盈利预测:2024/2025/2026年营收3189.6/3104.3/3082.6亿元;归母净利润-139.0/2.3/13.0亿元;EPS -1.17/0.02/0.11元/股。
- 下调至“增持”评级。
-
风险提示
- 政策放松不及预期,拿地规模不及预期,行业基本面下行风险。