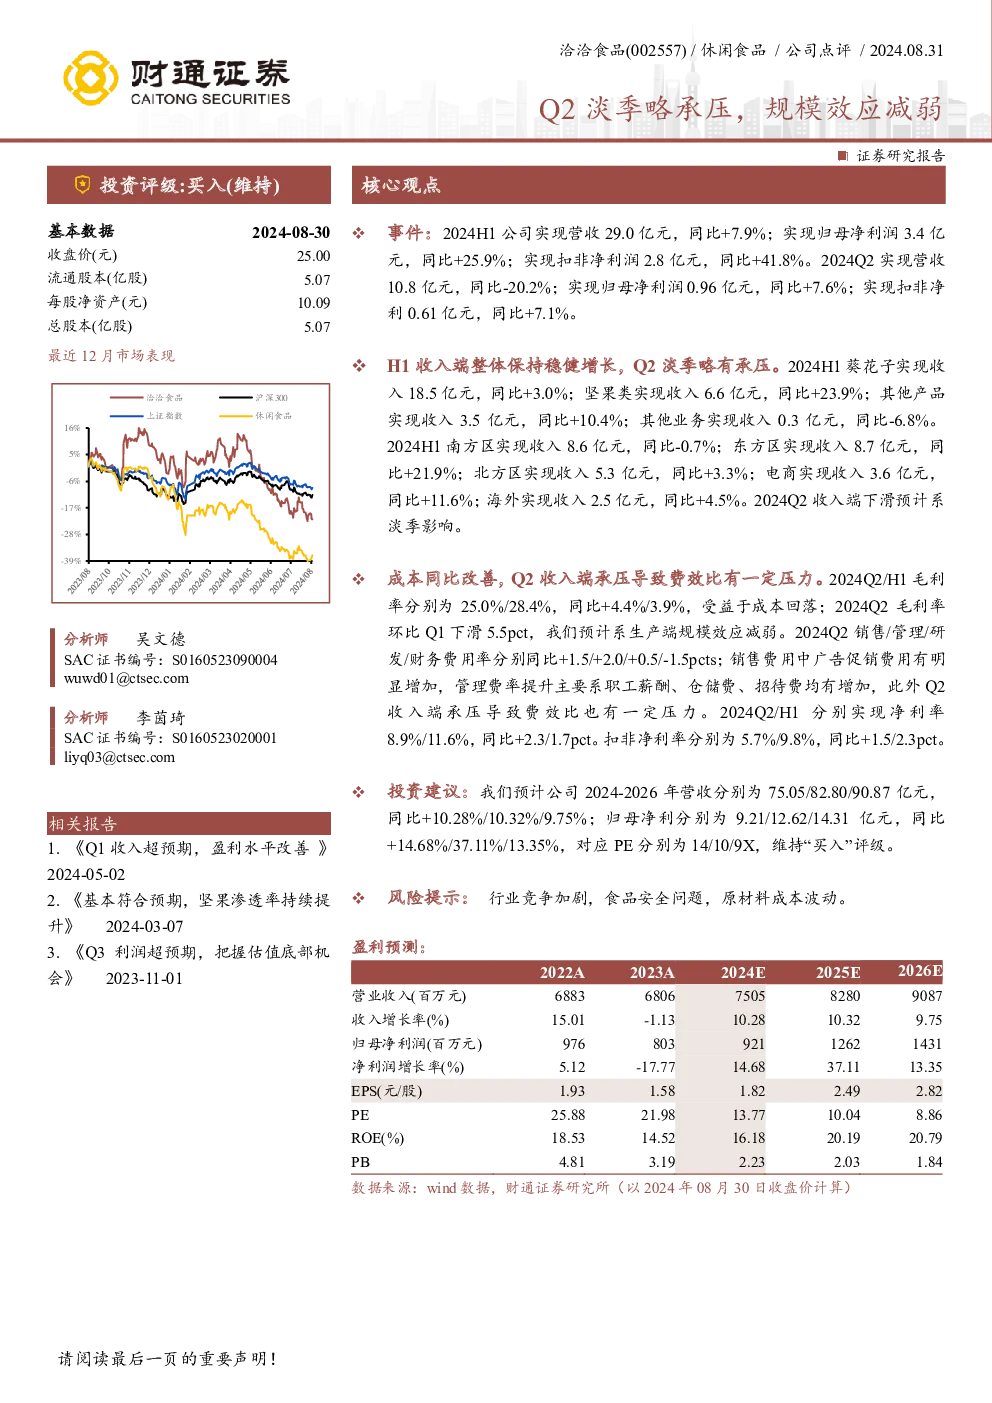
洽洽食品(002557)2024年上半年业绩点评
基本数据
- 2024年8月30日收盘价:25.00元
- 流通股本:5.07亿股
- 每股净资产:10.09元
- 总股本:5.07亿股
主要财务指标
-
2024年上半年:
- 营收:29.0亿元,同比增长7.9%
- 归母净利润:3.4亿元,同比增长25.9%
- 扣非净利润:2.8亿元,同比增长41.8%
-
2024年第二季度:
- 营收:10.8亿元,同比下降20.2%
- 归母净利润:0.96亿元,同比增长7.6%
- 扣非净利:0.61亿元,同比增长7.1%
收入分析
-
2024年上半年:
- 葵花子收入:18.5亿元,同比增长3.0%
- 坚果类收入:6.6亿元,同比增长23.9%
- 其他产品收入:3.5亿元,同比增长10.4%
- 其他业务收入:0.3亿元,同比下降6.8%
-
区域分布:
- 南方区:8.6亿元,同比下降0.7%
- 东方区:8.7亿元,同比增长21.9%
- 北方区:5.3亿元,同比增长3.3%
- 电商:3.6亿元,同比增长11.6%
- 海外:2.5亿元,同比增长4.5%
-
2024年第二季度收入下滑主要受淡季影响。
成本与费用
-
2024年第二季度:
- 毛利率:25.0%,同比上升4.4个百分点
- 销售费用率:上升1.5个百分点
- 管理费用率:上升2.0个百分点
- 研发费用率:上升0.5个百分点
- 财务费用率:下降1.5个百分点
-
2024年上半年:
- 净利率:11.6%,同比上升1.7个百分点
- 扣非净利率:9.8%,同比上升2.3个百分点
投资建议
- 盈利预测:
- 2024-2026年营收预测分别为75.05亿元、82.80亿元、90.87亿元,同比增长10.28%、10.32%、9.75%
- 归母净利润预测分别为9.21亿元、12.62亿元、14.31亿元,同比增长14.68%、37.11%、13.35%
- 当前股价对应PE分别为14倍、10倍、9倍,维持“买入”评级
风险提示
详细财务数据
-
2022年度:
- 营收:68.83亿元
- 归母净利润:9.76亿元
- EPS:1.93元
- PE:25.88倍
- ROE:18.53%
-
2023年度:
- 营收:68.06亿元
- 归母净利润:8.03亿元
- EPS:1.58元
- PE:21.98倍
- ROE:14.52%
-
2024年预测:
- 营收:75.05亿元
- 归母净利润:9.21亿元
- EPS:1.82元
- PE:13.77倍
- ROE:16.18%
-
2025年预测:
- 营收:82.80亿元
- 影归母净利润:12.62亿元
- EPS:2.49元
- PE:10.04倍
- ROE:20.19%
-
**