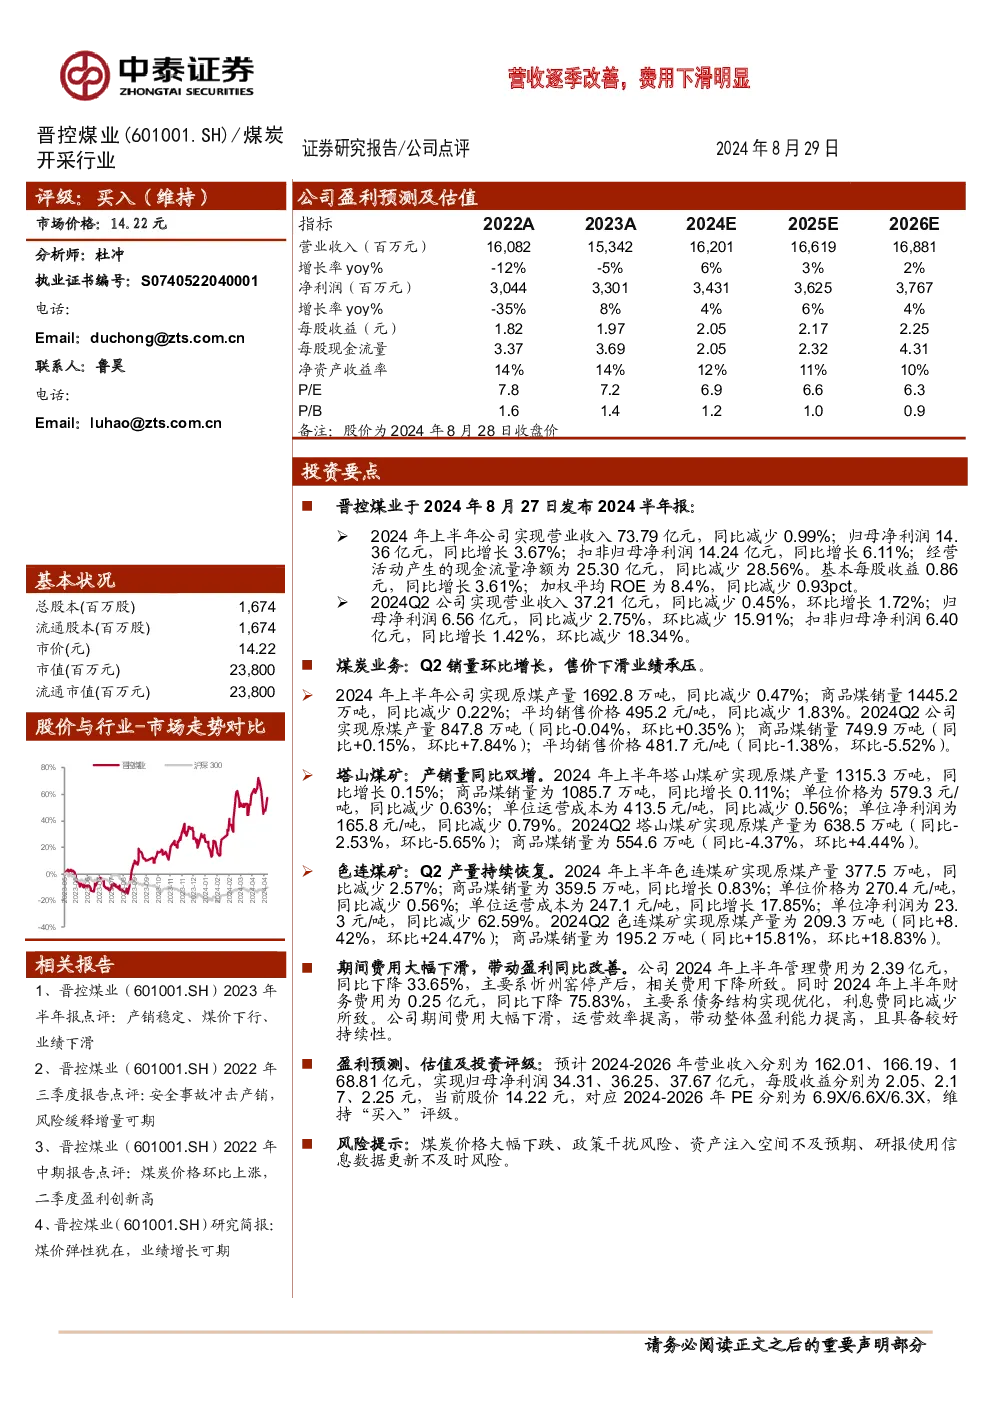
晋控煤业(601001.SH)2024年半年报点评
评级:买入(维持)
市场价格:14.22元
主要财务数据
- 总股本:1,674百万股
- 流通股本:1,674百万股
- 市值:23,800百万元
- 市盈率:2024年为6.9倍,2025年为6.6倍,2026年为6.3倍
- 市净率:2024年为1.4倍,2025年为1.2倍,2026年为1.0倍
经营情况
-
2024年上半年:
- 营业收入:73.79亿元,同比减少0.99%
- 归母净利润:14.36亿元,同比增长3.67%
- 扣非归母净利润:14.24亿元,同比增长6.11%
- 经营活动产生的现金流量净额:25.30亿元,同比减少28.56%
-
2024年第二季度:
- 营业收入:37.21亿元,同比减少0.45%,环比增长1.72%
- 归母净利润:6.56亿元,同比减少2.75%,环比减少15.91%
- 扣非归母净利润:6.40亿元,同比增长1.42%,环比减少18.34%
煤炭业务分析
-
2024年上半年:
- 原煤产量:1692.8万吨,同比减少0.47%
- 商品煤销量:1445.2万吨,同比减少0.22%
- 平均销售价格:495.2元/吨,同比减少1.83%
-
塔山煤矿:
- 原煤产量:1315.3万吨,同比增长0.15%
- 商品煤销量:1085.7万吨,同比增长0.11%
- 单位价格:579.3元/吨,同比减少0.63%
- 单位运营成本:413.5元/吨,同比减少0.56%
- 单位净利润:165.8元/吨,同比减少0.79%
-
色连煤矿:
- 原煤产量:377.5万吨,同比减少2.57%
- 商品煤销量:359.5万吨,同比增长0.83%
- 单位价格:270.4元/吨,同比减少0.56%
- 单位运营成本:247.1元/吨,同比增长17.85%
- 单位净利润:23.3元/吨,同比减少62.59%
成本与费用
- 管理费用:2.39亿元,同比下降33.65%,主要系忻州窑停产后相关费用下降所致
- 财务费用:0.25亿元,同比下降75.83%,主要系债务结构优化,利息费减少所致
盈利预测与估值
-
2024-2026年:
- 营业收入:162.01、166.19、168.81亿元
- 归母净利润:34.31、36.25、37.67亿元
- 每股收益:2.05、2.17、2.25元
- 当前股价14.22元,对应2024-2026年PE分别为6.9X、6.6X、6.3X
-
评级:维持“买入”评级
风险提示
- 煤炭价格大幅下跌
- 政策干扰风险
- 资产注入空间不及预期
- 研报使用信息数据更新不及时风险
重要声明:
中泰证券股份有限公司具有中国证券监督管理委员会许可的证券投资咨询业务资格。投资者应注意,在法律允许的情况下,本公司及其关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司提供或争取提供投资银行、财务顾问和