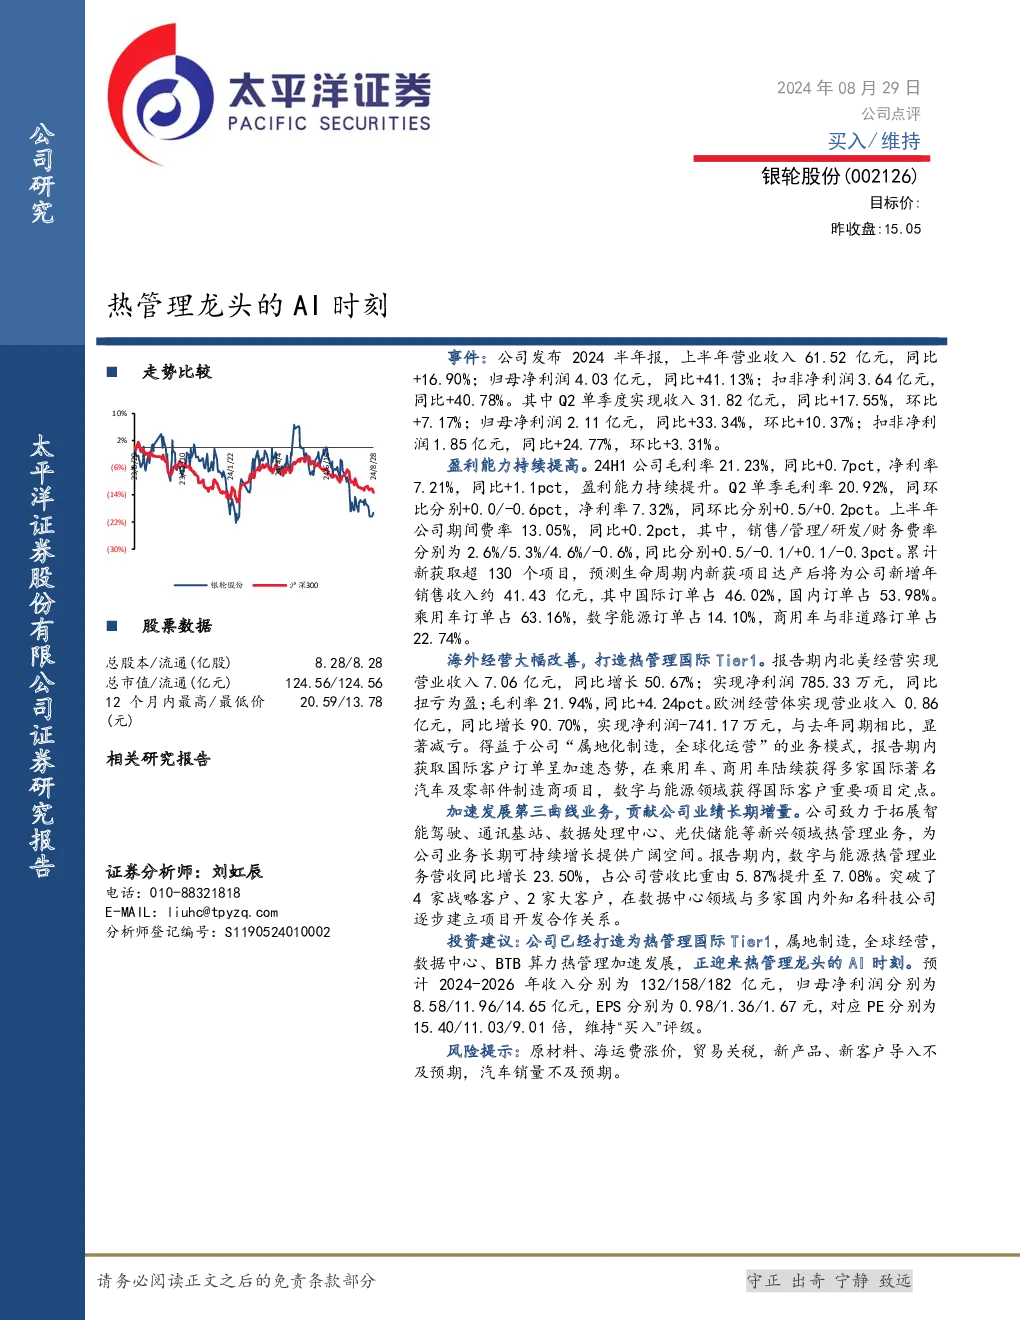
公司2024上半年业绩表现强劲,营收和净利润均实现显著增长。具体数据如下:
- 整体业绩:上半年营业收入61.52亿元,同比增长16.90%;归母净利润4.03亿元,同比增长41.13%;扣非净利润3.64亿元,同比增长40.78%。
- 季度表现:Q2单季度收入31.82亿元,同比增长17.55%,环比增长7.17%;归母净利润2.11亿元,同比增长33.34%,环比增长10.37%;扣非净利润1.85亿元,同比增长24.77%,环比增长3.31%。
盈利能力持续提高:
- 上半年毛利率21.23%,同比提升0.7个百分点;净利率7.21%,同比提升1.1个百分点。
- Q2单季毛利率20.92%,同比持平,环比下降0.6个百分点;净利率7.32%,同比提升0.5个百分点,环比提升0.2个百分点。
- 期间费率13.05%,同比提升0.2个百分点,其中销售、管理、研发、财务费率分别为2.6%、5.3%、4.6%和-0.6%,同比分别变动+0.5、-0.1、+0.1和-0.3个百分点。
新项目获取:
- 累计新获取超130个项目,预计生命周期内新增年销售收入约41.43亿元。
- 国际订单占46.02%,国内订单占53.98%;乘用车订单占63.16%,数字能源订单占14.10%,商用车与非道路订单占22.74%。
海外经营大幅改善:
- 北美经营收入7.06亿元,同比增长50.67%,实现净利润785.33万元,同比扭亏为盈,毛利率21.94%,同比提升4.24个百分点。
- 欧洲经营收入0.86亿元,同比增长90.70%,净利润-741.17万元,显著减亏。
- 得益于“属地化制造,全球化运营”模式,国际客户订单加速获取,乘用车、商用车及数字能源领域均获得重要项目定点。
第三曲线业务发展:
- 数字与能源热管理业务营收同比增长23.50%,占公司营收比重提升至7.08%。
- 突破4家战略客户、2家大客户,数据中心领域与多家国内外知名科技公司建立合作关系。
投资建议:
- 预计2024-2026年收入分别为132亿元、158亿元、182亿元,归母净利润分别为8.58亿元、11.96亿元、14.65亿元,EPS分别为0.98元、1.36元、1.67元,对应PE分别为15.40倍、11.03倍、9.01倍,维持“买入”评级。
风险提示:
- 原材料、海运费涨价,贸易关税,新产品、新客户导入不及预期,汽车销量不及预期。
研究结论:
公司已打造为热管理国际Tier1,属地制造、全球经营,数据中心、BTB算力热管理加速发展,正迎来热管理龙头的AI时刻。