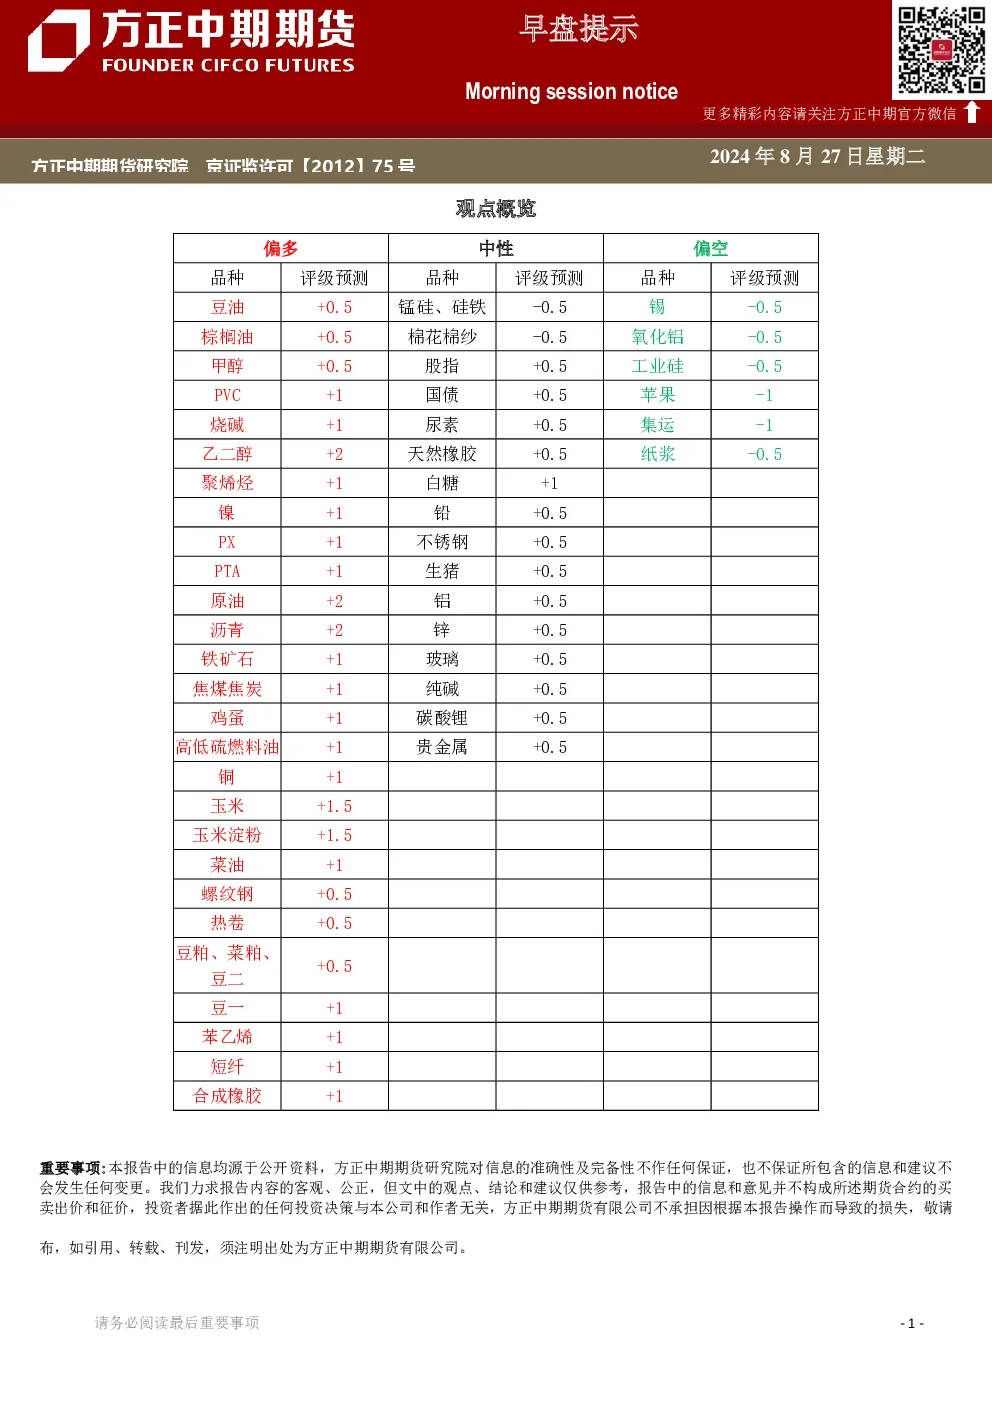
观点概览
本报告提供各品种期货的分品种观点详述,并对市场进行综合分析。报告强调信息来源的公开性,观点仅供参考,不构成投资建议。
分品种观点详述
- IM期货:上涨,成交持仓方面IF和IH成交持仓下降,IC和IM成交下降持仓上升。
- 不锈钢:现货价格持平,期货整理,印尼矿端和镍生铁成本支撑较强,需求一般,库存窄幅回升,预计8月产量增幅扩大。13500上方震荡反复,关注13900和14200。
- 螺纹钢:止跌,现货需求阶段性释放,期现短暂共振。基本面健康,但板材持续累库,对进一步上涨偏谨慎,需跟踪需求增加情况。
- 铁矿石:盘面反弹,产业层面成材表需回升,但铁水产量下降,需求端对炉料端价格无明显上行驱动。
- 苯乙烯:供需趋于双增,港口库存低位,传统旺季预期下价格预计偏强。
- 生猪:猪价连续上涨后市场恐高情绪增加,散户及集团企业出栏增加,09合约临近交割波动剧烈。关注8-9月份终端消费复苏情况。
- 鸡蛋:近端供给不大,蛋价高开低走。产能趋势回升,但增幅趋小,远期饲料原料价格回落或降低补栏门槛。2024年下半年蛋鸡产业周期可能继续下行,蛋价中期跌破养殖成本概率较高。
- 纸浆:美联储偏鸽表态支撑市场情绪,但下游市场仍较弱,盘面反弹放缓后考虑空配,01合约短期压力上移至5950-6000元。
- 苹果:市场延续偏宽松预期,库存苹果余量同比略高,消费表现一般,新季苹果产量预估同比略增,消费端未见明显提振。10合约短期或继续震荡寻底,操作方面建议偏空思路对待。
市场逻辑
- 美联储政策:鲍威尔释放明确的政策转向信号,9月降息可能基本敲定,25BP可能性更高。情绪面推动贵金属价格上行,但存在过度预期,须警惕风险事件导致情绪面变化。
- 国内经济:经济修复趋势有待加速,再通胀继续放缓。基建改善预期较强但地产风险未减,内需总体有待提升,外需暂时稳定,总需求仍有压力。
- 产业基本面:不锈钢成本支撑较强,需求一般;螺纹钢基本面健康但板材累库;铁矿石供需双增,港口库存低位;苯乙烯供需双增;生猪出栏增加;鸡蛋产能回升,但中期下行概率高;纸浆下游市场弱;苹果市场延续宽松预期。
交易策略
- 单边观望:10合约估值偏低短期或有反弹。
- 空配:纸浆01合约短期压力上移至5950-6000元。
- 偏空思路:苹果10合约短期或继续震荡寻底。
风险点
- 商品系统性波动
- 禽流感
- 饲料价格
- 餐饮消费超预期反弹