猜你想问
这份研报的核心内容是什么?
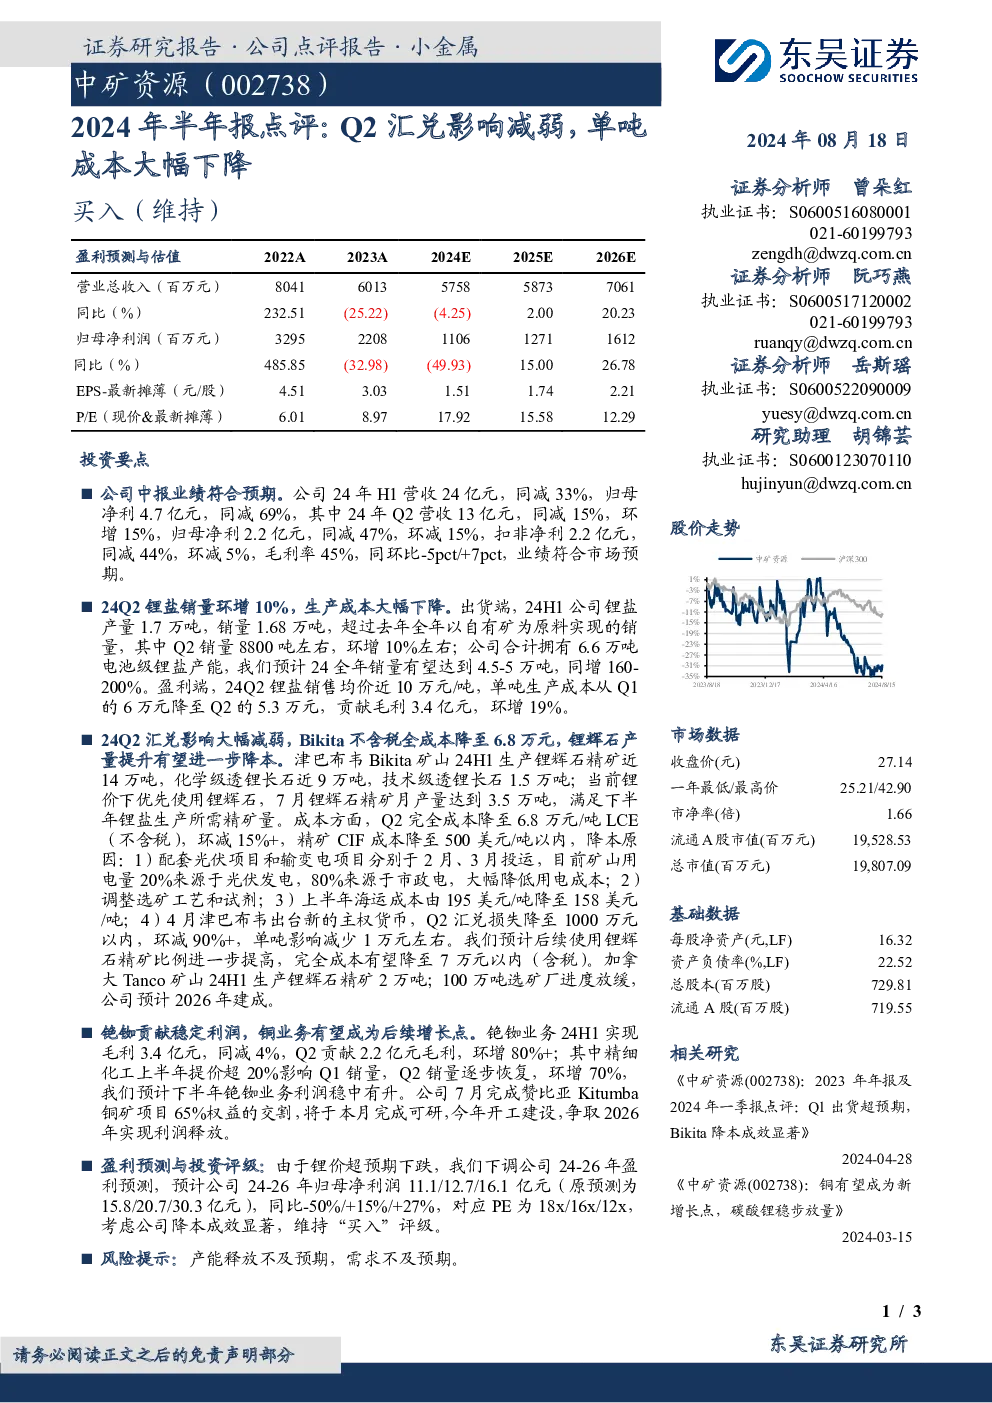
这份研报主要点评了公司2024年半年报,指出Q2汇兑影响减弱,单吨生产成本大幅下降。公司H1营收24亿元,同比减少33%;归母净利4.7亿元,同比大幅减少69%。Q2营收13亿元,同比减少15%,环比增长15%;归母净利2.2亿元,同比减少47%,环比减少15%。锂盐业务方面,Q2销量环比增长10%,预计全年销量4.5-5万吨,同比大幅增长160-200%。Q2锂盐均价近10万元/吨,单吨生产成本降至5.3万元,同比大幅下降,贡献毛利3.4亿元,环比增长19%。成本控制成效显著,津巴布韦Bikita矿山Q2完全成本降至6.8万元/吨LCE(不含税),精矿CIF成本降至500美元/吨以内。主要降本原因包括光伏发电降低用电成本、选矿工艺优化、海运成本下降以及津巴布韦新货币汇兑损失大幅减少。预计后续锂辉石使用比例提高,完全成本有望进一步下降。铯铷业务稳定,Q2毛利贡献2.2亿元,环比增长80%以上。铜业务增长可期,7月完成赞比亚Kitumba铜矿项目65%权益交割,预计今年开工,2026年实现利润释放。
有色金属行业的发展趋势如何?
研报指出,有色金属行业在2024年上半年面临成本控制压力,但通过技术创新和供应链优化,部分企业已实现成本显著下降。例如,通过使用光伏发电、优化选矿工艺、降低海运成本等措施,部分矿山完全成本大幅下降。此外,津巴布韦新货币的推出大幅减少了汇兑损失,进一步提升了盈利能力。未来,随着锂辉石使用比例的提高,成本有望进一步控制。同时,全球新能源需求持续增长,为有色金属行业带来发展机遇。但需关注产能释放和市场需求的不确定性,这些因素可能影响行业整体盈利水平。
研报重点分析了哪些方面?
研报重点分析了公司2024年半年报的核心财务数据,特别是Q2的经营表现。报告显示,公司Q2营收和利润环比有所增长,但同比仍大幅下降。锂盐业务是报告的重点分析方向,Q2销量环比增长10%,预计全年销量同比大幅增长160-200%,单吨生产成本降至5.3万元,同比大幅下降,贡献毛利3.4亿元。报告还详细分析了成本控制措施,如津巴布韦Bikita矿山的成本大幅下降,主要得益于光伏发电、选矿工艺优化、海运成本下降以及新货币汇兑损失减少。此外,报告也关注了铯铷业务和铜业务的增长潜力。
当前市场对有色金属行业的现状如何判断?
当前市场对有色金属行业的判断较为复杂。一方面,全球新能源需求持续增长,为有色金属行业带来发展机遇,特别是锂盐等关键材料的需求大幅增长。另一方面,行业面临成本控制压力,部分矿山因电力、海运等成本上升导致盈利能力下降。此外,地缘政治风险和汇率波动也对行业产生影响。例如,津巴布韦新货币的推出虽然减少了汇兑损失,但也带来了一定的不确定性。总体来看,市场对有色金属行业的判断需综合考虑供需关系、成本控制、政策环境等多方面因素。
研报提示了哪些风险?
研报提示了公司未来发展中可能面临的风险。首先,产能释放不及预期可能导致公司无法满足市场需求,影响业绩增长。其次,市场需求不及预期也可能导致公司产品销售受阻,影响盈利能力。此外,地缘政治风险和汇率波动也可能对公司经营产生影响。例如,津巴布韦新货币的推出虽然减少了汇兑损失,但也带来了一定的不确定性。此外,环保政策的变化也可能对公司的生产经营产生影响。因此,投资者需关注这些风险因素,谨慎评估公司未来发展前景。