猜你想问
这份研报的核心内容是什么?
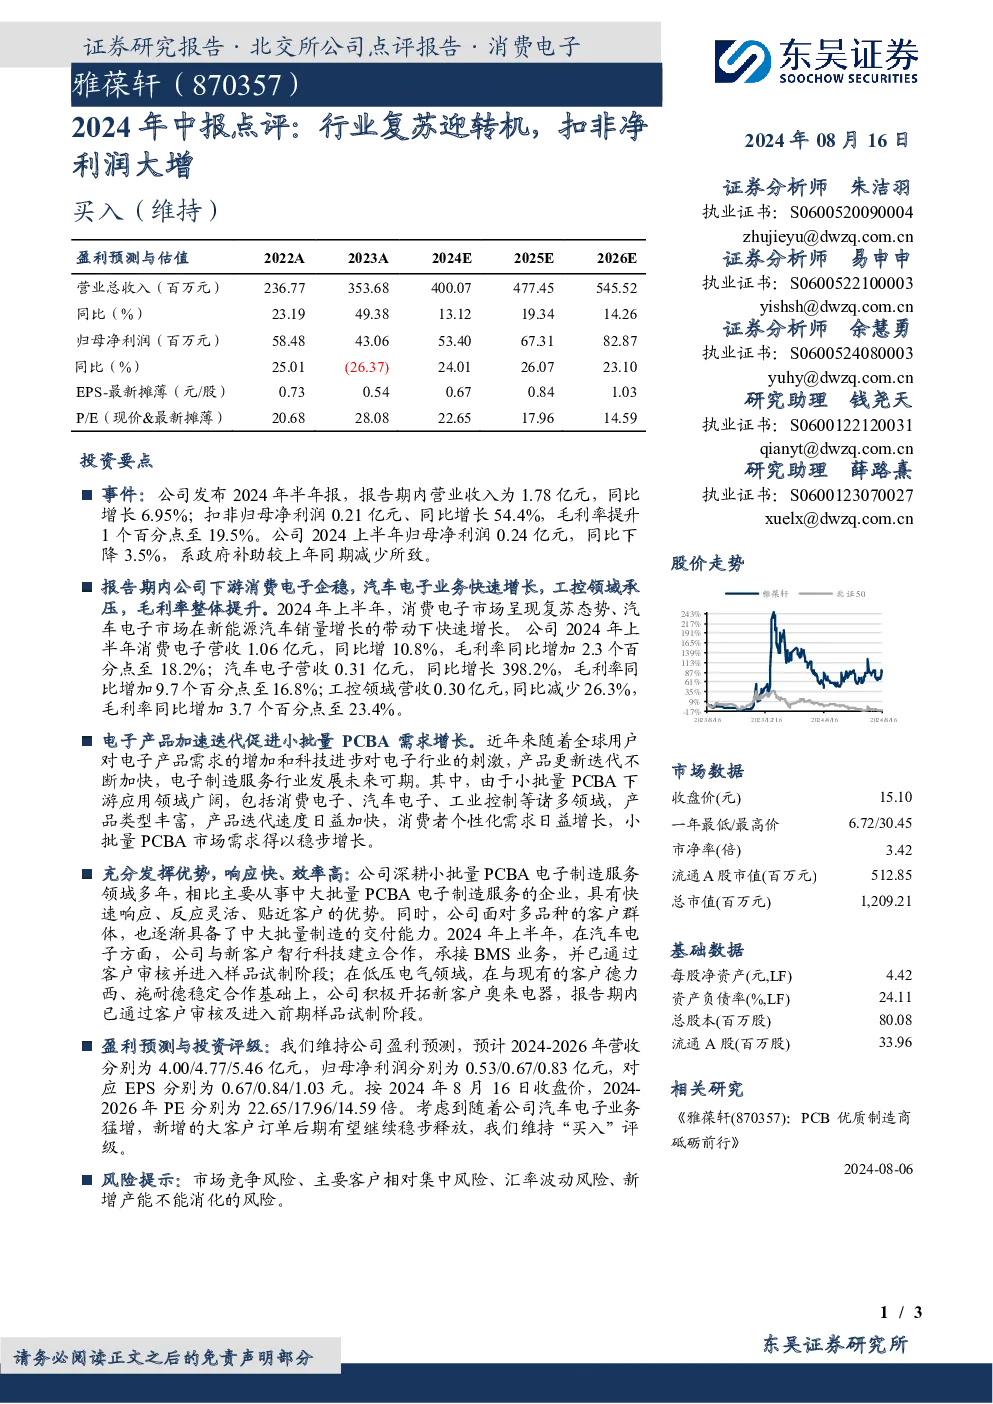
这份研报点评了2024年中报,显示公司营业收入1.78亿元,同比增长6.95%;扣非归母净利润0.21亿元,同比增长54.4%,毛利率提升至19.5%。报告期内,下游消费电子企稳,汽车电子业务快速增长,工控领域承压。消费电子营收1.06亿元,同比增10.8%,毛利率提升2.3个百分点至18.2%;汽车电子营收0.31亿元,同比增长398.2%,毛利率提升9.7个百分点至16.8%;工控领域营收0.30亿元,同比减少26.3%,毛利率提升3.7个百分点至23.4%。公司深耕小批量PCBA领域,具有快速响应、灵活交付的优势,上半年在汽车电子和低压电气领域分别与新客户建立合作并进入样品试制阶段。
电子设备行业发展趋势如何?
电子设备行业在2024年中报显示复苏迹象,消费电子企稳,汽车电子业务快速增长,成为主要增长动力。公司深耕小批量PCBA领域,在快速响应、灵活交付方面具有优势,上半年在汽车电子和低压电气领域分别与新客户建立合作并进入样品试制阶段。汽车电子营收同比增长398.2%,毛利率提升9.7个百分点至16.8%,显示出该领域的高增长潜力。工控领域营收同比减少26.3%,但毛利率提升3.7个百分点至23.4%,表明公司在该领域仍保持一定的盈利能力。整体来看,电子设备行业在经历调整后迎来复苏,汽车电子成为行业增长的重要驱动力。
研报重点分析了哪些方向?
研报重点分析了公司在2024年上半年的经营情况,特别是营收、净利润及毛利率的变化。报告显示,公司营业收入1.78亿元,同比增长6.95%;扣非归母净利润0.21亿元,同比增长54.4%,毛利率提升至19.5%。在业务板块方面,消费电子、汽车电子和工控领域分别表现不同,其中汽车电子业务增长最为显著,营收同比增长398.2%,毛利率提升9.7个百分点至16.8%。公司还展示了在汽车电子和低压电气领域的新客户合作进展,以及未来三年(2024-2026年)的营收和净利润预测。
当前市场现状如何判断?
当前市场现状显示电子设备行业正在复苏,消费电子企稳,汽车电子业务成为主要增长动力。公司2024年半年报数据表明,消费电子营收同比增长10.8%,汽车电子营收同比增长398.2%,显示出下游需求的回暖。公司在小批量PCBA领域的优势使其能够快速响应市场变化,上半年在汽车电子和低压电气领域分别与新客户建立合作并进入样品试制阶段。然而,工控领域营收同比减少26.3%,表明该领域仍面临一定压力。整体来看,市场正在逐步恢复,汽车电子领域增长潜力较大,但部分领域仍需关注。
研报提到了哪些风险提示?
研报提示了公司面临的风险,包括市场竞争、主要客户集中、汇率波动及新增产能消化风险。市场竞争方面,电子设备行业竞争激烈,公司需要持续提升产品竞争力。主要客户集中可能导致经营风险,需要拓展更多客户以分散风险。汇率波动可能影响公司海外业务收入,需要加强汇率风险管理。新增产能消化风险方面,公司需要确保新增产能能够有效转化为实际销售,避免库存积压。此外,工控领域营收下滑也表明市场环境变化可能对公司业务产生影响,需要密切关注。