猜你想问
这份能源周报主要分析了哪些内容?
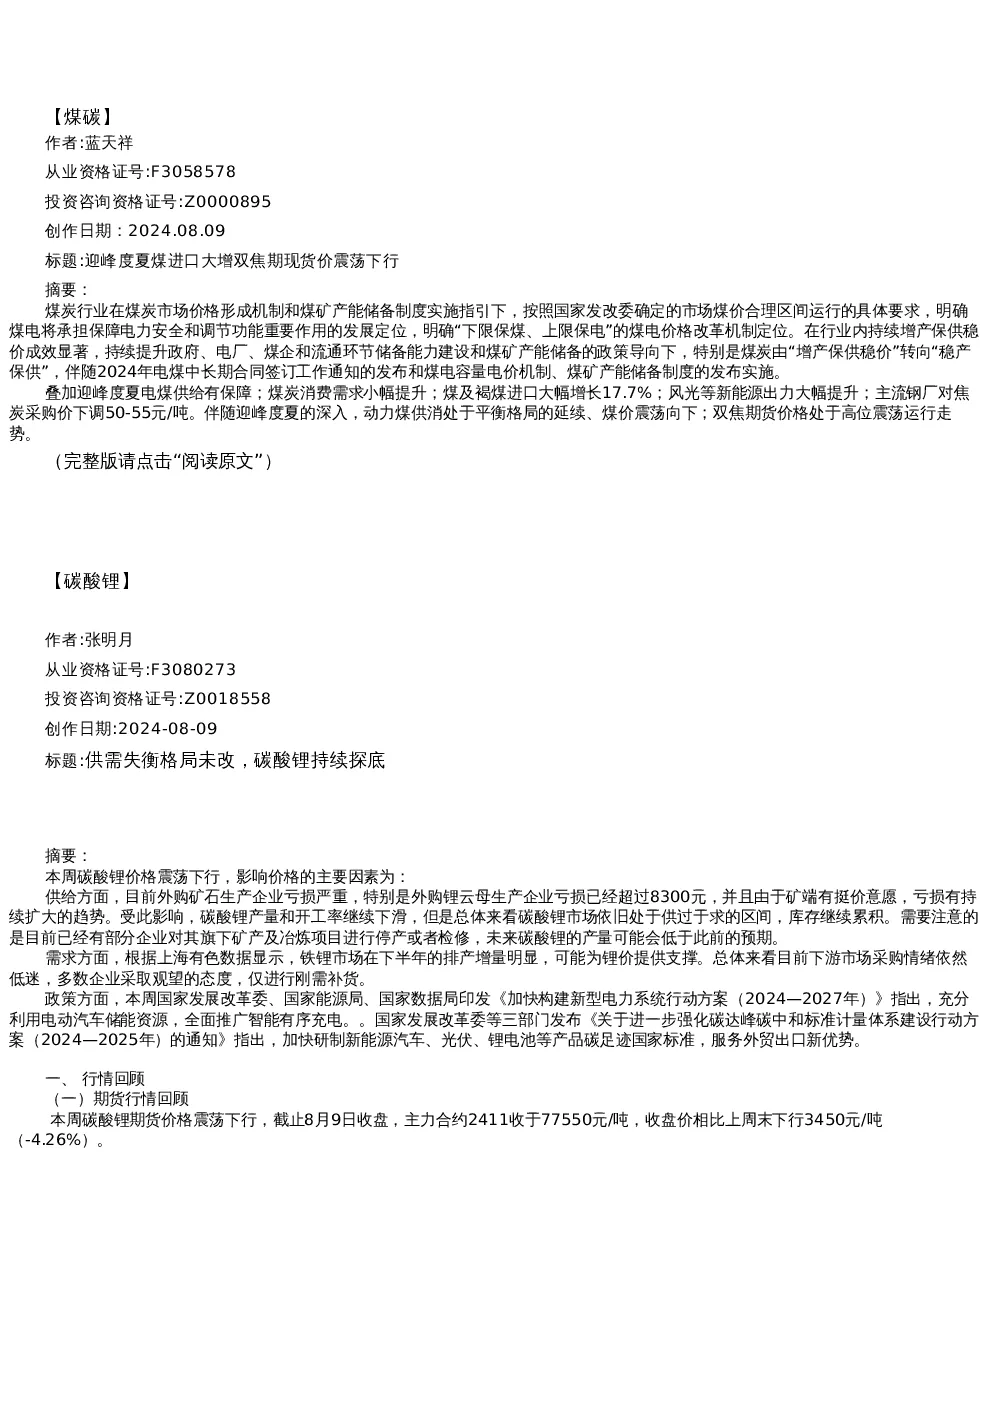
这份能源周报主要分析了煤炭和碳酸锂两个行业的最新动态。煤炭行业方面,报告探讨了政策背景、供需格局以及价格走势,指出煤电在保障电力安全和调节功能中的重要作用,以及动力煤和双焦的价格变化趋势。碳酸锂行业方面,报告回顾了期货和现货行情,分析了供给、库存和需求情况,并介绍了相关行业政策、经济数据及行业新闻。最后,报告总结了碳酸锂行业的供需格局和未来发展趋势。
煤炭和碳酸锂行业的发展趋势如何?
煤炭行业的发展趋势方面,报告指出在政策指引下,煤电将承担保障电力安全和调节功能,动力煤价格形成机制和煤矿产能储备制度将得到实施,煤价预计将保持震荡下行。双焦期货则高位震荡运行。碳酸锂行业方面,报告显示供给端亏损扩大,部分企业停产,未来产量可能下降,但供大于求格局未变;需求端铁锂排产上升,电动车需求韧性较强,但价格反弹艰难。此外,报告还提到三部门将完善电动汽车充电分时电价政策,以及加强产品碳足迹碳标识标准建设等政策动向。
报告中重点分析了煤炭和碳酸锂的哪些方面?
报告中重点分析了煤炭行业的政策背景、供需格局和价格走势。在政策背景方面,报告强调了煤炭市场价格形成机制和煤矿产能储备制度的重要性,以及煤电在保障电力安全中的作用。在供需格局方面,报告指出迎峰度夏电煤供给有保障,消费需求小幅提升,进口大幅增长,新能源出力提升,但主流钢厂下调焦炭采购价。在价格走势方面,报告预测动力煤供消平衡格局延续,煤价震荡下行;双焦期货高位震荡运行。对于碳酸锂行业,报告重点分析了行情回顾、供需分析、行业政策、经济数据及行业新闻,以及观点总结。在行情回顾方面,报告回顾了期货和现货价格变化。在供需分析方面,报告分析了供给、库存和需求情况。在行业政策方面,报告介绍了完善电动汽车充电分时电价政策等政策动向。在经济数据及行业新闻方面,报告提到了比亚迪动力电池装机量、汽车经销商库存预警指数、三星SDI在波兰建立锂电池生产基地等新闻。在观点总结方面,报告总结了碳酸锂行业的供需格局和未来发展趋势。
当前煤炭和碳酸锂的市场现状如何?
当前煤炭市场现状方面,报告指出动力煤供消平衡格局延续,煤价震荡下行;双焦期货高位震荡运行。在政策方面,煤炭市场价格形成机制和煤矿产能储备制度得到实施,煤电承担保障电力安全和调节功能,明确“下限保煤、上限保电”的煤电价格改革机制。在供需方面,迎峰度夏电煤供给有保障,消费需求小幅提升,进口大幅增长17.7%,风光等新能源出力大幅提升,主流钢厂下调焦炭采购价50-55元/吨。对于碳酸锂市场,报告显示期货主力合约2411收于77550元/吨,下跌3450元/吨(-4.26%);现货工业级均价跌至7.6万元/吨,电池级均价跌至7.85万元/吨。供给端外购矿石生产企业亏损严重,锂辉石亏损5600元/吨,锂云母亏损超8300元/吨,部分企业停产检修,产量可能低于预期;库存端冶炼厂库存61304吨,下游库存32828吨,库存继续累积;需求端下游采购情绪低迷,仅刚需补货,铁锂排产增量可能提供支撑,但反弹效果有限。
这份研报有哪些风险提示?
这份研报对煤炭和碳酸锂行业的主要风险提示包括:煤炭行业方面,政策调整可能影响煤炭市场价格形成机制和煤矿产能储备制度的实施效果,进而影响煤电的保障电力安全和调节功能;供需格局变化可能导致煤炭价格波动。碳酸锂行业方面,供给端亏损扩大可能导致部分企业停产,影响未来产量;库存继续累积可能对价格形成压力;下游采购情绪低迷可能影响需求增长;铁锂排产增量可能无法有效支撑价格反弹。此外,行业政策变化、经济数据波动以及行业新闻也可能对煤炭和碳酸锂行业产生影响,需要投资者密切关注。