华虹半导体与华虹公司的基本面分析与估值更新
概述:
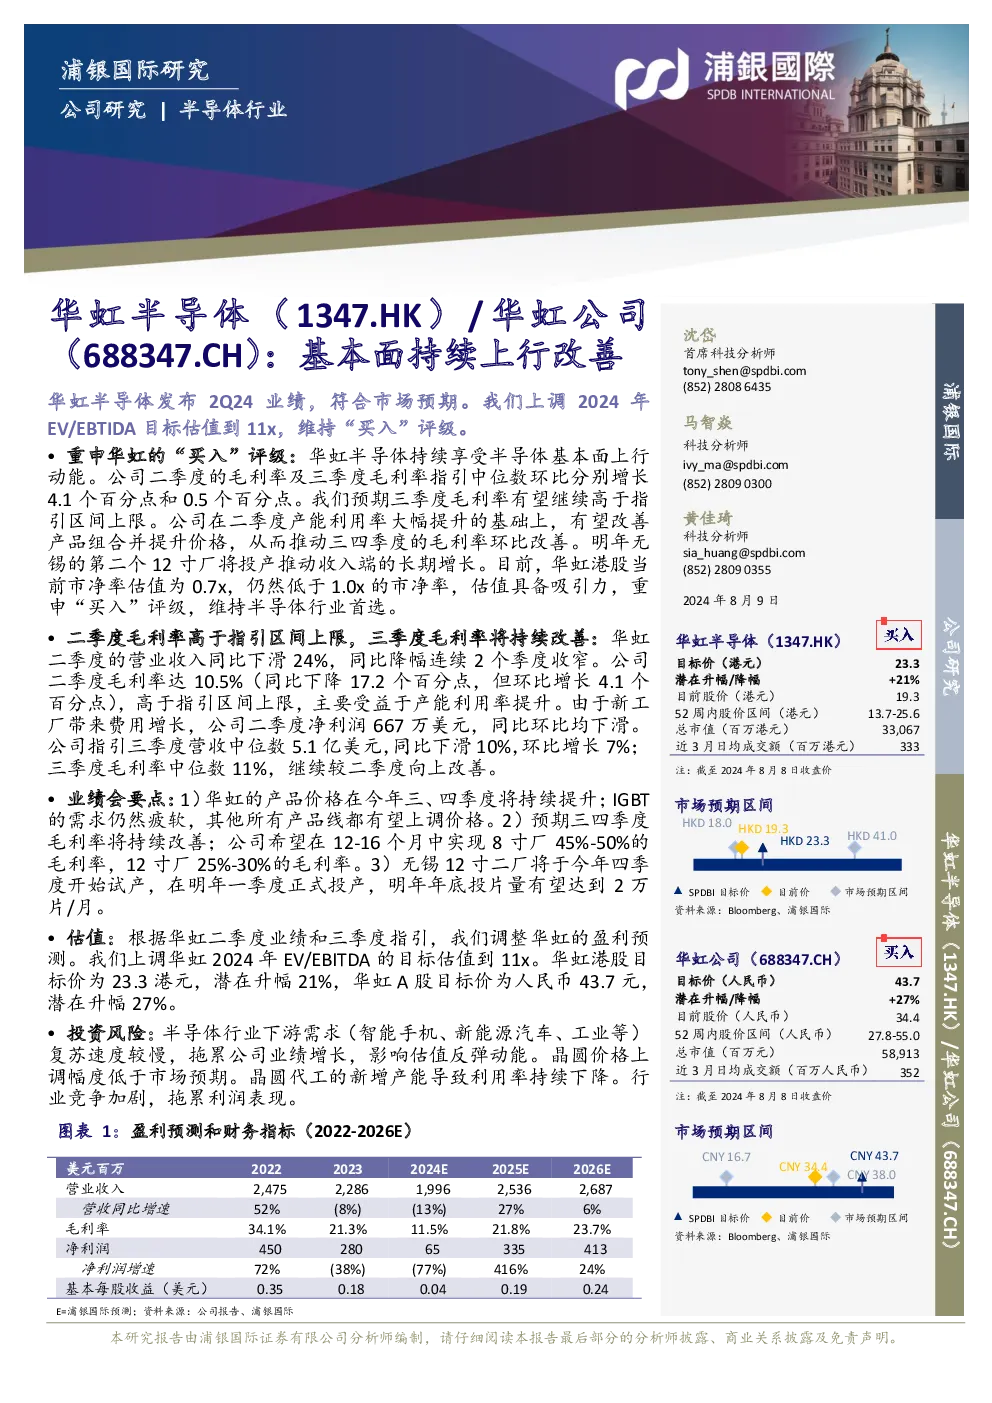
浦银国际证券有限公司的研究报告指出,华虹半导体(1347.HK)及华虹公司(688347.CH)的业务基本面持续向好,受益于半导体行业的回暖趋势。研究团队上调了对华虹半导体2024年的EV/EBTIDA目标估值至11倍,并重申了“买入”评级。
关键数据与趋势:
1. 基本面改善:
- **二季度业绩:**华虹半导体发布的2Q24业绩符合市场预期。其二季度毛利率达到10.5%,环比增长4.1个百分点,预计三季度毛利率将进一步提升。
- **长期增长动力:**明年,华虹将在无锡启动第二座12英寸晶圆厂,预计将推动公司收入端的长期增长。
- **估值优势:**当前,华虹的市净率估值为0.7倍,低于1.0倍的行业平均水平,显示估值具有吸引力。
2. 成本与盈利表现:
- **成本增长:**新工厂的运营带来了费用的增加,影响了二季度的净利润。
- **毛利率改善:**尽管面临成本压力,但华虹预计三季度毛利率将继续改善,特别是随着产品组合优化和价格提升。
3. 业绩展望:
- **价格提升:**预计在三、四季度,华虹产品的价格将持续上调。
- **产能利用率提升:**在保持高产能利用率的同时,华虹计划通过产品组合优化进一步提升价格和毛利率。
- **无锡新厂投产:**无锡12寸工厂的投产将为华虹带来显著的收入增长潜力。
4. 估值更新:
- **盈利预测调整:**基于最新业绩和指引,浦银国际调整了盈利预测,上调了华虹2024年的EV/EBTIDA目标估值至11倍。
- **目标价:**华虹港股目标价为23.3港元,潜在升幅21%,A股目标价为43.7元人民币,潜在升幅27%。
5. 投资风险:
- 下游需求复苏缓慢可能影响公司业绩增长。
- 晶圆价格上调幅度低于预期。
- 新增产能可能导致利用率下降。
- 行业竞争加剧可能影响利润表现。
结论:
华虹半导体与华虹公司正受益于半导体行业的整体回暖,尤其是公司自身在产品组合优化、价格策略以及产能扩张方面的积极举措,为其带来了长期的增长动力。估值方面,考虑到当前较低的市净率和未来业绩增长预期,投资价值凸显。投资者应关注行业动态、市场需求变化以及公司产能利用效率等因素,以评估投资风险。