创科实业公司点评
核心要点:
-
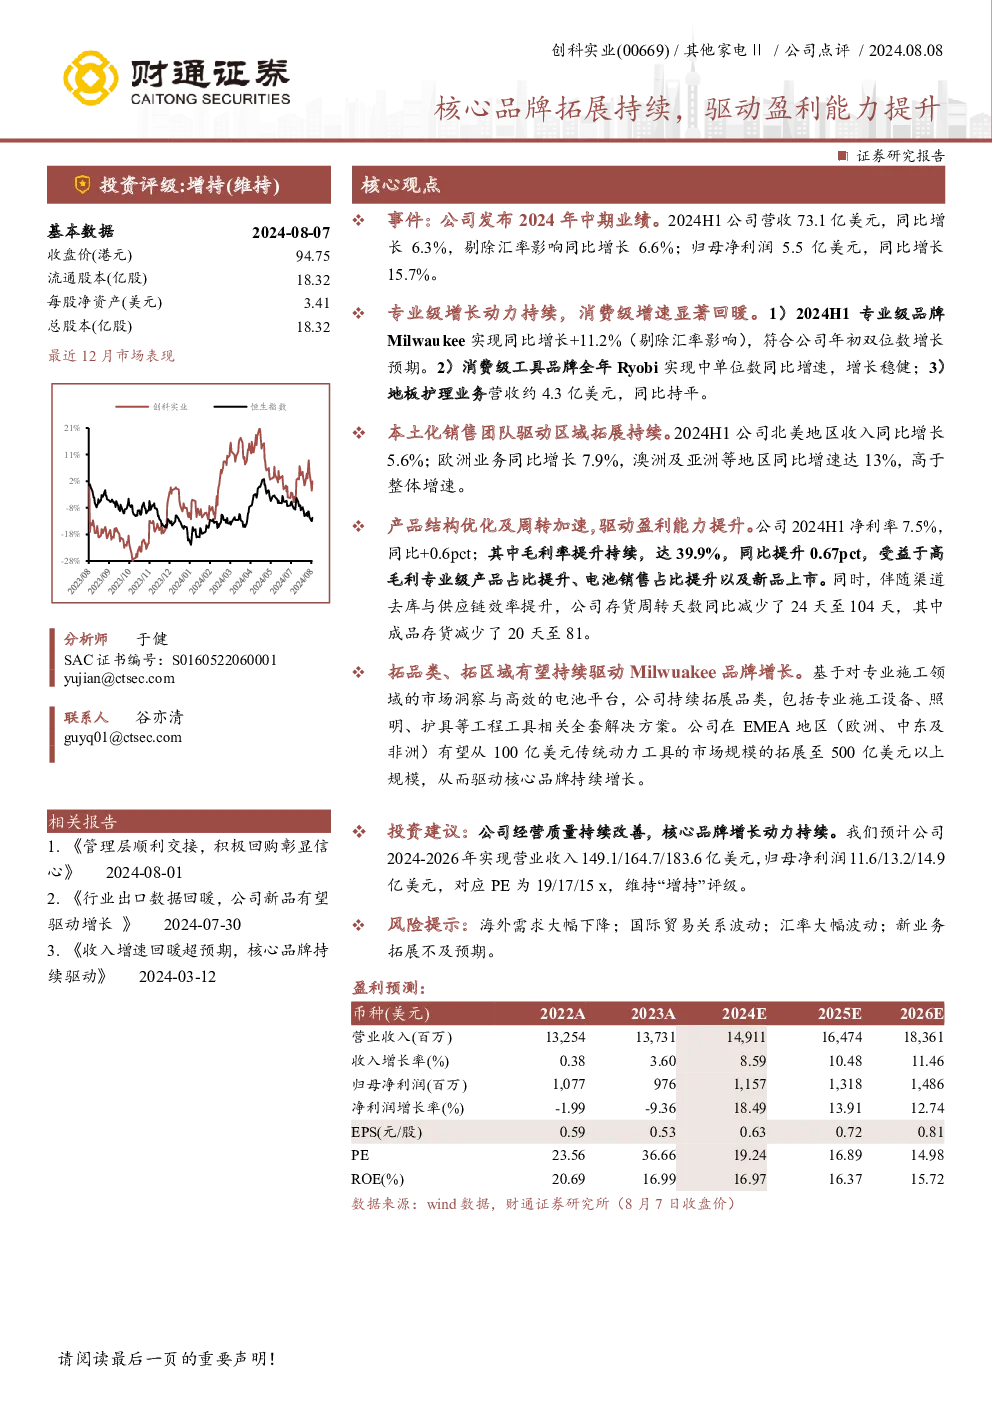
盈利能力提升:2024年上半年,公司营收增长6.6%,归母净利润增长15.7%,得益于专业级品牌Milwaukee的稳定增长和消费级工具品牌Ryobi的中单位数增长。
-
产品结构优化:专业级产品的高毛利贡献增加,以及电池销售占比提升,推动毛利率提升至39.9%,同比提高0.67个百分点。
-
库存管理优化:存货周转天数减少24天至104天,其中成品存货减少了20天至81天,表明供应链效率提升。
-
市场扩张:公司通过本土化销售团队驱动区域拓展,北美、欧洲和澳洲等地区的收入增长超过整体水平。
-
盈利预测:预计2024-2026年的营业收入分别为149.1、164.7和183.6亿美元,净利润分别为11.6、13.2和14.9亿美元,对应市盈率为19、17和15倍。
风险提示:
- 海外市场需求大幅下降;
- 国际贸易关系波动;
- 汇率大幅波动;
- 新业务拓展不及预期。
财务亮点:
- 资产负债表:总资产、流动资产和非流动资产均有所增长,显示公司财务实力增强。
- 利润表:营业收入、营业成本、销售费用、管理费用、研发费用、财务费用等各项指标均有变化,体现了公司运营策略的调整和效果。
- 现金流量表:经营活动现金流、投资活动现金流、筹资活动现金流的变化反映了公司资金流动状况和融资策略。
投资建议:公司财务状况和业务增长趋势良好,维持“增持”评级。
总结:
创科实业在2024年上半年实现了稳健的增长,主要得益于其核心品牌的持续扩张和产品结构的优化。公司盈利能力的提升,尤其是毛利率的增加和存货管理的改进,进一步增强了其市场竞争力。未来,公司计划通过拓展品类和区域,特别是利用其强大的工程工具解决方案,继续推动核心品牌Milwaukee的增长。投资者关注点包括市场环境变化、国际贸易关系、汇率波动和新业务发展速度。总体而言,公司展现出稳健的财务表现和增长潜力,维持“增持”评级是基于对公司持续改善的经营质量和核心品牌增长动力的乐观预期。