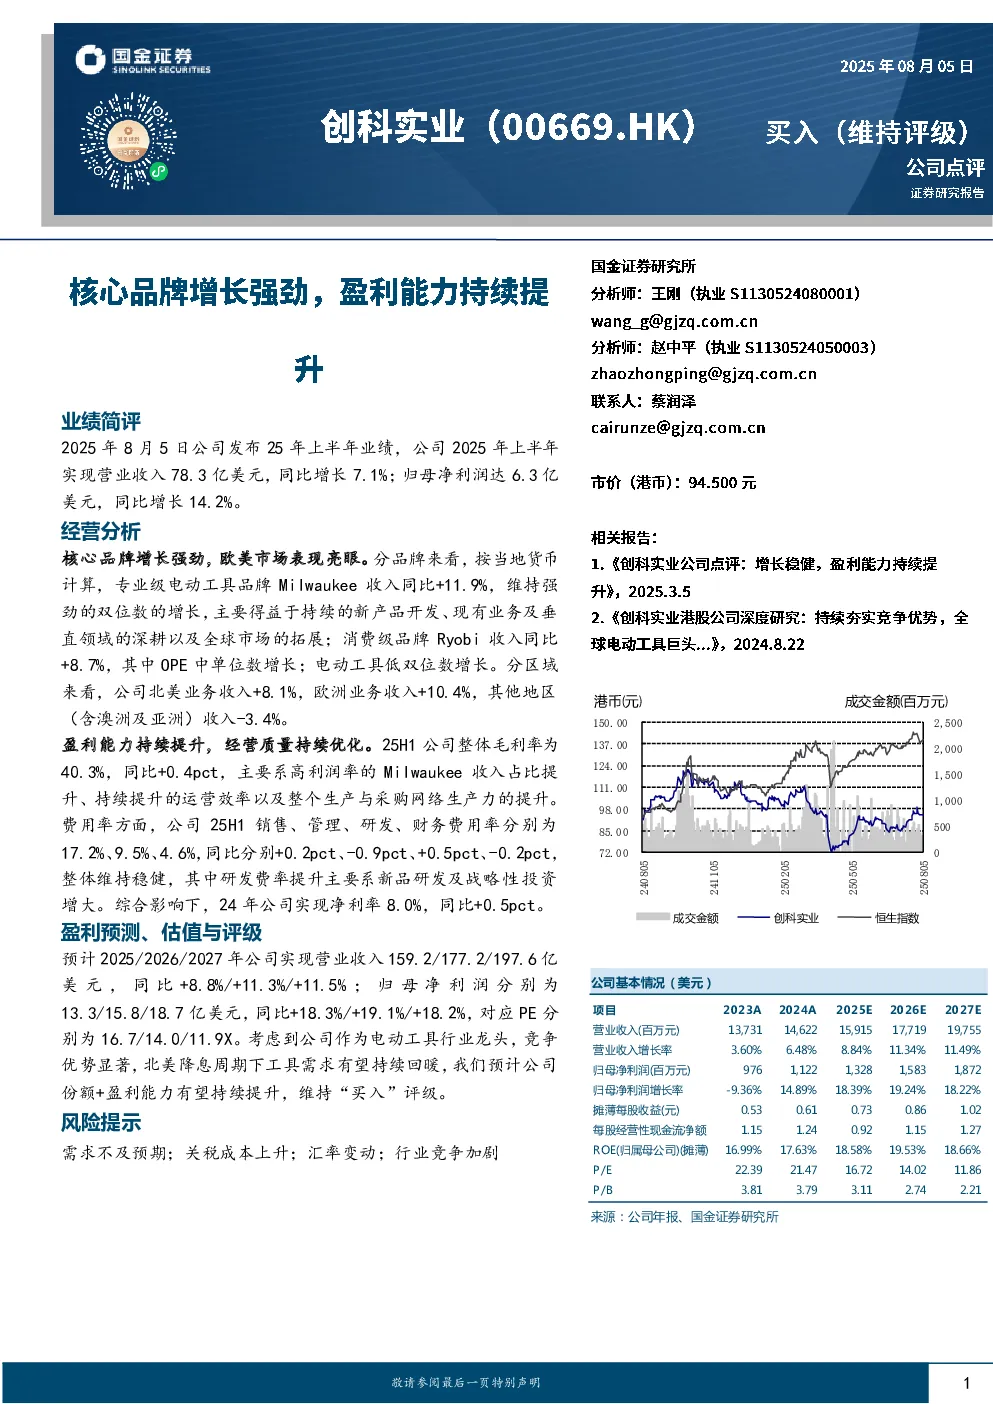
业绩简评
2025年上半年,公司实现营业收入78.3亿美元,同比增长7.1%;归母净利润6.3亿美元,同比增长14.2%。
经营分析
- 核心品牌增长强劲,欧美市场表现亮眼:
- 专业级电动工具品牌Milwaukee收入同比增长11.9%,维持强劲的双位数增长。
- 消费级品牌Ryobi收入同比增长8.7%,其中OPE中单位数增长。
- 电动工具低双位数增长。
- 北美业务收入增长8.1%,欧洲业务收入增长10.4%,其他地区(含澳洲及亚洲)收入下降3.4%。
- 盈利能力持续提升,经营质量持续优化:
- 整体毛利率为40.3%,同比提升0.4个百分点,主要系Milwaukee收入占比提升、运营效率提升及生产与采购网络生产力提升。
- 费用率方面,销售、管理、研发、财务费用率分别为17.2%、9.5%、4.6%,同比分别变化+0.2pct、-0.9pct、+0.5pct、-0.2pct,整体维持稳健。
- 2024年公司实现净利率8.0%,同比提升0.5个百分点。
盈利预测、估值与评级
- 预计2025/2026/2027年公司实现营业收入159.2/177.2/197.6亿美元,同比+8.8%/+11.3%/+11.5%。
- 预计2025/2026/2027年归母净利润分别为13.3/15.8/18.7亿美元,同比+18.3%/+19.1%/+18.2%。
- 对应PE分别为16.7/14.0/11.9X。
- 维持“买入”评级,考虑到公司作为电动工具行业龙头,竞争优势显著,北美降息周期下工具需求有望持续回暖,公司份额和盈利能力有望持续提升。
风险提示
- 需求不及预期;关税成本上升;汇率变动;行业竞争加剧。
公司基本情况(美元)
- 2023A营业收入13,731百万,同比增长3.60%;归母净利润976百万,同比下降9.36%。
- 2024A营业收入14,622百万,同比增长6.48%;归母净利润1,122百万,同比增长14.89%。
- 2025E营业收入15,915百万,同比增长8.84%;归母净利润1,328百万,同比增长18.39%。
- 2026E营业收入17,719百万,同比增长11.34%;归母净利润1,583百万,同比增长19.24%。
- 2027E营业收入19,755百万,同比增长11.49%;归母净利润1,872百万,同比增长18.22%。
公司点评
- 市场中相关报告评级平均得分为1.00,对应“买入”评级。
- 投资评级说明:买入预期未来6-12个月内上涨幅度在15%以上。