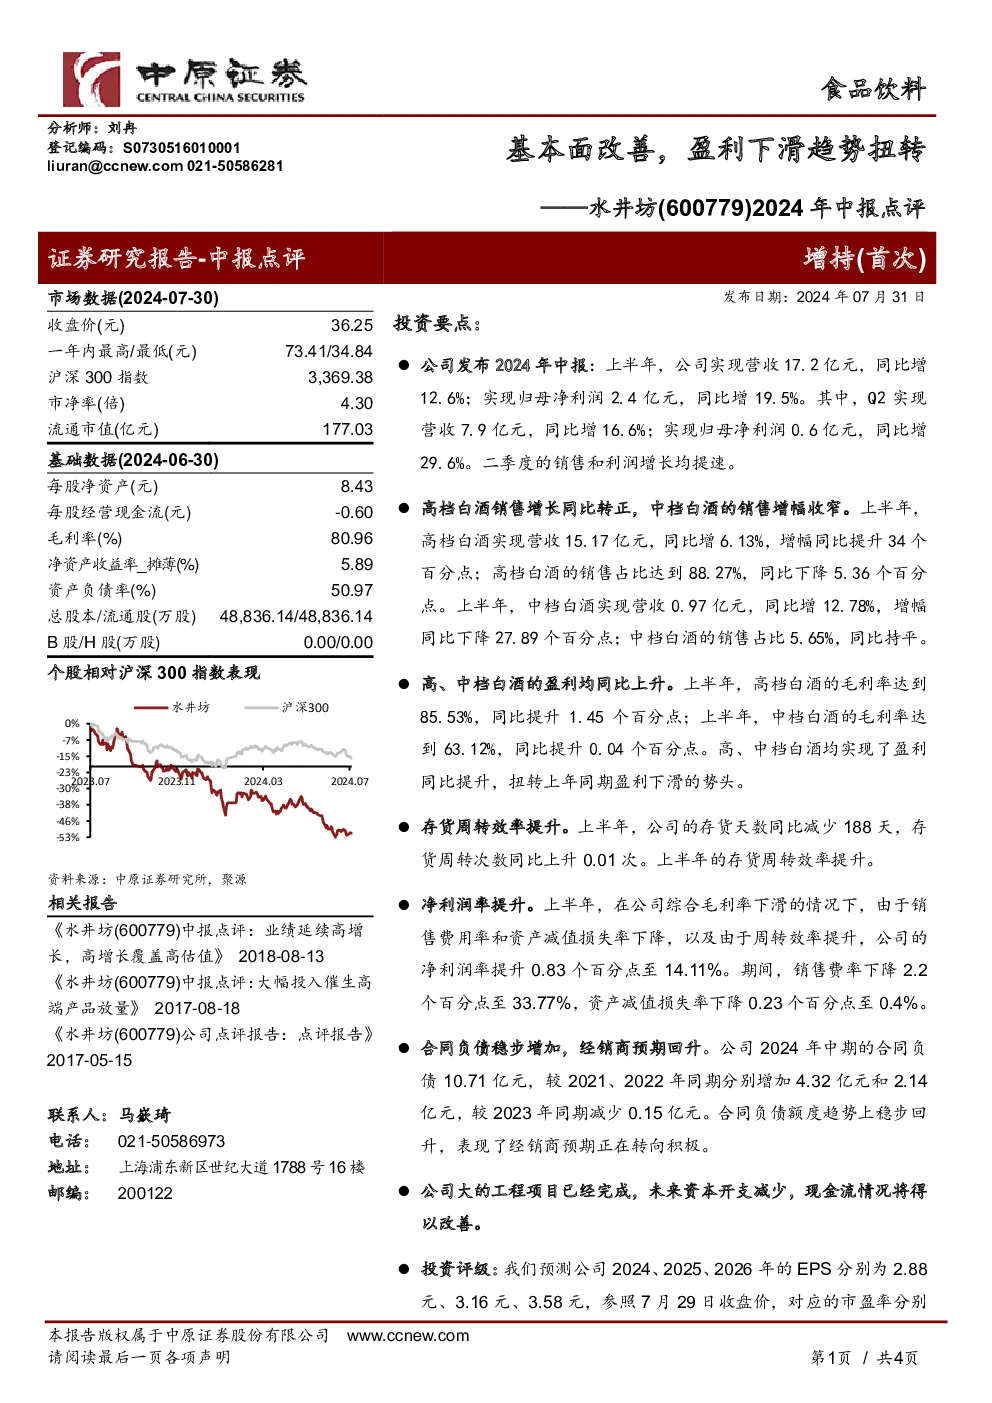
水井坊2024年中报点评
基本面及财务数据概览
- 营收与利润增长:2024年上半年,水井坊实现营收17.2亿元,同比增长12.6%,归母净利润2.4亿元,同比增长19.5%。第二季度,营收7.9亿元,同比增长16.6%,净利润0.6亿元,同比增长29.6%。
- 产品结构:高档白酒营收15.17亿元,同比增长6.13%,占总营收的88.27%;中档白酒营收0.97亿元,同比增长12.78%,占总营收的5.65%。
- 盈利表现:高档白酒毛利率85.53%,中档白酒毛利率63.12%,均实现同比增长。
- 存货管理:存货周转效率提升,存货天数减少188天,周转次数上升0.01次。
- 利润率提升:在综合毛利率下滑的情况下,通过销售费用率和资产减值损失率的下降以及周转效率的提升,净利润率提升了0.83个百分点至14.11%。
经营亮点
- 合同负债增加:2024年中期合同负债10.71亿元,相比2021和2022年同期分别增加4.32亿元和2.14亿元,尽管较2023年同期减少0.15亿元,但趋势上稳步回升,体现了经销商预期的积极转变。
- 资本开支减少:公司主要工程项目已完成,预计未来资本开支减少,现金流情况有望改善。
投资展望与评级
- 业绩预测:预测公司2024-2026年EPS分别为2.88元、3.16元、3.58元,对应市盈率分别为12.62倍、11.54倍、10.18倍。
- 投资评级:基于上述预测,结合当前股价,给予公司“增持”评级。
风险提示
- 宏观经济风险:可能引发二级市场的波动加剧。
- 白酒消费与价格体系:存在持续走弱及价格体系下行的风险。
财务预测与估值
- 收入与利润预测:预计未来几年营业收入和净利润将持续增长。
- 估值:市盈率呈现逐年下降趋势,显示公司估值相对合理。
资产负债表与利润表概览
- 资产负债表:总资产、负债与股东权益逐年增长,体现公司稳健的财务状况。
- 利润表:营业收入、营业成本、费用等项目详细列示,展示盈利能力与成本控制效果。
财务比率分析
- 成长能力:营业收入、营业利润、归属母公司净利润均呈增长态势。
- 获利能力:毛利率、净利率稳定,体现良好的盈利能力。
- 偿债能力:资产负债率、净负债比率逐渐降低,财务杠杆趋于合理。
- 营运能力:总资产周转率、应收账款周转率、存货周转率等指标显示运营效率提高。
- 现金流:经营活动现金流、投资活动现金流、筹资活动现金流均保持健康水平,现金流量充足。
结论
水井坊2024年中报显示,公司基本面改善,盈利下滑趋势得到扭转,特别是高档白酒的销售与盈利增长显著。存货周转效率提升,利润率提升,合同负债稳步增加,预示着经销商预期向好。未来,随着资本开支减少,现金流情况有望进一步改善。基于业绩预测与估值分析,给予“增持”评级。同时,需要注意宏观经济风险及白酒消费市场波动等潜在风险。