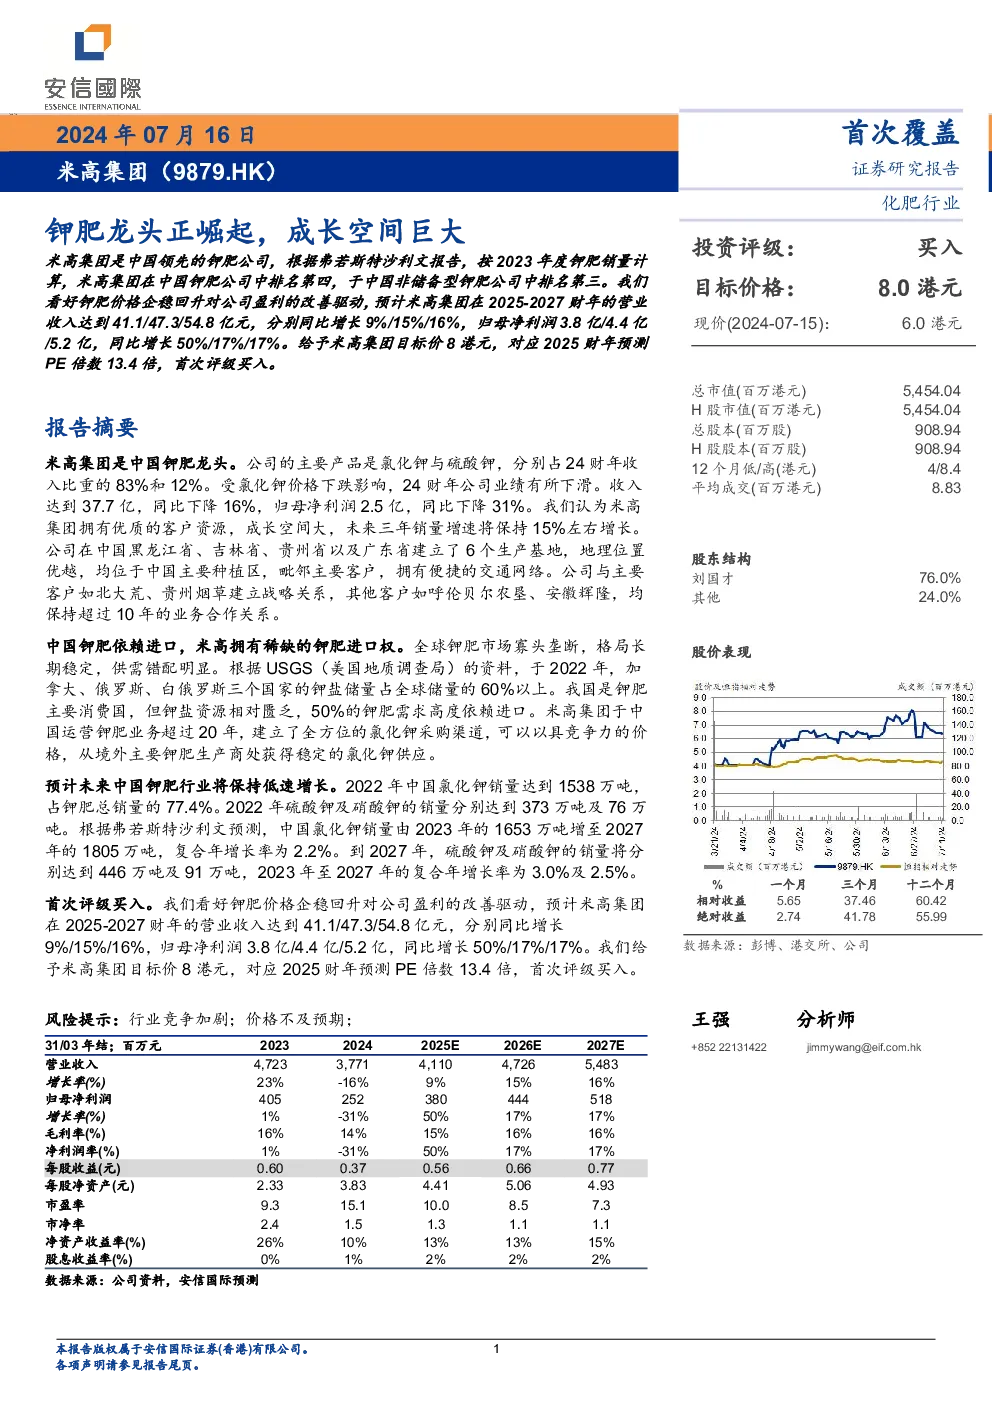
米高集团是中国领先的钾肥公司,位居中国钾肥企业第四名和非储备型钾肥企业第三名。随着全球钾肥市场的寡头垄断格局和供需错配现象,米高集团因其独特的竞争优势和潜在的成长空间受到关注。以下是关键要点总结:
业绩回顾与展望
- 2024财年:受氯化钾价格下跌影响,公司业绩出现下滑,总收入下降16%,净利润下降31%。
- 未来增长预测:预计米高集团在2025-2027财年的营收将分别增长9%、15%和16%,归母净利润分别增长50%、17%和17%。
竞争优势与策略
- 客户资源:米高集团与多家大型农垦公司、国有烟草公司以及农业综合服务公司建立了长期稳定的合作关系。
- 生产基地布局:在东北三省和华南地区设有生产基地,地理位置优越,靠近主要客户,便于物流。
- 钾肥进口权:拥有稀缺的钾肥进口权,能够从全球主要生产商处获得稳定的货源。
- 战略伙伴关系:与主要客户如北大荒、贵州烟草建立了战略关系,确保了稳定的市场需求。
行业背景与趋势
- 全球钾肥市场:加拿大、俄罗斯和白俄罗斯是全球钾肥储量和产量的主要来源。
- 中国钾肥市场:依赖进口,尤其是氯化钾,面临进口限制和价格波动的风险。
- 市场需求:随着中国农业产业的快速发展和饮食结构的升级,钾肥需求呈增长态势。
业绩增长驱动因素
- 钾肥价格企稳回升:预计未来钾肥价格的稳定将推动公司盈利改善。
- 销售增长:公司销量增速预计将保持在15%左右,主要得益于其广泛的客户基础和稳定的生产基地布局。
风险考量
- 市场竞争加剧:行业竞争可能导致市场份额变化。
- 价格不确定性:钾肥价格波动可能影响利润。
- 季节性因素:农业周期可能影响销售节奏和季节性库存管理。
目标与评级
- 目标价格:给予米高集团目标价8港元,对应2025财年预测PE倍数13.4倍。
- 评级:首次评级为“买入”,反映对米高集团长期增长潜力的信心。
综上所述,米高集团凭借其在中国钾肥市场的领先地位、战略合作伙伴关系和对钾肥行业发展趋势的适应能力,展现出强劲的增长前景。