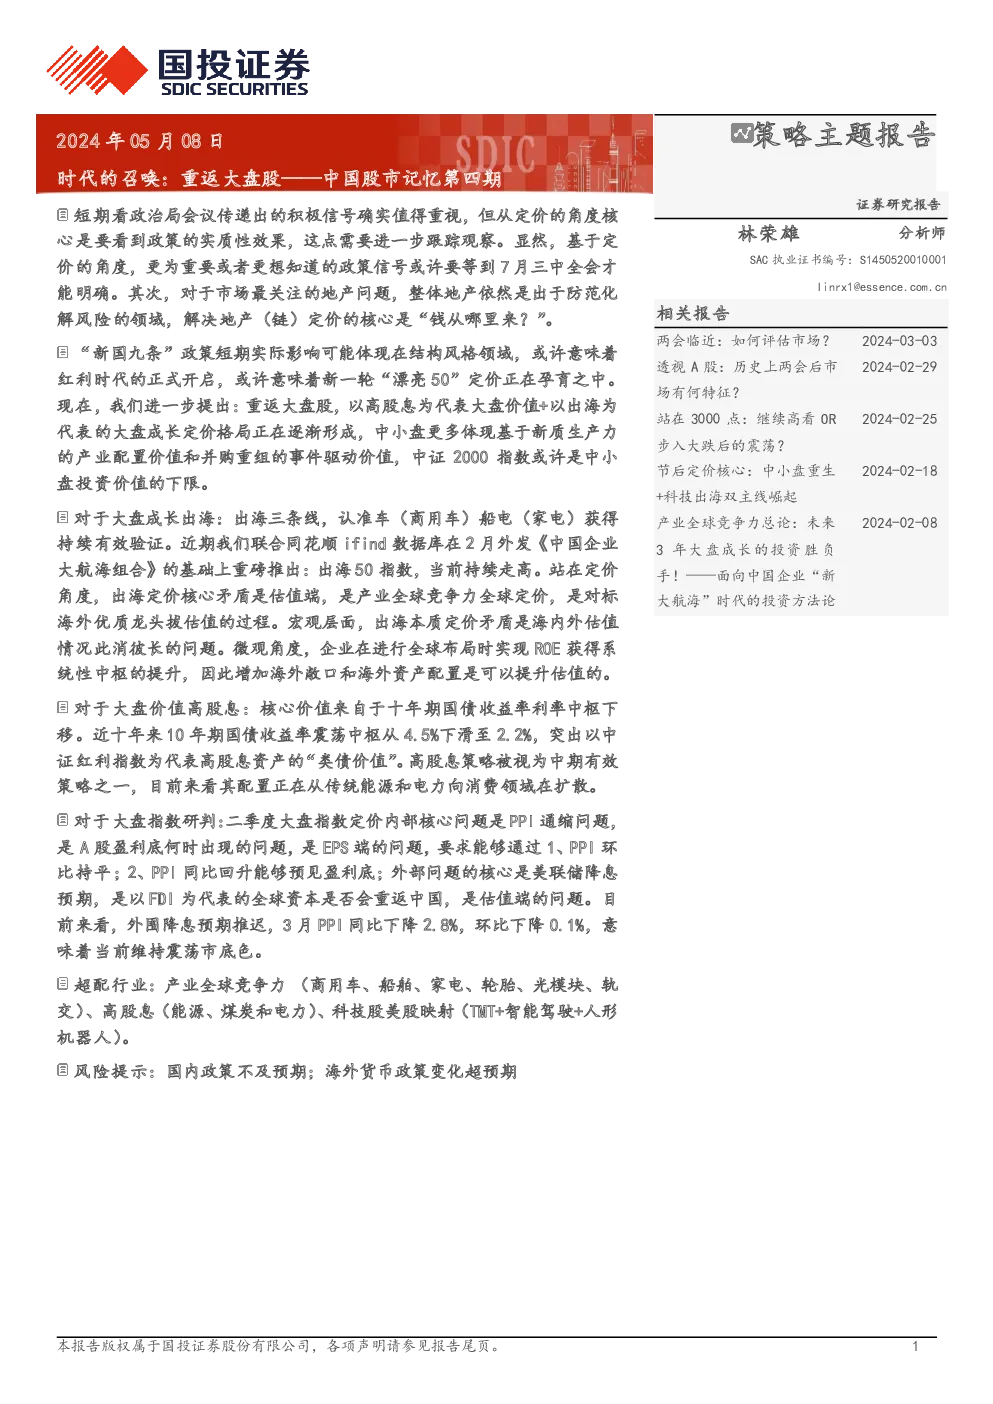
研报摘要
行情概览与市场特征
- 行情回顾:4月,家电、银行、基础化工、有色金属等行业表现较好。家电板块领跑,银行与基础化工紧随其后,有色金属行业表现亦不俗。
- 市场特征:4月,机构投资者的表现优于整体市场,Wind基金重仓指数在4月震荡上行,涨幅超过市场平均水平。A股核心指数的日均换手率在4月略有上升,尤其是上证指数和中证500指数。
- 资金流动:4月,北向资金净流入量大幅下降,而南向资金的流入量则有所减少。
- 市场估值:全A隐含风险溢价在4月降至7年75%的分位水平,显示出较高的股债性价比。
宏观环境与产业政策
- 经济特征:4月,中国制造业PMI虽有轻微下滑但仍处于扩张区间,非制造业PMI显著放缓。企业生产经营活动整体保持扩张态势,不同规模企业PMI均维持在荣枯线以上。
- 就业形势:4月,就业形势总体稳定,城镇失业率略有下降。
- 产业政策:关注核心产业赛道的动态与重大事件,包括新能源、智能制造、生物医药等领域的发展趋势与政策支持。
海外市场
- 美国经济:3月美国CPI数据持续升温,核心CPI和超级核心通胀数据均创下新高,显示通胀压力持续存在。美联储降息预期可能进一步延后。
- 欧元区:4月,欧元区核心通胀进一步放缓,综合PMI重返扩张区间,显示经济活动的回暖迹象。
大类资产表现
- 大类资产:4月,权益市场整体震荡上行,美元走弱,全球市场涨多跌少,长短端债券收益率区间震荡,工业品和能化价格上涨。
结论与投资建议
- 超配行业:建议超配具有产业全球竞争力的行业,如商用车、船舶、家电、轮胎、光模块、轨交等,同时关注高股息的能源、煤炭和电力行业,以及美股映射的科技股,特别是TMT和智能驾驶、人形机器人的相关公司。
- 风险提示:国内政策执行力度不足、海外货币政策变动超预期。
该研报强调了政治局会议的积极信号对市场的潜在影响,指出政策的实际效果才是决定市场定价的关键因素,并预测了7月三中全会对政策信号的影响。此外,报告还分析了地产问题的解决路径、新国九条政策对结构风格的影响、以及“新大航海”时代的投资机会,特别是在出海成长和高股息策略方面的布局。