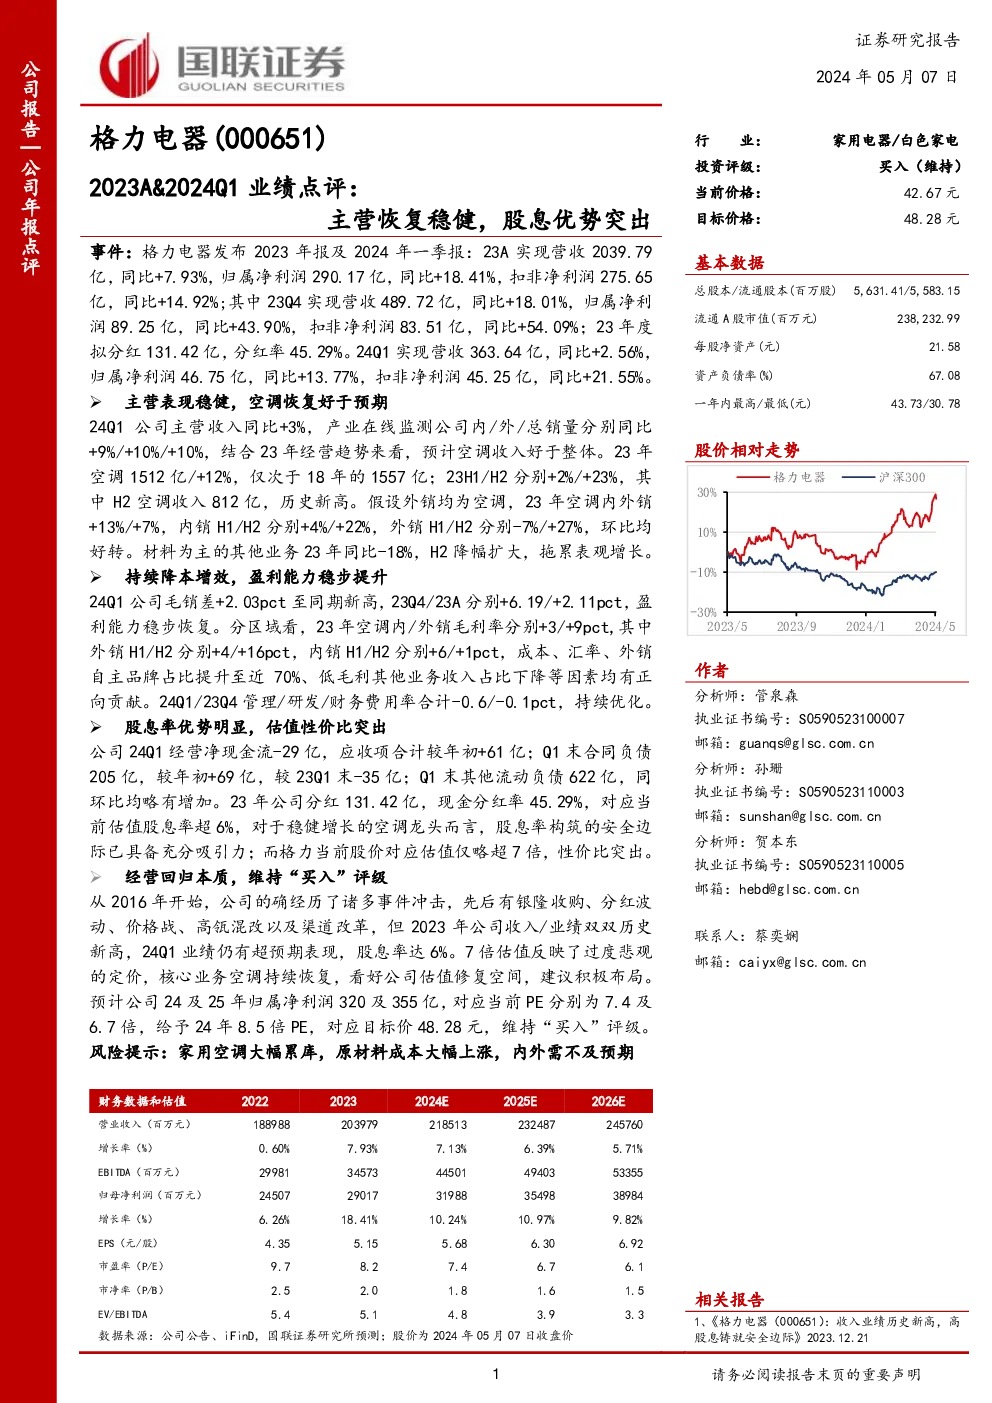
格力电器在2023年年报及2024年一季度报告中展现了稳健的主营业务表现。全年实现营业收入2039.79亿元,同比增长7.93%,归属净利润为290.17亿元,同比增长18.41%。四季度营收达到489.72亿元,同比增长18.01%,归属净利润为89.25亿元,同比增长43.90%。公司2023年度拟分红131.42亿元,分红率为45.29%。一季度实现营收363.64亿元,同比增长2.56%,归属净利润为46.75亿元,同比增长13.77%。
主营表现稳健,空调恢复好于预期
- 2024年一季度:公司主营收入同比增长3%,产业在线监测数据显示,公司内部和外部销售分别同比增长9%和10%,综合考虑2023年的经营趋势,预计空调收入高于行业平均水平。
- 2023年:空调业务实现收入1512亿元,同比增长12%,第二季度相较于第一季度增长了23%,达到历史最高水平。假设外销均为空调,内外销分别同比增长13%和7%,内销同比增长率分别为第一、二季度的4%和22%,外销则在第一、二季度分别下降7%和增长27%,环比改善明显。
- 其他业务:材料为主的其他业务在2023年同比下降18%,第二季度降幅扩大,对整体增长有所拖累。
持续降本增效,盈利能力稳步提升
- 2024年一季度:毛销差达到同期新高,2023年第四季度和全年的毛销差分别增长了6.19个百分点和2.11个百分点,盈利能力稳步恢复。
- 分区域分析:空调内销和外销毛利率分别增长了3个百分点和9个百分点,特别是外销在第二季度增长了16个百分点,内销增长了6个百分点,这得益于成本控制、汇率变化、外销自主品牌的提高(接近70%),以及低毛利其他业务收入占比的减少等因素的正面影响。
股息率优势明显,估值性价比突出
- 经营净现金流:2024年一季度经营净现金流为负29亿元,应收账款合计较年初增加了61亿元;截至一季度末,合同负债为205亿元,较年初增加69亿元,较上一年度末减少了35亿元;其他流动负债为622亿元,环比略有增加。
- 分红与股息率:2023年公司分红总额为131.42亿元,现金分红率为45.29%,对应当前估值的股息率超过6%,对于一个稳健增长的空调龙头而言,这种高股息率提供了充足的安全边际。
- 估值分析:当前股价对应的估值略超7倍,展现出较高的性价比。
经营回归本质,维持“买入”评级
- 2023年表现:尽管经历了包括银隆收购、分红波动、价格战、高瓴混改以及渠道改革等一系列事件冲击,但格力电器在2023年实现了收入和净利润的历史新高,并在2024年一季度继续表现出超预期的表现,股息率达到6%。
- 估值与目标价:预计2024年和2025年归属净利润分别为320亿元和355亿元,对应当前市盈率分别为7.4倍和6.7倍,给予2024年8.5倍PE的目标,对应目标价为48.28元,维持“买入”评级。
- 风险提示:家用空调库存可能大幅增加、原材料成本上涨、国内外市场需求不及预期等风险。
格力电器在面对挑战的同时,通过持续的降本增效措施,实现了盈利能力的稳步提升,同时,其相对较高的股息率和估值性价比吸引了投资者的关注。随着核心业务的持续恢复,格力电器被预期将拥有较大的估值修复空间,建议积极布局。