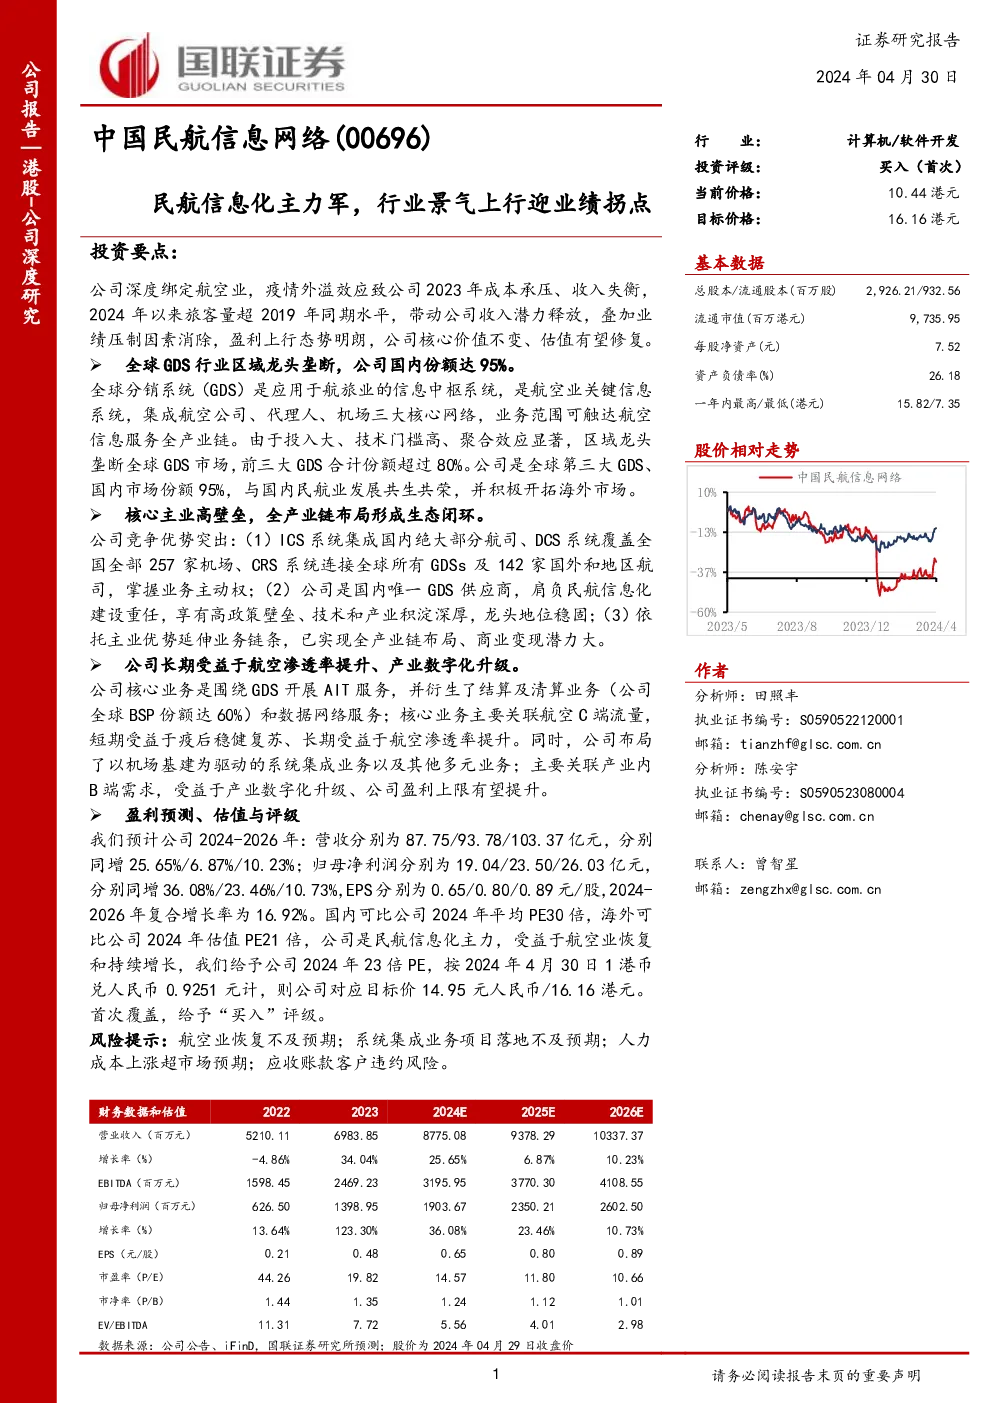
中国航信作为国内唯一提供全球分销系统(GDS)的供应商,占据了95%的市场份额。其核心业务包括航空信息技术服务(AIT)、结算及清算服务、数据网络服务,以及系统集成服务等,这些业务主要依赖于航空行业的供需动态。在2023年,由于疫情的影响,公司面临成本压力和收入失衡,但2024年以来,旅客量已超过2019年同期水平,推动了收入潜力的释放。随着业绩压制因素的消除,公司的盈利前景明朗。
全球GDS行业被少数几家大型公司垄断,中国航信作为全球第三大GDS供应商,拥有强大的竞争优势。公司在国内市场的高份额和深度绑定航空业使其在行业发展中扮演着重要角色。公司的核心竞争力体现在其集成的业务系统,覆盖航空公司、代理人、机场三大核心网络,形成了航空信息产业的生态闭环。此外,公司还通过多元化布局,不仅在主营业务上保持竞争力,还在机场系统集成、技术服务、航空物流等领域拓展业务,增强了盈利能力。
中国航信长期受益于航空渗透率的提升和产业数字化的升级。其核心业务围绕GDS开展,包括提供AIT服务、结算及清算服务、数据网络服务等,主要关联航空C端流量。随着疫情后航空业的复苏,公司业务迅速回暖。公司还通过布局机场系统集成业务和其他多元业务,实现了B端需求的对接,提升了盈利上限。
在盈利预测方面,预计2024-2026年公司的营收和净利润将分别实现25.65%、6.87%、10.23%的增长,EPS分别为0.65、0.80、0.89元/股。考虑到国内可比公司2024年平均PE为30倍,海外可比公司为21倍,公司作为民航信息化的关键力量,有望受益于航空业的持续恢复,因此给予公司2024年23倍PE的目标估值。
首次覆盖,给予“买入”评级。风险提示包括航空业恢复的不确定性、系统集成项目的执行进度、人力成本的上升以及应收账款违约的风险。投资者应关注公司的业务结构、市场竞争环境、政策支持等因素。
核心逻辑在于公司的行业领导地位、高政策壁垒、产业链整合能力以及多元业务的拓展,这为公司提供了稳固的护城河。随着航空业的复苏,公司的估值有望得到修复。不同于市场的观点是,虽然公司2023年下半年可能面临成本增加的压力,但考虑到行业整体趋势和公司与航空产业链的深度绑定,其盈利能力有望随行业复苏而持续改善。
盈利预测基于对公司业务的假设,包括航空信息技术服务、结算及清算服务、系统集成服务的增长预期。通过这些假设,预计公司2024-2026年的营收和净利润将实现稳定的增长,同时考虑到公司的发展受益于民航业的渗透率提升和机场建设的推进,以及自身技术与资源优势的发挥,其多元化业务的价值将得到充分变现。
综上所述,中国航信作为国内GDS行业的领军企业,凭借其独特的市场地位和多元化的业务布局,展现出强大的成长潜力。在航空业逐渐恢复的大背景下,公司的业绩和估值有望迎来提升,值得投资者的关注。