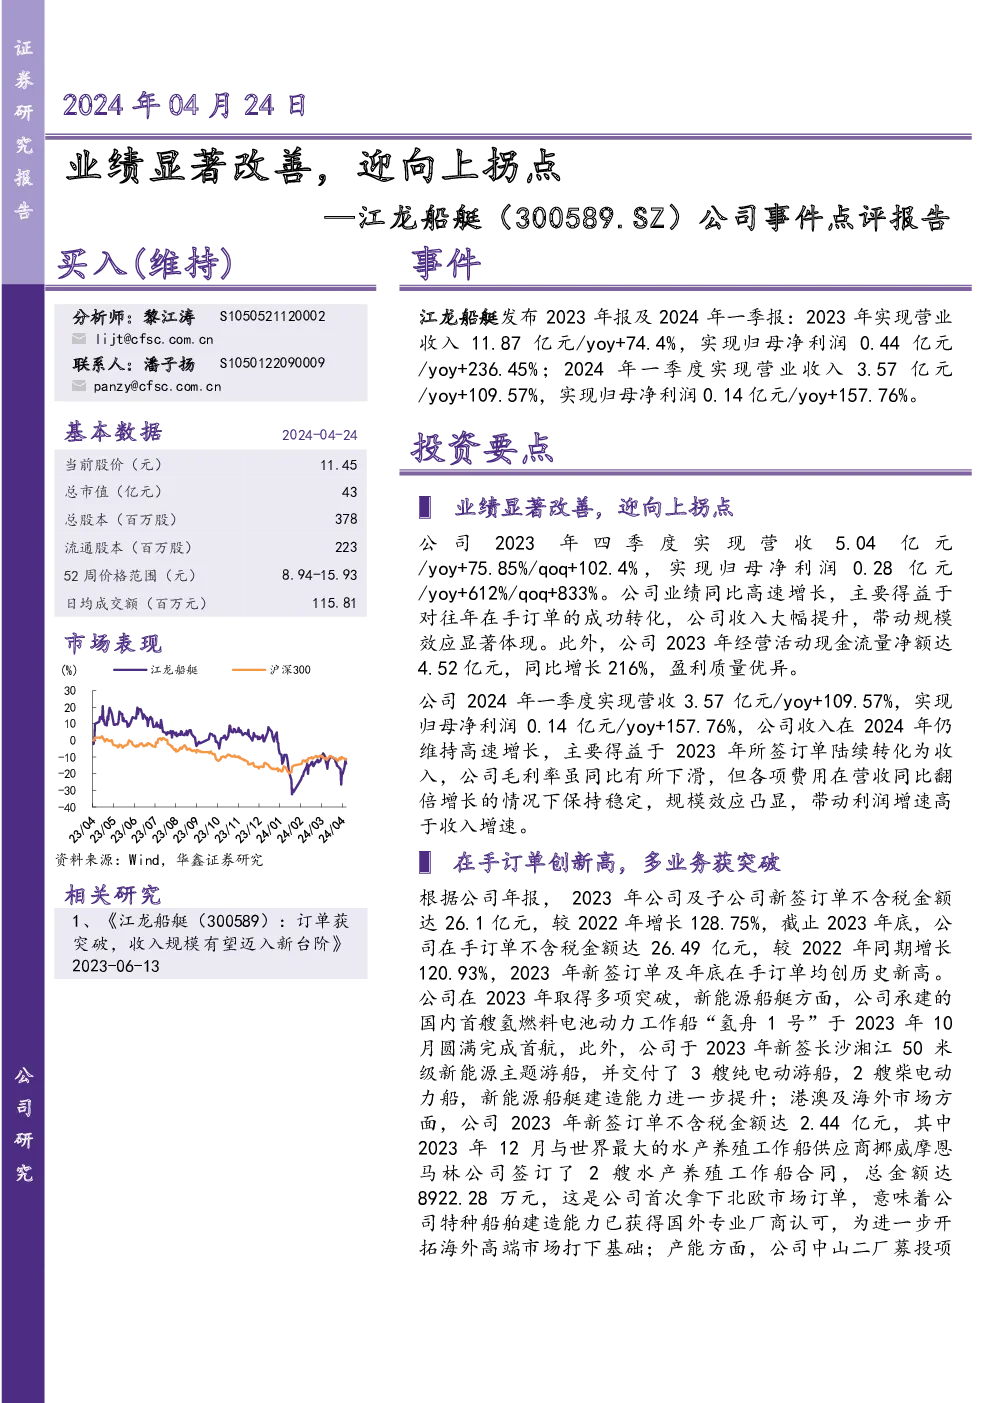
江龙船艇(300589.SZ)在2023年度实现了显著的业绩改善,2023年全年营业收入达到11.87亿元人民币,同比增长74.4%,归母净利润为0.44亿元人民币,同比增长236.45%。2024年第一季度,公司继续展现出强劲的增长势头,实现营业收入3.57亿元人民币,同比增长109.57%,归母净利润0.14亿元人民币,同比增长157.76%。
公司的业绩显著改善主要得益于成功转化往年的在手订单,规模效应得以体现。2023年,公司经营活动产生的现金流量净额达到4.52亿元人民币,同比增长216%,显示出良好的盈利质量。2024年一季度,公司业绩继续保持高速增长态势,尽管毛利率略有下滑,但由于营收大幅增长和费用控制得当,规模效应明显,推动利润增长速度超过收入增长速度。
在手订单方面,2023年新签订单不含税金额高达26.1亿元人民币,同比增长128.75%,年底在手订单不含税金额也达到了26.49亿元人民币,同比增长120.93%,均为历史最高水平。公司在新能源船艇、港澳及海外市场、产能扩建等多个领域取得了突破性进展,特别是在新能源船艇领域,公司承建的国内首艘氢燃料电池动力工作船“氢舟1号”已完成首航,并新签长沙湘江50米级新能源主题游船,交付了3艘纯电动游船和2艘柴电动力船。在海外市场,公司首次拿下北欧市场订单,标志着其特种船舶建造能力得到了国际认可。产能方面,中山二厂募投项目顺利投产,新增的设备提高了公司船艇建造能力,适应更大的船艇尺寸和吨位。
展望未来,江龙船艇正致力于打造深远海养殖工船这一全新成长极,这符合国家对海洋牧场建设和深远海养殖的支持政策。公司已与珠海九洲签订建造合同,成为全球首艘水体自然交换型养殖工船的承建方。随着多地区积极响应国家关于深远海养殖的发展战略,青岛、深圳和珠海等地都规划了大量养殖工船项目,这为江龙船艇提供了广阔的市场机遇。
基于对公司在手订单充足、业绩向上拐点的预期,预计2024-2026年归母净利润分别为1.4、2.1、2.7亿元人民币,每股收益分别为0.38、0.56、0.71元人民币。考虑到公司在手订单的强劲增长和业绩改善的趋势,维持“买入”评级。然而,公司面临的风险包括政策波动、下游需求低于预期、订单交付延迟、新签订单不足以及原材料价格波动等。
江龙船艇的盈利预测显示,公司营业收入和净利润在2024年至2026年间将持续增长,同时盈利能力稳步提升。资产负债表显示,公司的资产结构正在优化,流动性和非流动性资产都有所增加,而负债水平相对稳定。现金流状况良好,经营活动产生的现金流量净额持续增长。利润表显示,公司通过有效的成本控制和规模经济效应,实现了较高的净利润率。总体而言,江龙船艇展现了强劲的增长潜力和稳健的财务状况,值得投资者关注。