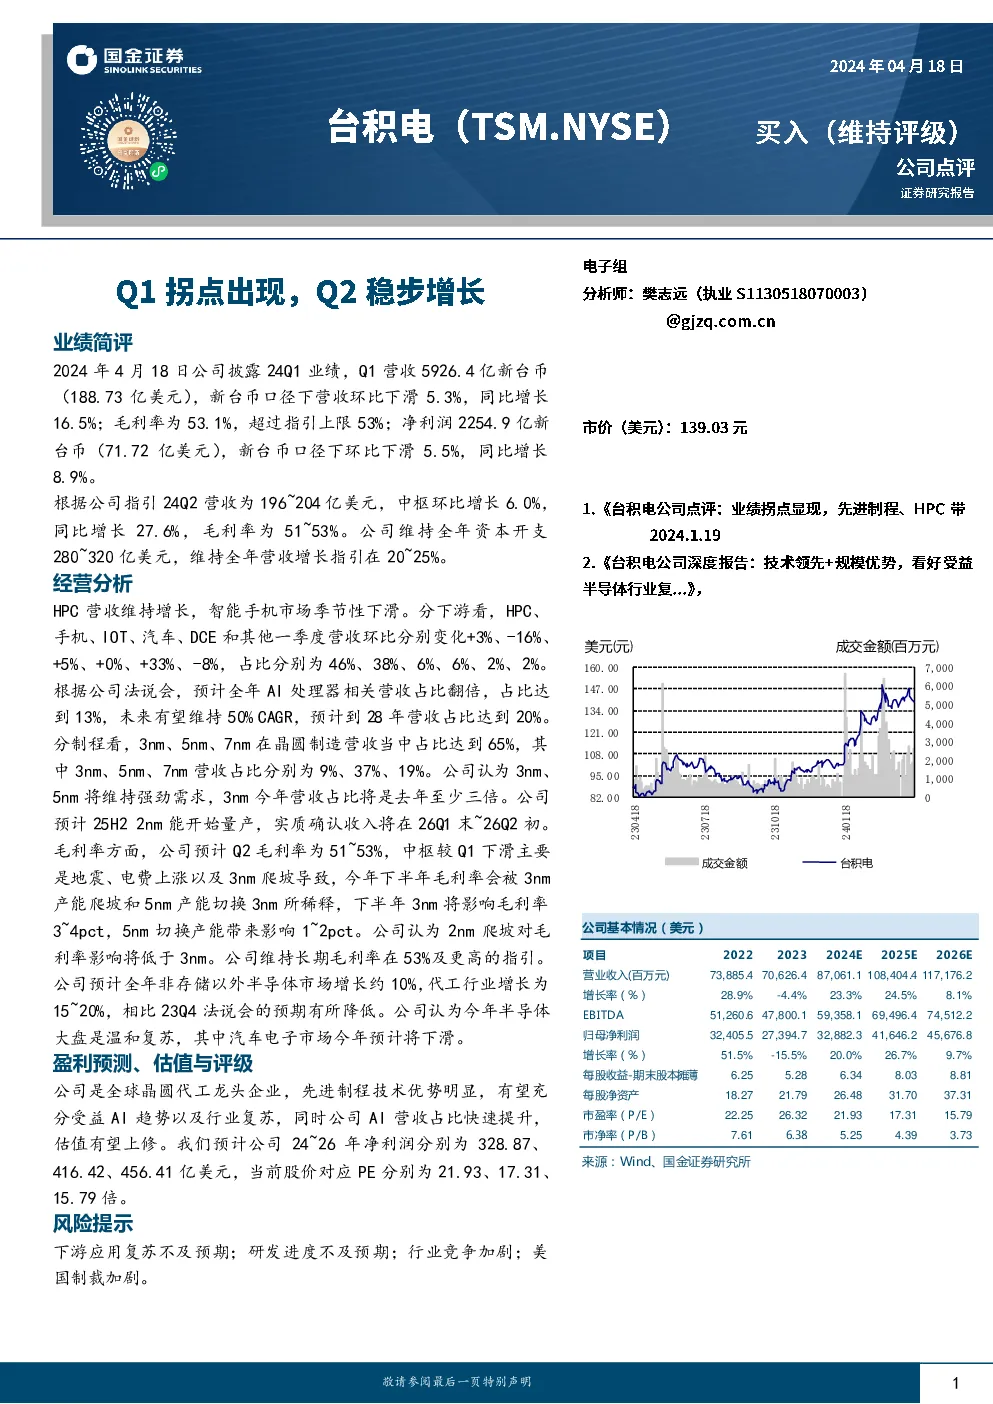
报告总结:
台积电业绩概览
2024年Q1业绩:
- 营收:5926.4亿新台币(约188.73亿美元),新台币口径下环比下滑5.3%,同比增长16.5%。
- 毛利率:53.1%,超出指引上限53%。
- 净利润:2254.9亿新台币(约71.72亿美元),新台币口径下环比下滑5.5%,同比增长8.9%。
2024年Q2指引:
- 营收:196~204亿美元,中枢环比增长6.0%,同比增长27.6%。
- 毛利率:预计为51~53%。
全年资本开支:维持在280~320亿美元区间。
全年营收增长指引:预计20~25%。
经营业绩亮点
- HPC(高性能计算):营收持续增长。
- 智能手机市场:呈现季节性下滑。
- AI处理器:预计全年营收占比翻倍至13%,未来有望维持50%复合年增长率(CAGR),到2028年营收占比可达20%。
制程技术分析
- 3nm、5nm、7nm:合计占晶圆制造营收的65%,其中3nm占比9%,5nm占比37%,7nm占比19%。
- 3nm:预计今年营收占比至少为去年的三倍。
- 2nm:计划于2025H2开始量产,实际收入确认预计在2026Q1末至2026Q2初。
毛利率预测
- Q2预计:51~53%,主要受到地震、电费上涨和3nm产能爬坡的影响。
- 下半年展望:3nm产能爬坡和5nm产能转换至3nm将稀释毛利率,估计3nm影响3~4个百分点,5nm影响1~2个百分点。
- 长期指引:维持在53%及以上。
行业趋势与预测
- 全年非存储半导体市场增长:预计约10%,代工行业增长为15~20%,略低于前次法说会预期。
- 汽车电子市场:预计今年将出现下滑。
盈利预测与估值
- 盈利预测:预计2024~2026年净利润分别为328.87、416.42、456.41亿美元。
- 估值:当前股价对应PE分别为21.93、17.31、15.79倍。
- 评级:预计公司能充分受益于AI趋势和行业复苏,AI营收占比快速提升,估值有望上修。
风险提示
- 下游应用复苏不及预期。
- 研发进度不及预期。
- 行业竞争加剧。
- 美国制裁加剧。
公司基本情况概览
- 营业收入:预计2022年至2026年增长28.9%至8.1%。
- 净利润:预计2022年至2026年增长51.5%至9.7%。
- 市盈率与市净率:分别为22.25、26.32、21.93、17.31、15.79、7.61、6.38、5.25、4.39、3.73倍。
投资评级与市场反馈
- 市场中相关报告评级:目前无“买入”、“增持”、“中性”或“减持”评级。
- 投资评级说明:买入表示未来6-12个月涨幅预期在15%以上;增持预期涨幅在5%-15%;中性预期变动在-5%-5%;减持预期跌幅在5%以上。
结论
台积电作为全球领先的晶圆代工企业,凭借其先进的制程技术和显著的市场份额,预计将在AI趋势和行业复苏背景下实现快速增长。公司AI业务的迅速扩张将推动估值上调。然而,公司面临下游应用复苏不确定性、研发进度风险、行业竞争加剧以及潜在的美国制裁风险。综合考虑,预计台积电将持续增长,投资者应关注宏观经济环境和行业动态以调整投资策略。