研报总结
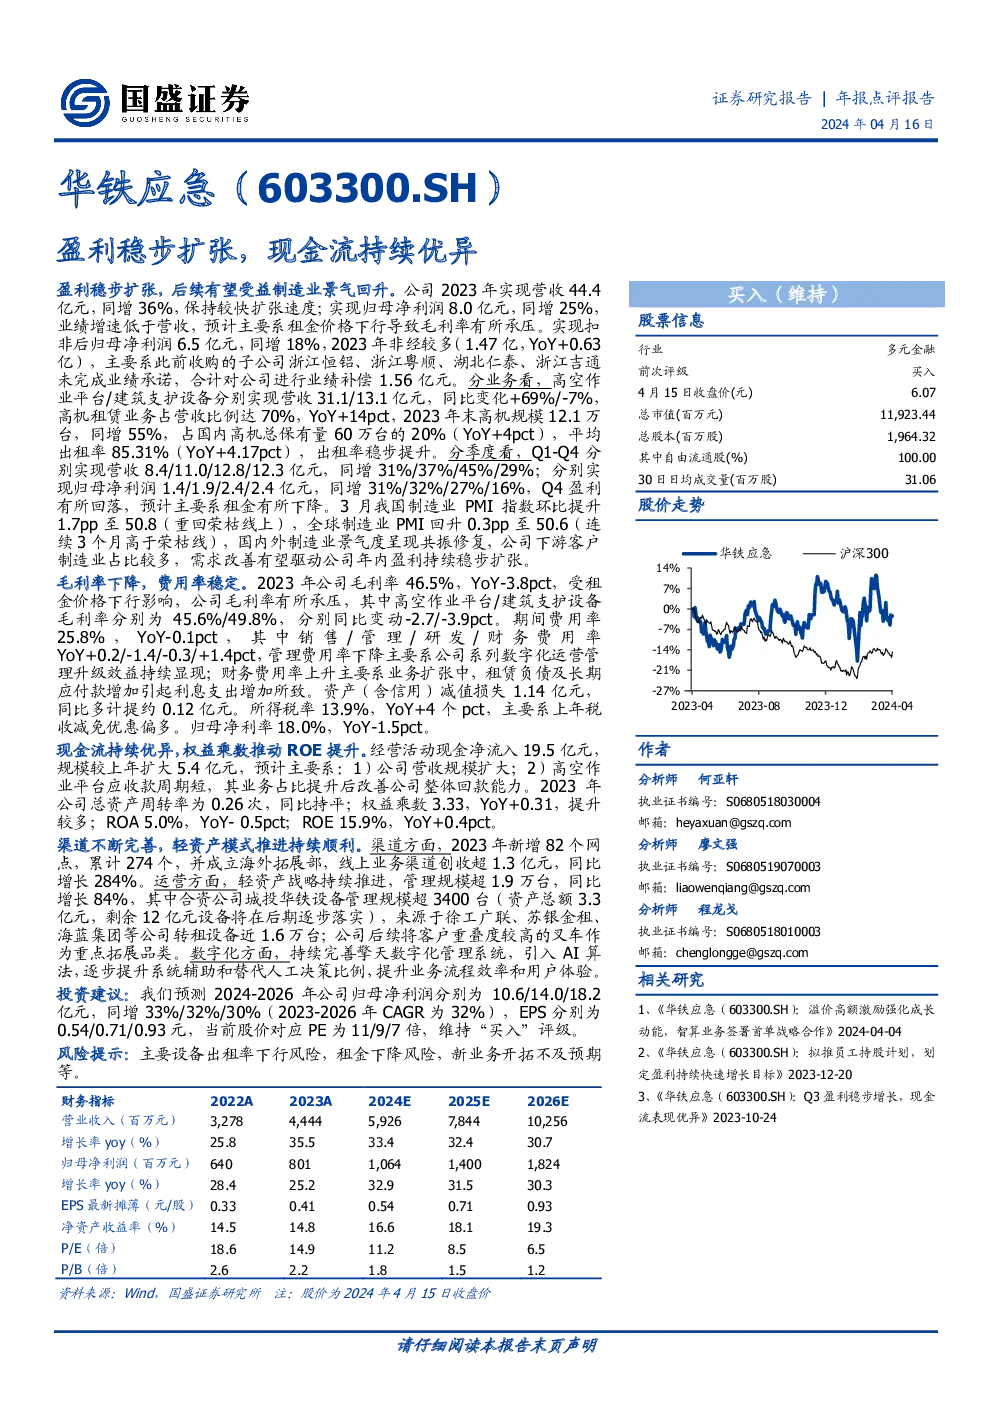
公司业绩与增长
- 2023年:公司实现营收44.4亿元,同比增长36%,保持较快扩张速度。归母净利润8.0亿元,同比增长25%,非经常性收益1.47亿元,主要来自对未完成业绩承诺的子公司进行的补偿收入1.56亿元。
- 业务结构:高空作业平台与建筑支护设备分别贡献31.1亿元与13.1亿元的营收,占比分别为70%与30%。高机租赁业务占比显著提升至70%,较上一年增长14个百分点。截至年底,高机规模达到12.1万台,同比增长55%,占国内高机总保有量的20%(同比增长4个百分点)。平均出租率达到85.31%,较去年提升4.17个百分点。
毛利率与费用率
- 毛利率:整体毛利率为46.5%,同比下降3.8个百分点,主要受租金价格下行影响。高空作业平台与建筑支护设备的毛利率分别下滑2.7与3.9个百分点。
- 费用率:期间费用率为25.8%,同比下降0.1个百分点。其中,销售、管理、研发、财务费用率分别变动+0.2、-1.4、-0.3、+1.4个百分点,管理费用率的下降主要源于数字化运营效益显现,而财务费用率上升则因业务扩张引起租赁负债与长期应付款增加导致利息支出增加。
现金流与资产质量
- 现金流:经营活动现金净流入19.5亿元,较上一年扩大5.4亿元,主要得益于营收规模扩大与高空作业平台应收账款周期缩短,提升了整体回款能力。
- 资产质量:总资产周转率为0.26次,权益乘数从3.02提升至3.33,ROA为5.0%,ROE为15.9%,分别较上一年变动-0.5与+0.4个百分点。
发展策略与未来展望
- 渠道建设:新增82个网点,总数达274个,并成立海外拓展部,线上业务渠道收入增长284%至超过1.3亿元。
- 轻资产模式:轻资产战略推进顺利,管理规模扩大84%,合资公司的设备管理规模达到3400台,总资产3.3亿元,另有12亿元设备将逐步落实。
- 数字化转型:持续优化擎天数字化管理系统,引入AI算法,提升系统辅助决策比例,增强业务流程效率和用户体验。
投资建议与风险提示
- 投资建议:预计2024-2026年归母净利润分别为10.6、14.0、18.2亿元,CAGR为32%,每股收益分别为0.54、0.71、0.93元,当前股价对应的PE为11、9、7倍,维持“买入”评级。
- 风险提示:主要设备出租率下行风险、租金下降风险、新业务开拓不及预期等。
财务报表与比率
- 财务报表:包括收入、成本、费用、利润、现金流等详细数据。
- 主要财务比率:如毛利率、净利率、资产周转率、权益乘数、ROA与ROE等关键指标分析。