研报总结
绩效概览:
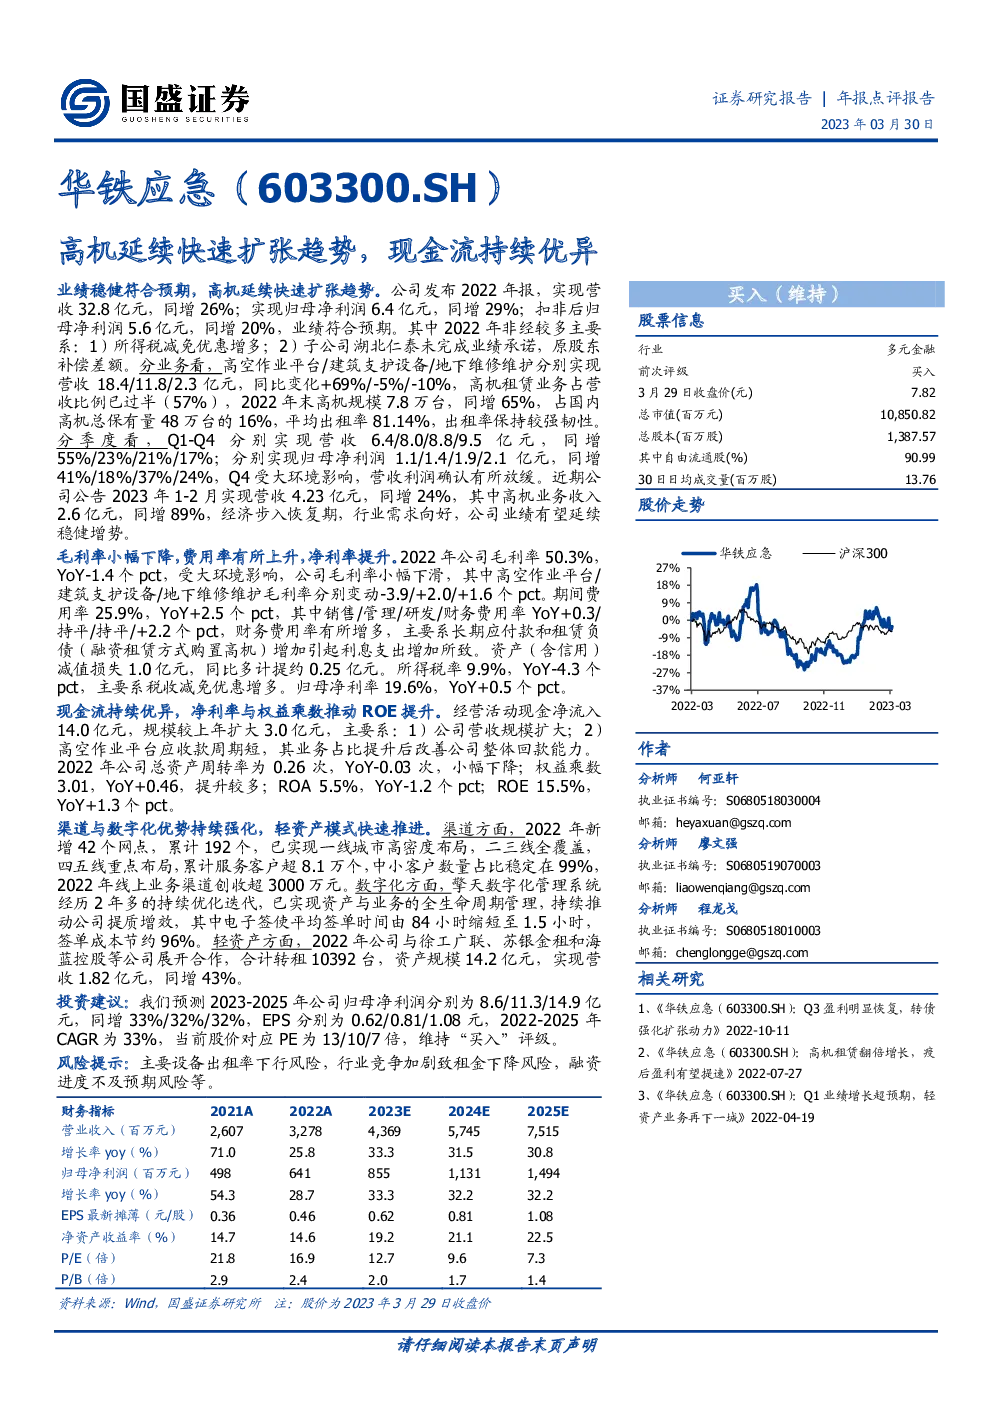
- 2022年业绩:公司实现营收32.8亿元,同比增长26%;归母净利润6.4亿元,同比增长29%;扣非后归母净利润5.6亿元,同比增长20%。
- 业务细分:高空作业平台、建筑支护设备、地下维修维护分别实现18.4亿、11.8亿、2.3亿元的营收,同比增长69%、-5%、-10%。
- 高机业务:高机租赁业务占营收比例达57%,年末高机规模7.8万台,同比增长65%,平均出租率保持在81.14%,显示较强韧性。
季度表现:
- 季度营收与利润:Q1-Q4营收分别为6.4亿、8.0亿、8.8亿、9.5亿,同比增速分别为55%、23%、21%、17%;归母净利润分别为1.1亿、1.4亿、1.9亿、2.1亿,同比增速分别为41%、18%、37%、24%。
- 2023年1-2月:实现营收4.23亿元,同比增长24%,其中高机业务收入2.6亿元,增长89%,反映经济复苏和行业需求向好。
毛利率与费用率:
- 毛利率:2022年毛利率为50.3%,同比下降1.4个百分点,主要受大环境影响。
- 费用率:期间费用率25.9%,同比上升2.5个百分点,财务费用率因长期应付款和租赁负债增加而增多。
现金流与财务指标:
- 现金流:经营活动现金净流入14.0亿元,主要得益于营收规模扩大和高空作业平台业务的短周期应收账款。
- 财务比率:总资产周转率0.26次,权益乘数3.01,ROA5.5%,ROE15.5%,表明公司资产利用效率和财务杠杆有效提升。
发展策略与成就:
- 渠道与数字化:新增42个网点,累计192个,实现一线至四线城市的全面覆盖,线上业务创收超3000万元。
- 轻资产模式:与多家公司合作,转租10392台设备,实现营收1.82亿元,同比增长43%。
投资建议与风险提示:
- 投资建议:预计2023-2025年归母净利润分别为8.6亿、11.3亿、14.9亿元,CAGR为33%,当前PE估值为13/10/7倍,维持“买入”评级。
- 风险提示:主要设备出租率下行风险、行业竞争导致租金下降风险、融资进度不及预期风险。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。