公司业绩回顾与展望
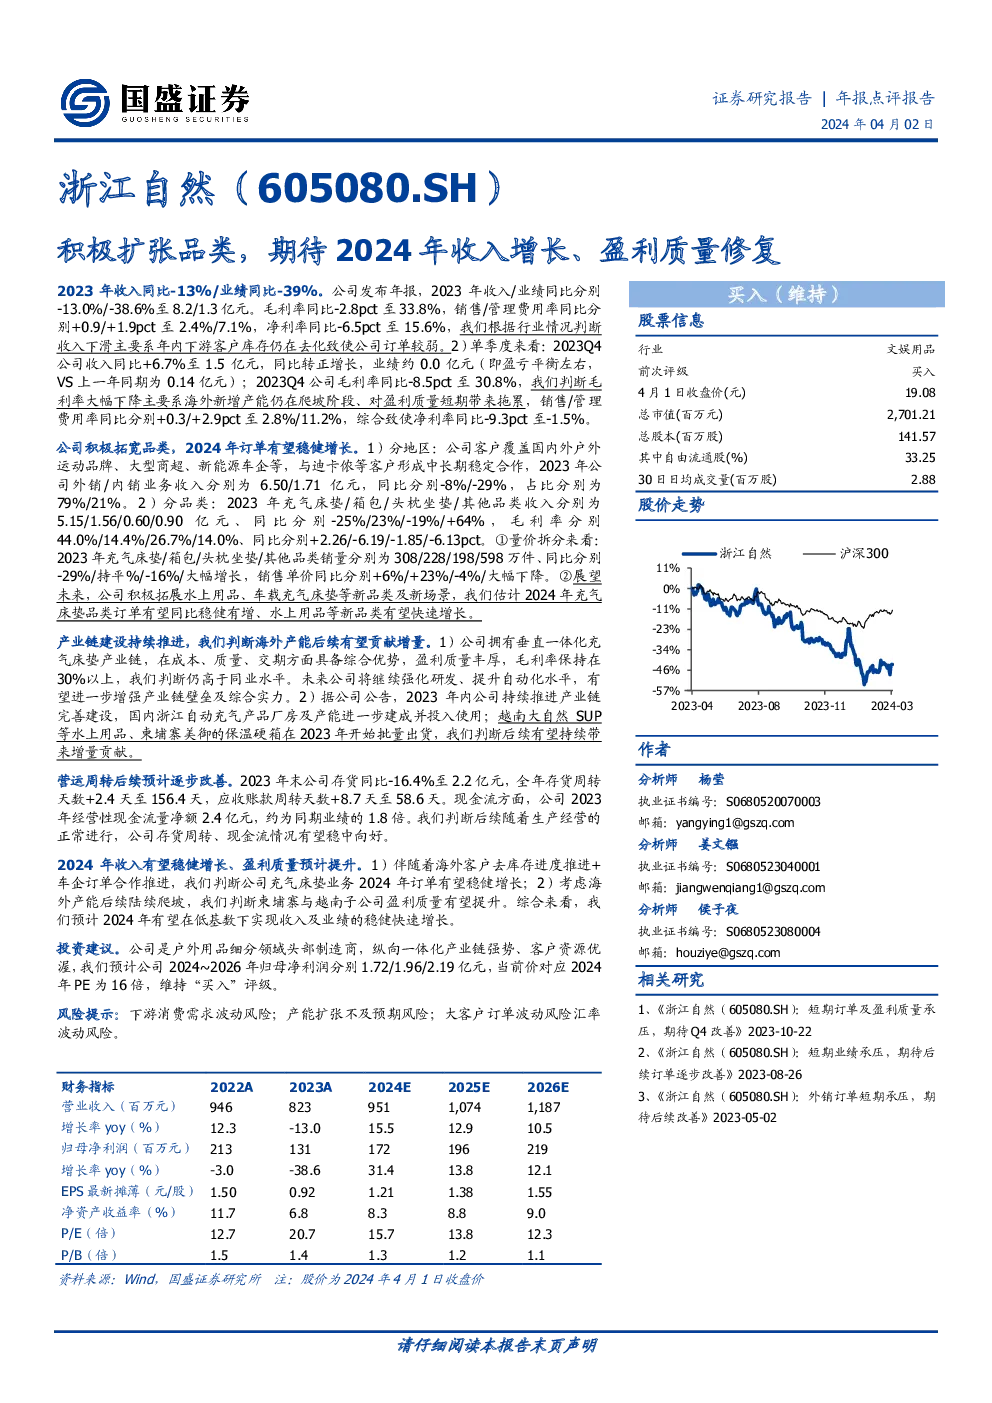
2023年度业绩概览
- 收入:2023年总收入为8.2亿元人民币,较前一年度减少13%。
- 净利润:同期净利润为1.3亿元人民币,同比减少38.6%。
经营业绩细节
- 毛利率:毛利率为33.8%,相比前一年度下降了2.8个百分点。
- 费用率:
- 销售费用率:2.4%,同比上升0.9个百分点。
- 管理费用率:7.1%,同比上升1.9个百分点。
- 净利率:净利率降至15.6%,同比降低6.5个百分点。
季度表现
- 第四季度:
- 收入同比增长6.7%,达到1.5亿元人民币。
- 净利润接近盈亏平衡,对比上一年同期为0.14亿元。
- 毛利率大幅下降至30.8%,主要原因归因于海外新增产能的爬坡阶段对盈利的短期影响。
2024年展望
- 市场拓展:公司积极扩展产品线,计划推出水上用品和车载充气床垫等新品类,预计充气床垫类订单将稳健增长,新产品类有望快速增加市场份额。
- 产能布局:持续优化产业链建设,包括在浙江新建自动充气产品工厂、越南和柬埔寨的工厂开始批量生产,预计能带来新的增长点。
- 财务健康:尽管存货和应收账款周转有所增加,但经营性现金流量净额显著提高,显示现金流状况良好。
- 业绩预测:预计2024年收入和净利润将实现稳健增长,特别是在低基数基础上,考虑到下游客户去库存完成和与汽车制造商合作的进展。
投资建议与风险提示
- 投资建议:作为户外用品细分领域的领先制造商,公司拥有强大的纵向一体化产业链和优质客户资源,预计2024~2026年的归母净利润分别增长至1.72亿、1.96亿、2.19亿元人民币。当前市盈率为16倍,维持“买入”评级。
- 风险提示:
- 下游市场需求波动风险。
- 扩张产能不及预期的风险。
- 大客户订单波动风险。
- 汇率波动风险。
财务报表和主要财务比率
- 财务报表:详细财务报表未列出,但提及了收入、净利润、毛利率、费用率、净利率、存货周转天数、应收账款周转天数以及经营性现金流量净额等关键指标。
- 主要财务比率:包括但不限于收入增长率、净利润增长率、毛利率、费用率、净利率、存货周转率、应收账款周转率以及经营性现金流量净额等。这些比率反映了公司的运营效率、盈利能力以及财务健康状况。