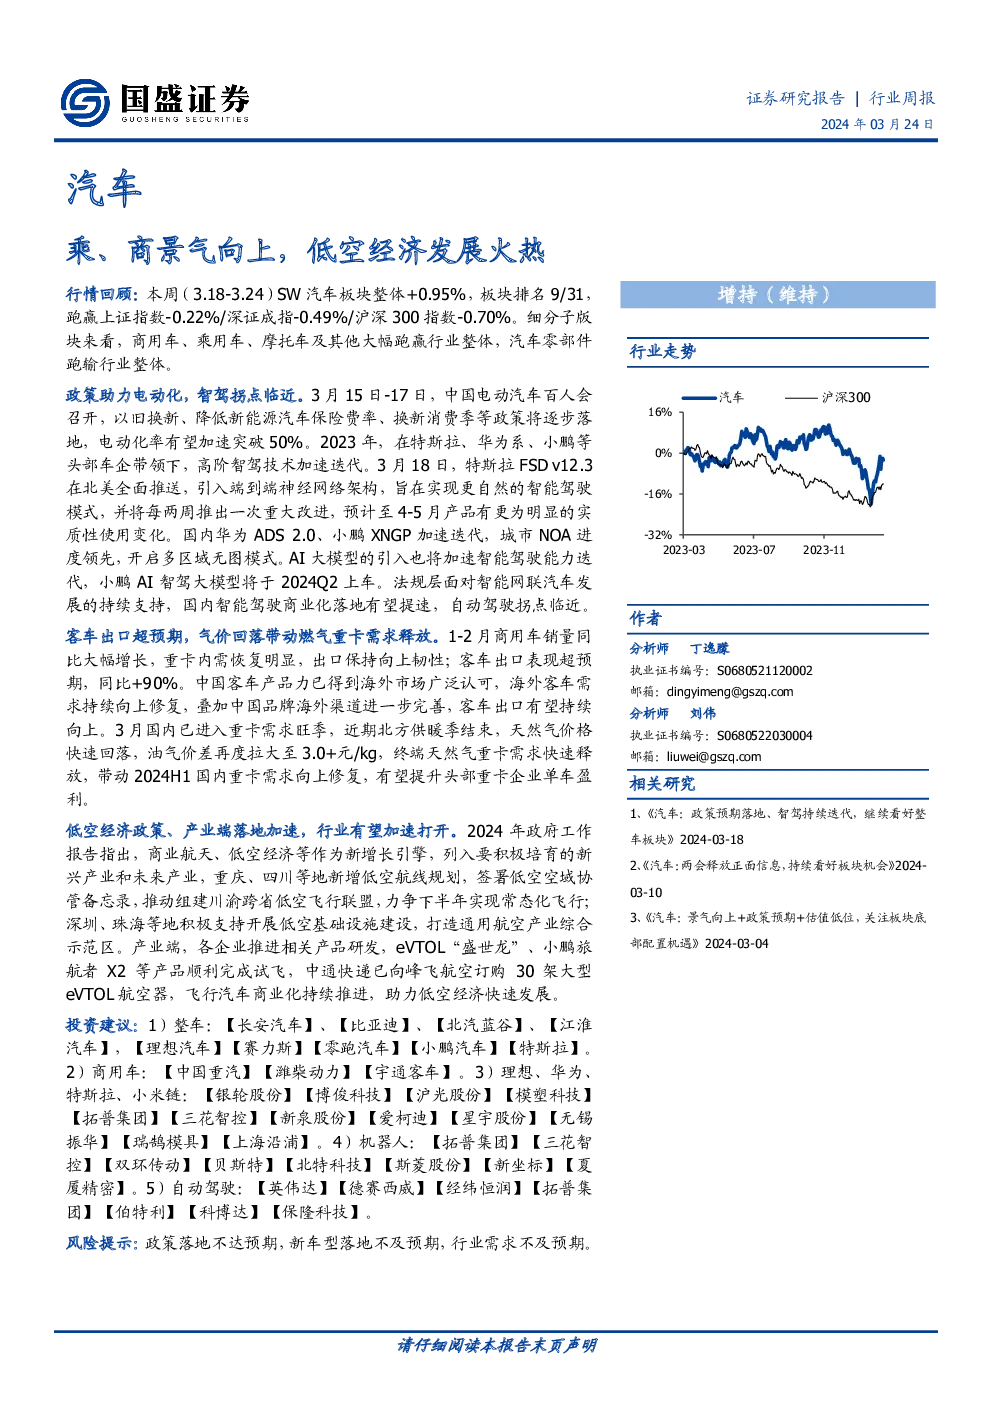
汽车行业周度总结与展望
市场动态与行情回顾
- 本周市场表现:SW汽车板块整体上涨0.95%,在31个子行业中排名第九。同期,上证指数下跌0.22%,深证成指下跌0.49%,沪深300指数下跌0.70%。
- 细分市场表现:商用车、乘用车、摩托车及其他子版块大幅跑赢行业整体,而汽车零部件子版块则跑输行业整体。
政策与技术进展
- 电动化与智能化:政策层面支持电动化加速,包括以旧换新、降低新能源汽车保险费率等措施,有望推动电动车市场加速突破50%的电动化率。高阶智能驾驶技术如特斯拉FSD、华为ADS 2.0、小鹏XNGP等的快速迭代,标志着自动驾驶技术进入关键拐点。
- 客车出口与重卡需求:客车出口表现超预期,同比增长90%,反映出中国客车在全球市场的竞争力增强。重卡需求在年内旺季背景下持续增长,天然气价格的回落刺激了天然气重卡需求的快速释放,预示着2024年H1重卡需求将有显著提升。
风险提示
- 政策落地风险:政策实施效果可能不及预期,影响新能源乘用车销量及智能化进程。
- 新车型与项目落地风险:新车型或工厂新项目的进度慢于预期,可能拖累品牌终端销量。
- 行业需求风险:宏观经济波动及外部环境不确定性可能导致消费者购买力下降,影响汽车行业整体需求。
投资建议
- 整车:推荐关注长安汽车、比亚迪、北汽蓝谷、江淮汽车、理想汽车、赛力斯、零跑汽车、小鹏汽车、特斯拉。
- 商用车:重点关注中国重汽、潍柴动力、宇通客车。
- 产业链:银轮股份、博俊科技、沪光股份、模塑科技、拓普集团、三花智控、新泉股份、爱柯迪、星宇股份、无锡振华、瑞鹄模具、上海沿浦等企业。
- 机器人:拓普集团、三花智控、双环传动、贝斯特、北特科技、斯菱股份、新坐标、夏厦精密等。
- 自动驾驶:英伟达、德赛西威、经纬恒润、拓普集团、伯特利、科博达、保隆科技等。
主要关注点
- 市场热点:电动化政策、客车出口、重卡需求回暖、智能驾驶技术迭代。
- 风险因素:政策执行力度、新产品落地速度、宏观经济环境。
- 投资机会:基于政策支持下的电动化转型、客车出口增长、重卡需求复苏,以及智能驾驶技术的商业化应用。
行业聚焦
- 深蓝发布新款SUV G318:搭载超级增程2.0系统,提升续航与燃油经济性。
- 英伟达与比亚迪深化合作:比亚迪将采用英伟达DRIVE Thor车机芯片,加速智能化转型。
- 哪吒汽车成为香港重点企业伙伴:获得2亿港币补贴与2亿美元投资,推动海外业务发展。
- 中通快递与峰飞航空签订购机协议:30架eVTOL航空器采购,推动物流领域的航空化转型。
此总结基于周度市场动态、政策动向、技术进展、风险提示以及投资策略,旨在为投资者提供全面的市场洞察与投资指导。