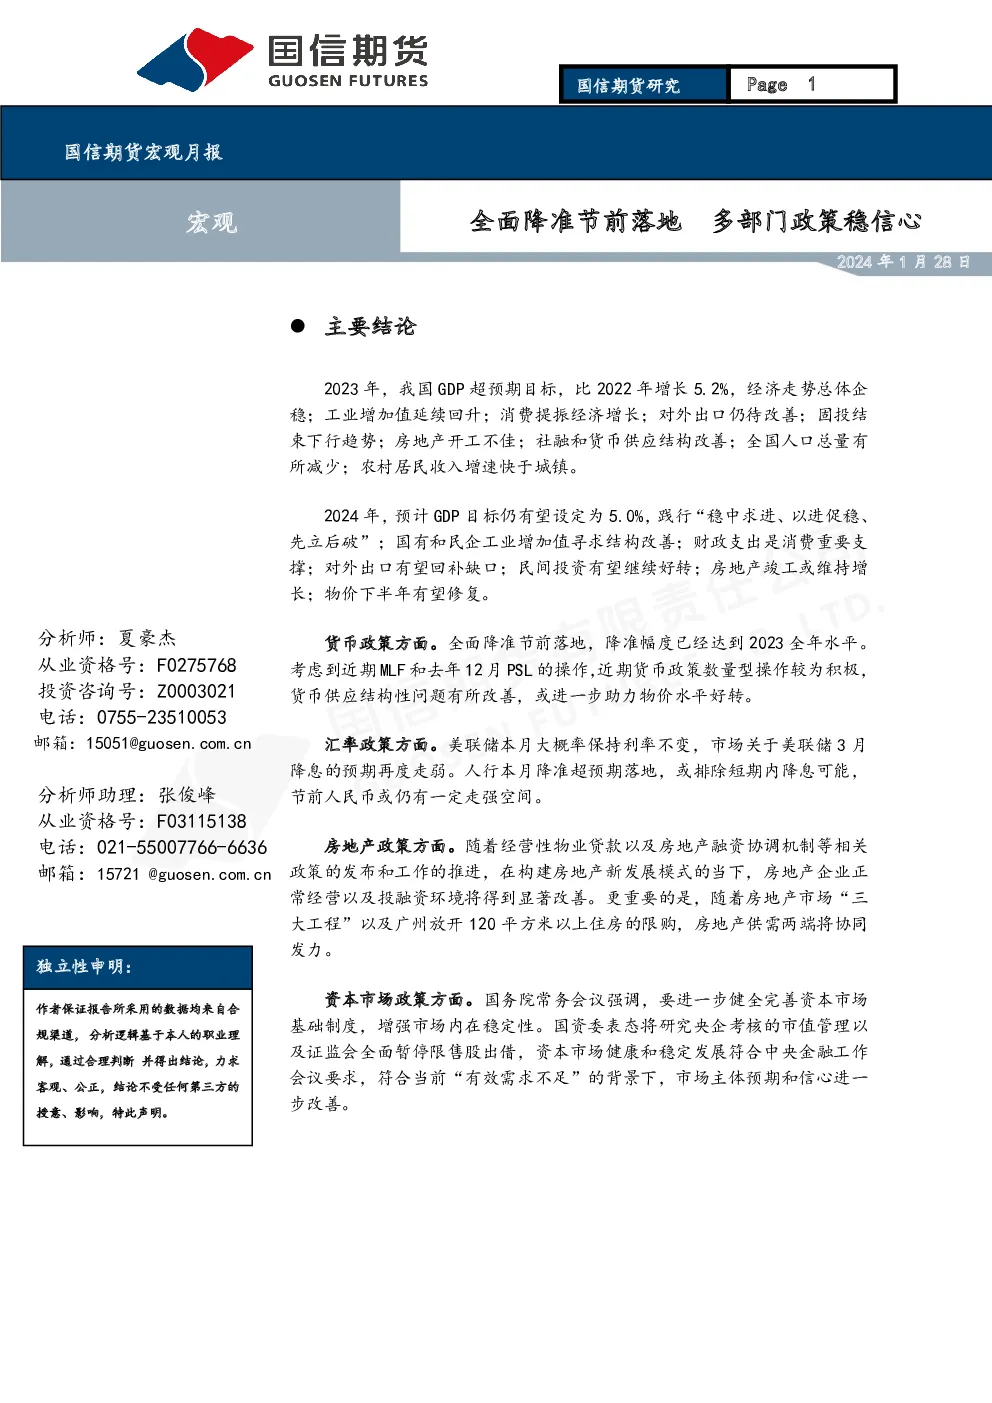
国信期货研究团队发布的宏观月报,主要围绕中国经济的多个关键指标进行了深入分析,以下是报告的主要结论和要点归纳:
经济基本面
- 2023年经济表现:全年GDP实现了超预期的增长,达到5.2%,各产业均呈现稳步复苏态势。工业生产持续增长,服务业贡献显著,消费成为拉动经济增长的主要动力。
- 2024年展望:预计2024年GDP目标将设定为5.0%,政策方向为“稳中求进”,鼓励国有企业与民营企业在结构上进行改善,财政支出将继续支持消费领域。对外出口有望回补缺口,民间投资有望好转,房地产竣工或将维持增长。
货币政策
- 全面降准:节前全面降准已经落地,幅度已接近全年水平,体现了积极的货币政策操作,有助于改善货币供应结构,促进物价水平的好转。
汇率政策
- 美联储政策:预计美联储本月将维持利率不变,短期内降息的可能性降低,人民币汇率可能在节前保持一定走强态势。
房地产政策
- 经营性物业贷款:相关政策发布,旨在改善房地产企业的正常经营及投融资环境,特别是对规范经营、前景良好的房地产企业提供了更多融资途径。
- 房地产市场:房地产供需两端协同发力,尤其是在保障性住房建设、“平急两用”公共基础设施建设和城中村改造的推动下,房地产市场投资领域有望保持一定的增长。
资本市场政策
- 资本市场基础制度:国务院强调健全和完善资本市场基础制度,增强市场内在稳定性,这符合当前经济环境下市场主体预期和信心的提升需求。
- 央企考核与市值管理:国资委提出将市值管理纳入中央企业负责人业绩考核,体现了对资本市场健康发展的重视。
- 限售股出借限制:证监会实施进一步加强融券业务监管措施,包括全面暂停限售股出借和调整融券效率,旨在维护市场稳定。
宏观核心指标
- 物价水平:2023年物价水平低于预期,但2024年下半年有望修复。猪肉价格是CPI的主要拖累因素,而生产资料是PPI走低的主要原因。
- 出口与外贸:2023年对外出口面临挑战,但2024年有望通过加强与“一带一路”沿线国家的贸易关系、中美贸易关系的边际改善以及制造业竞争力的提升来回补出口规模的缺口。
结论
该报告综合分析了中国宏观经济的多项关键指标,强调了政策导向对经济复苏的积极影响,特别是通过全面降准、优化房地产政策、强化资本市场基础制度建设等措施,旨在促进经济稳健增长、增强内需、稳定物价和促进国际贸易。报告还特别提到了2024年的政策目标和预期增长点,以及在经济结构转型背景下的重要行业和政策调整。