猜你想问
这份研报主要分析了哪些内容?
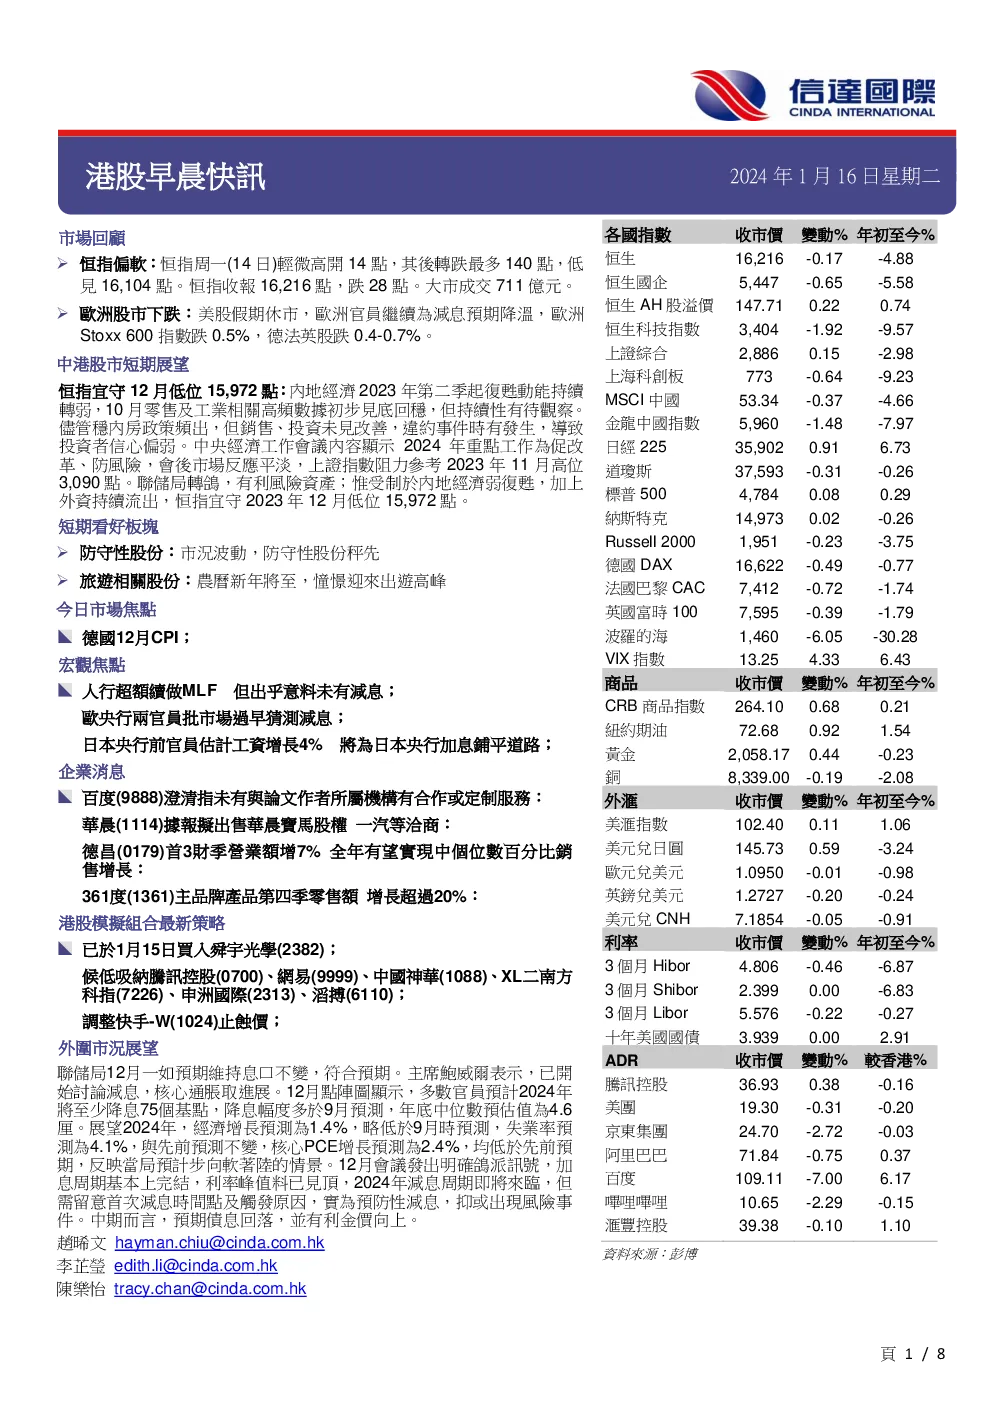
这份研报主要分析了港股市场的最新动态,包括市场回顾、短期展望、今日焦点、模拟组合策略以及外围市况展望。具体涵盖了恒指表现、内地经济复苏情况、防守性及旅游相关板块的短期趋势、德国CPI、中国人民银行MLF操作、银发经济发展政策、全球经济增长前景、外资持仓变化、华为供应链消息、香港货柜吞吐量、欧洲央行减息预期、日本央行加息可能性、苹果中国降价促销、内地餐饮企业上市计划、比亚迪德国降价、德昌电子业绩增长、携程春节旅游订单增长、完美医疗新品牌拓展、永嘉集团零售业务增长、361度品牌零售额增长、百度与论文作者合作传闻、美图被减持、松龄私有化计划、碧桂园交楼目标、领展深圳项目销售、国航及东方航空客运货运数据、复星旅遊出售Thomas Cook传闻、华能国电上网电量及电价、中国平安保费收入增长、友邦保险回购计划等企业消息,以及美联储利率政策走向和金价走势预测。
报告对哪些行业或赛道的发展趋势进行了分析?
报告分析了港股市场中几个关键行业的发展趋势。首先关注内地经济复苏动能持续转弱,对恒指构成压力,建议投资者宜守12月低位。其次看好防守性股份,因市况波动时这类股份表现相对稳健。此外,报告特别关注了旅游相关股份,因农历新年将至,市场憧憬其迎来出游高峰。在外围方面,报告提及了全球经济增长前景受地缘政治、金融状况收紧及人工智能影响而压抑及不确定,但美联储转向鸽派可能利好风险资产。具体到企业层面,报告提及了内地餐饮企业上市计划、比亚迪德国降价、携程春节旅游订单大增、完美医疗新品牌拓展、永嘉集团零售业务增长、361度品牌零售额增长等,反映了不同行业的发展动态。
研报重点分析了哪些方向?
研报重点分析了港股市场的短期展望和今日市场焦点。在短期展望方面,报告指出恒指宜守12月低位15,972点,主要基于内地经济复苏动能持续转弱、高频数据初步见底回稳但持续性待观察、稳内房政策频出但销售投资未改善、违约事件时发等因素。同时,报告看好防守性股份和旅游相关股份。在今日市场焦点方面,报告涵盖了德国12月CPI、中国人民银行超额续做MLF但未减息、国务院办公厅发布促进银发经济发展举措、全球经济增长前景、外资增持中国债、华为供应链消息、香港货柜吞吐量下滑、欧洲央行官员批市场过早猜测减息、日本央行加息可能性、苹果中国降价促销、内地餐饮企业上市计划、比亚迪德国降价、德昌电子业绩增长、携程春节旅游订单增长、完美医疗新品牌拓展、永嘉集团零售业务增长、361度品牌零售额增长、百度与论文作者合作传闻、美图被减持、松龄私有化计划、碧桂园交楼目标、领展深圳项目销售、国航及东方航空客运货运数据、复星旅遊出售Thomas Cook传闻、华能国电上网电量及电价、中国平安保费收入增长、友邦保险回购计划等企业消息。
当前市场现状如何?
当前市场现状呈现多空交织的复杂态势。恒指表现偏软,周一虽轻微高开但转跌,最大跌幅140点,收报16,216点,跌28点,大市成交711亿港元。欧洲股市亦下跌,受欧洲央行官员为减息预期降温影响,Stoxx 600指数跌0.5%,德法英股跌0.4-0.7%。宏观层面,内地经济复苏动能持续转弱,高频数据初步见底回稳但持续性待观察,稳内房政策频出但销售投资未改善,违约事件时发,投资者信心偏弱。美联储转向鸽派可能利好风险资产,但受制于内地经济弱复苏及外资持续流出,市场整体表现谨慎。企业层面,部分行业如旅游相关股份因农历新年将至而受关注,而内地餐饮企业上市计划、比亚迪德国降价、携程春节旅游订单大增、完美医疗新品牌拓展、永嘉集团零售业务增长、361度品牌零售额增长等,反映了不同行业的具体动态。
研报提示了哪些风险?
研报提示了港股市场面临的多重风险。首先,内地经济复苏动能持续转弱,高频数据初步见底回稳但持续性待观察,稳内房政策频出但销售投资未改善,违约事件时发,可能影响投资者信心和市场表现。其次,全球经济增长前景因地缘政治、金融状况收紧及人工智能影响而压抑及不确定,可能对港股市场构成压力。此外,美联储转向鸽派虽可能利好风险资产,但需留意首次减息时间点及触发原因,实为预防性减息,或出现风险事件。外资持续流出也可能对港股市场产生影响。企业层面,部分公司如美图遭京基减持,松龄股東大比數通過私有化,碧桂園誓保交樓目標等,也反映了市场中的不确定性和潜在风险。投资者需密切关注这些因素,谨慎评估投资风险。