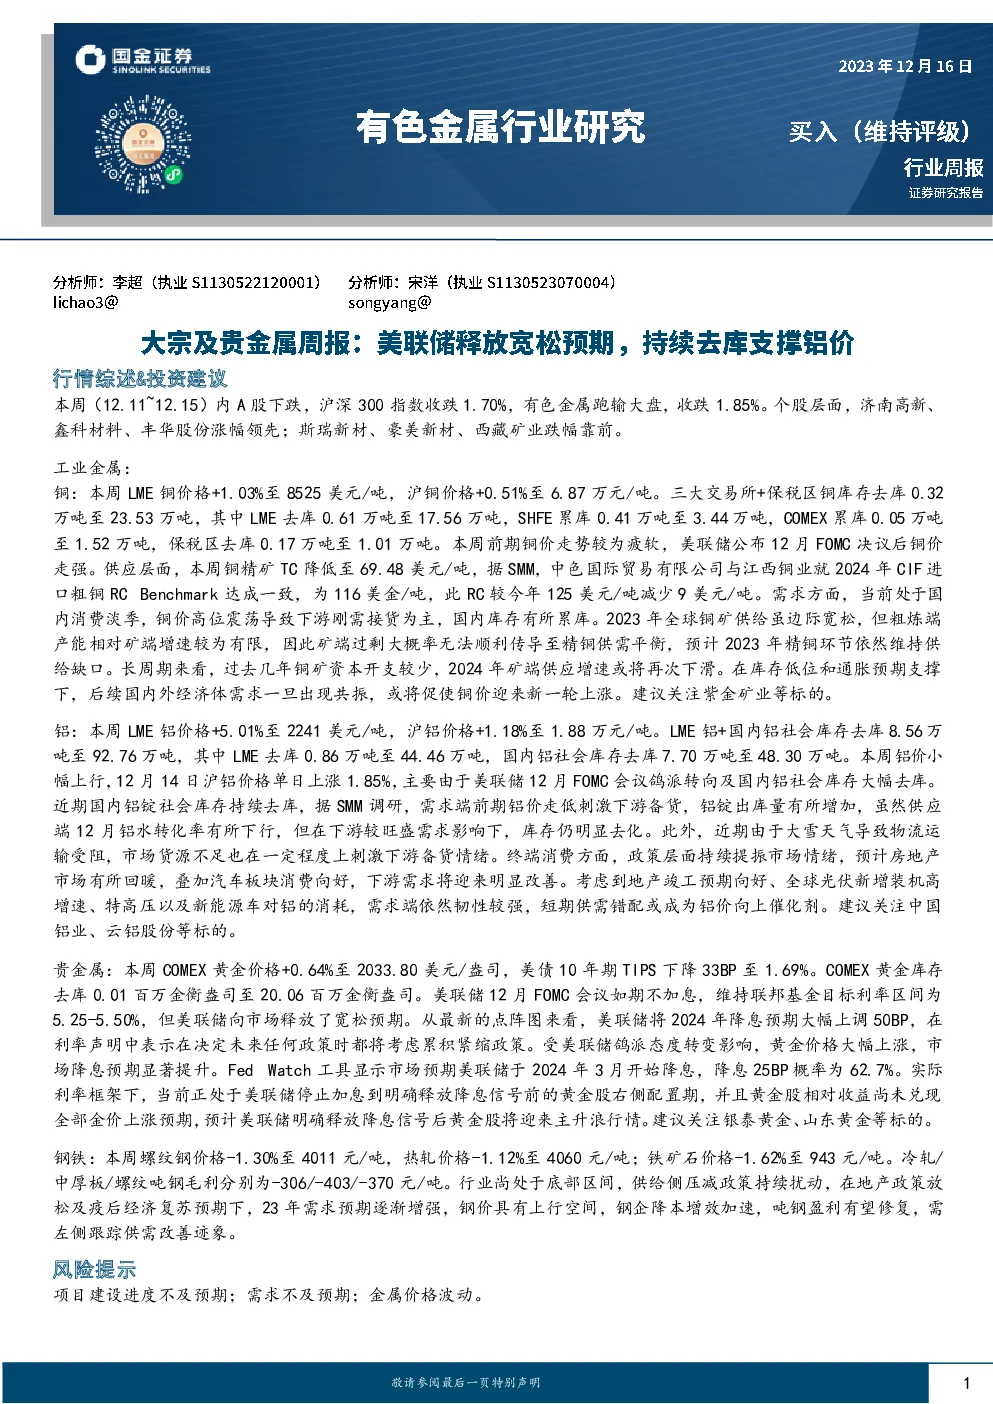
行业周报总结
1. 主要市场表现概览
本周(12.11~12.15),A股整体下跌,沪深300指数收跌1.70%,有色金属板块跑输大盘,跌幅为1.85%。个股层面,涨幅前五的股票包括济南高新、鑫科材料、丰华股份等,跌幅前五则涉及斯瑞新材、豪美新材、西藏矿业等。
2. 金属价格与库存动态
-
铜:LME铜价格本周上涨1.03%至8525美元/吨,沪铜价格相应上涨0.51%至6.87万元/吨。全球铜库存总量减少0.32万吨至23.53万吨。铜精矿TC降至69.48美元/吨。美国联邦储备系统(Fed)12月决策后,铜价得到提振。
-
铝:LME铝价格上涨5.01%至2241美元/吨,沪铝价格上涨1.18%至1.88万元/吨。LME与国内铝社会库存分别减少8.56万吨至92.76万吨与7.70万吨至48.30万吨。铝价上涨主要受到美联储会议鸽派转向与库存减少的影响。
-
锌:LME锌价上涨5.94%至2532美元/吨,SHFE锌价上涨0.88%至21130元/吨。锌库存变化情况与铝类似,但锌价波动更大。
-
铅:LME铅价上涨2.57%至2075美元/吨,SHFE铅价上涨1.33%至15605元/吨。铅库存情况显示其价格趋势与锌类似。
-
贵金属:COMEX黄金价格上涨0.64%至2033.80美元/盎司,美债10年期TIPS收益率下降33BP至1.69%。黄金库存去库,显示出市场对降息预期的积极反应。
3. 行业基本面分析
-
铜:全球铜矿供给虽有边际宽松,但精炼端产能增长有限,预计2023年精铜供应仍呈缺口状态。长期来看,铜矿资本开支减少,2024年矿端供应增速或下滑,库存低位及通胀预期支撑下,铜价有望在内外需求共振时迎来新一轮上涨。
-
铝:铝价在需求回暖、库存去化及物流受限的背景下上行,预计随着房地产市场回暖、汽车板块消费向好,下游需求将迎来改善,短期供需错配可能成为铝价上行的催化剂。
-
贵金属:美联储会议释放出的鸽派信号及降息预期推动黄金价格上涨,市场处于黄金股右侧配置期,预计黄金股在美联储明确释放降息信号后将迎主升浪行情。
-
钢铁:钢材价格及铁矿石价格均出现下跌,行业处于底部区间。在地产政策放松与经济复苏预期下,预计2023年需求将逐步增强,钢价上行空间存在,钢企通过降本增效,有望修复吨钢盈利水平。
4. 风险提示
以上总结基于本周的市场动态与行业分析,旨在提供一个全面而简明的概览,以便快速了解主要市场表现与关键驱动因素。