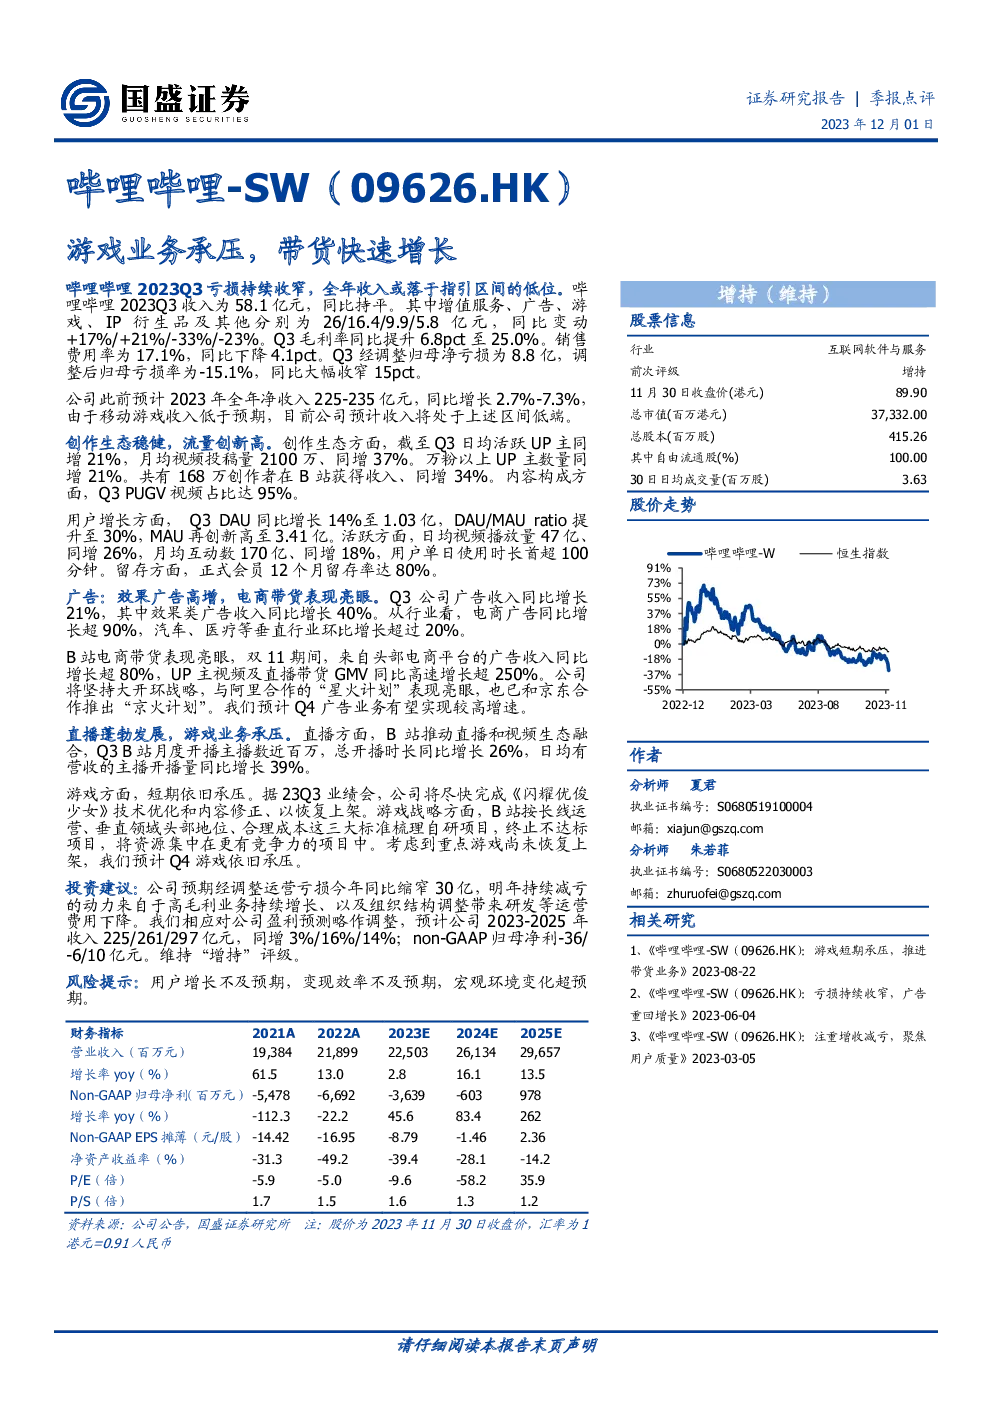
哔哩哔哩(Bilibili)2023Q3业绩总结
主要收入来源与业绩亮点:
- 总收入:2023Q3,哔哩哔哩总收入为58.1亿元人民币,同比持平。
- 业务板块:
- 增值服务:收入26亿元,同比增长17%。
- 广告:收入16.4亿元,同比增长21%。
- 游戏:收入9.9亿元,同比下降33%。
- IP衍生品及其他:收入5.8亿元,同比下降23%。
- 毛利率:Q3毛利率同比提升6.8个百分点至25.0%。
- 销售费用率:为17.1%,同比下降4.1个百分点。
经营亏损情况:
- 净亏损:Q3调整后归母净亏损为8.8亿元,调整后亏损率为-15.1%,同比大幅收窄15个百分点。
预期全年收入:
- 全年指导区间:预计2023年全年净收入225-235亿元,同比增长2.7%-7.3%。
- 收入预期:由于移动游戏收入低于预期,实际收入可能位于上述区间低端。
创作生态与用户增长:
- 创作生态稳定:日均活跃UP主数量同比增长21%,月均视频投稿量增加37%,万粉以上UP主数量同增21%。
- 用户增长:DAU同比增长14%至1.03亿,DAU/MAU比例提升至30%,MAU达到新高3.41亿。
- 内容质量:Q3PUGV视频占比高达95%。
- 用户活跃度:日均视频播放量47亿次,同比增长26%;月均互动数170亿次,同比增长18%;用户单日使用时长首次突破100分钟。
广告业务:
- 效果广告增长:Q3广告收入同比增长21%,效果类广告收入同比增长40%。
- 行业表现:电商广告同比增长超90%,汽车、医疗等垂直行业环比增长超过20%。
- 电商带货:双11期间,头部电商平台广告收入同比增长超80%,UP主视频及直播带货GMV同比高速增长超250%。
- 发展战略:坚持大开环战略,与阿里巴巴合作推出“星火计划”,并与京东合作推出“京火计划”。
直播与游戏业务:
- 直播发展:B站月度开播主播数接近百万,总开播时长同比增长26%,日均有营收的主播开播量同比增长39%。
- 游戏挑战:游戏业务面临短期压力,重点游戏《闪耀优俊少女》正在优化技术与内容,以期重新上架。
- 游戏战略:按照长线运营、垂直领域头部地位、合理成本的标准梳理自研项目,终止不达标项目,集中资源于更具竞争力的项目。
财务预测与投资建议:
- 盈利预测调整:考虑高毛利业务增长与组织结构调整带来的成本降低,预计2023-2025年收入分别增长3%、16%、14%;non-GAAP归母净利分别为-36亿元、-6亿元、10亿元。
- 投资建议:维持“增持”评级。
风险提示:
- 用户增长:若用户增长低于预期。
- 变现效率:变现效率不及预期。
- 宏观经济:宏观环境变化超预期。