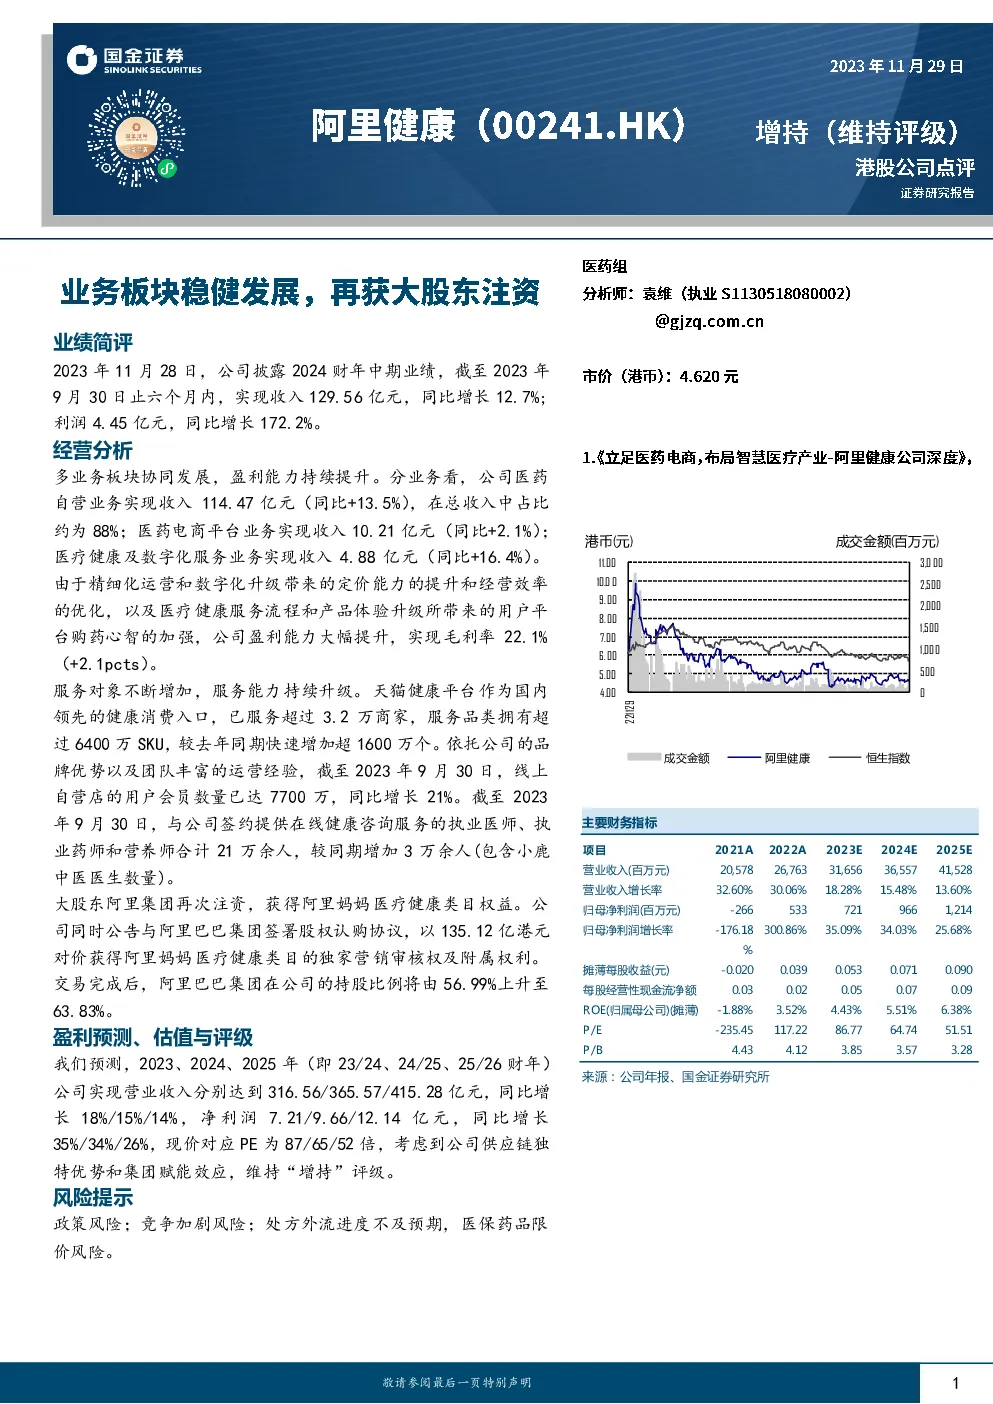
根据所提供的研报内容,可以总结出以下关键点:
业绩简评
- 2024财年中期业绩:公司实现了收入129.56亿元人民币,同比增长12.7%;利润4.45亿元,同比增长172.2%。
- 多业务板块协同增长:医药自营业务收入114.47亿元(同比增长13.5%),医药电商平台收入10.21亿元(同比增长2.1%),医疗健康及数字化服务收入4.88亿元(同比增长16.4%)。
- 盈利能力提升:毛利率为22.1%,较上年同期提高了2.1个百分点。这得益于精细化运营、数字化升级带来的定价能力和经营效率的优化,以及医疗健康服务流程和产品体验升级对用户平台购药心智的加强。
服务对象与服务能力
- 用户增长:天猫健康平台服务商家数量超过3.2万家,SKU数量超过6400万,同比增长超1600万个。线上自营店用户会员数量达7700万,同比增长21%。
- 专业服务团队:平台签约的执业医师、药师和营养师合计21万余人,较同期增加3万余人(包括小鹿中医医生数量)。
大股东注资与战略合作
- 阿里集团注资:阿里集团再次注资,通过股权认购获得阿里妈妈医疗健康类目的独家营销审核权及附属权利。交易后,阿里巴巴集团在公司的持股比例将从56.99%上升至63.83%。
财务预测与评级
- 盈利预测:预计2023、2024、2025年的营业收入分别为316.56亿、365.57亿、415.28亿元,净利润分别为7.21亿、9.66亿、12.14亿元。
- 估值与评级:基于当前股价对应PE分别为87、65、52倍,考虑到公司的供应链优势和集团赋能效应,维持“增持”评级。
风险提示
- 政策风险:政策变化可能对业务运营产生影响。
- 竞争加剧风险:市场竞争可能影响市场份额和盈利能力。
- 处方外流进度不及预期:医保药品限价可能导致业务发展受限。
主要财务指标
- 营业收入:预计从2021年的205.78亿增长到2025年的415.28亿,年复合增长率约13.6%。
- 净利润:预计从2021年的亏损26.6亿增长到2025年的盈利12.14亿,年复合增长率约25.6%。
- 每股收益、每股经营性现金流净额、ROE、P/E、P/B等指标也呈现逐步增长的趋势。
损益表、资产负债表预测摘要
- 损益表:营业收入、毛利、营业税金及附加、销售费用、管理费用、研发费用等关键指标均呈现增长趋势。
- 资产负债表:总资产、存货、应收账款、应付账款、长期投资、固定资产、无形资产等资产类科目增长,而短期借款、长期贷款等负债类科目则保持稳定或略有下降。
投资评级
- 买入:预期未来6-12个月涨幅在15%以上。
- 增持:预期未来6-12个月涨幅在5%-15%。
- 中性:预期未来6-12个月变动幅度在-5%-5%。
- 减持:预期未来6-12个月跌幅在5%以上。
请注意,上述总结基于所提供的研报内容进行概括,并未包含分析师的联系方式、评级风险提示等非主要内容。