上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
公司2023年三季报总结
业绩概览:
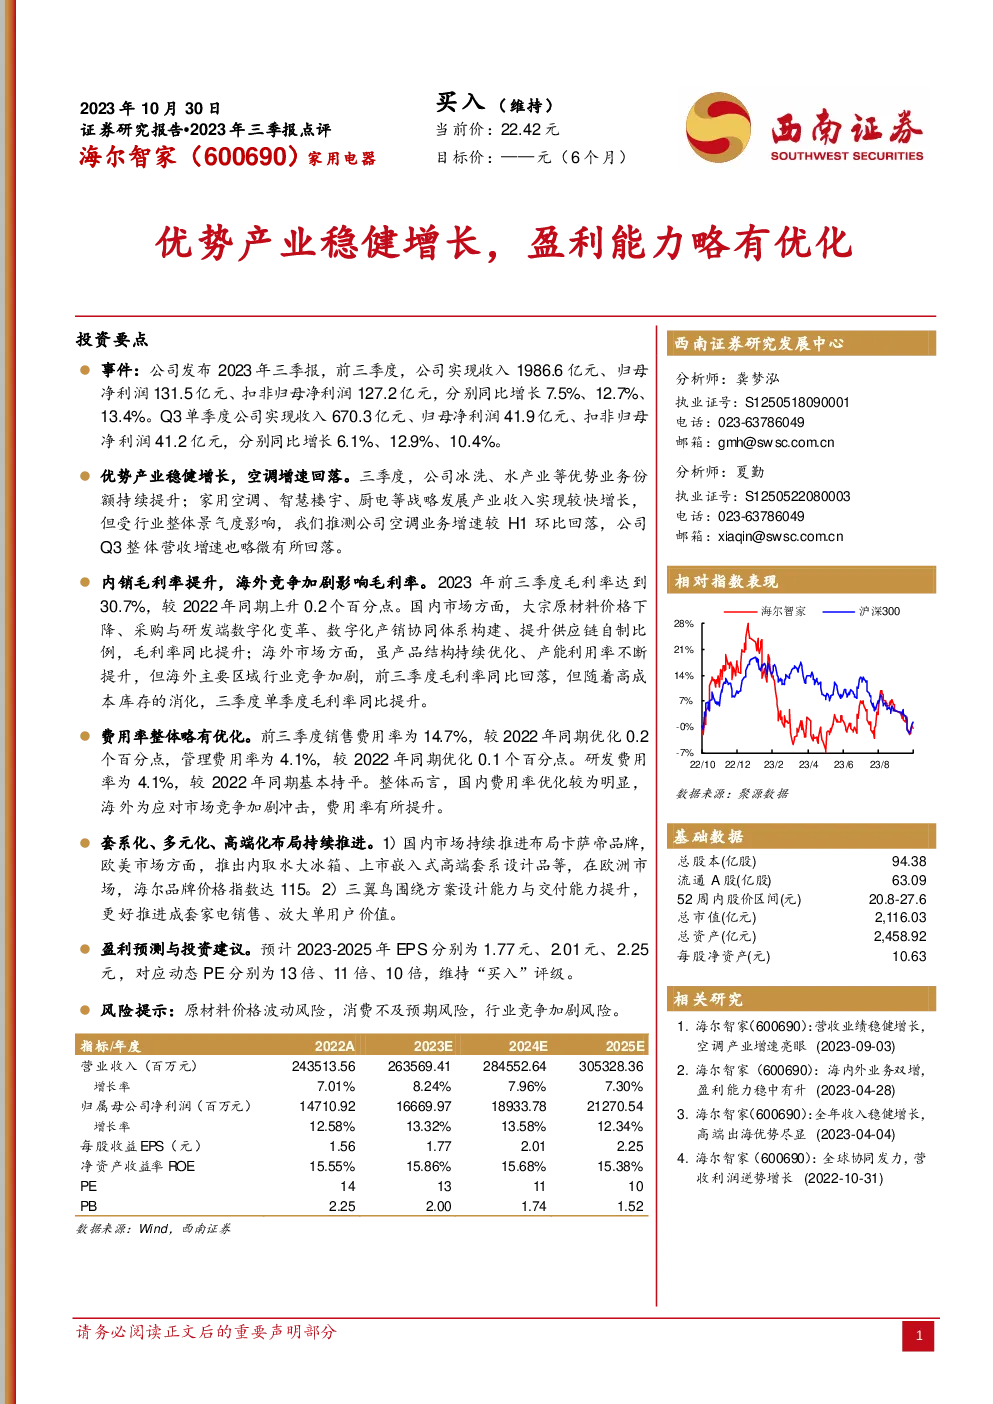
- 收入与利润增长:2023年前三季,公司总收入1986.6亿元,同比增长7.5%;归母净利润131.5亿元,同比增长12.7%;扣非归母净利润127.2亿元,同比增长13.4%。
- 单季度表现:第三季度,公司收入670.3亿元,同比增长6.1%;归母净利润41.9亿元,同比增长12.9%;扣非归母净利润41.2亿元,同比增长10.4%。
业务亮点:
- 优势产业稳健:冰洗、水产业市场份额持续提升;家用空调、智慧楼宇、厨电等战略业务实现较快增长。
- 空调业务增速放缓:推测由于行业整体景气度的影响,空调业务增速在第三季度有所回落。
毛利率分析:
- 国内市场:受益于大宗原材料价格下降、采购与研发端的数字化变革、供应链自制比例提升,毛利率同比提升。
- 海外市场:产品结构优化与产能利用率提高,但面对激烈的海外市场竞争,毛利率同比下滑。三季度单季度毛利率同比提升,显示高成本库存的消化对毛利率的正面影响。
费用率优化:
- 整体略有优化:销售费用率降至14.7%,管理费用率为4.1%,研发费用率基本保持不变。国内费用率优化明显,而海外费用率因市场竞争加剧有所提升。
品牌与战略布局:
- 卡萨帝品牌:国内市场持续布局,特别是在欧洲市场,海尔品牌的价格指数达到115。
- 三翼鸟:聚焦方案设计与交付能力提升,推动成套家电销售,增强单用户价值。
财务预测与投资建议:
- 盈利预测:预计2023-2025年的EPS分别为1.77元、2.01元、2.25元。
- 估值与评级:对应动态PE分别为13倍、11倍、10倍,维持“买入”评级。
风险提示:
- 原材料价格波动:原材料价格变动带来的成本压力。
- 消费不及预期:市场需求低于预期可能影响业绩。
- 行业竞争加剧:面临激烈行业竞争,可能影响市场份额与盈利能力。