报告摘要
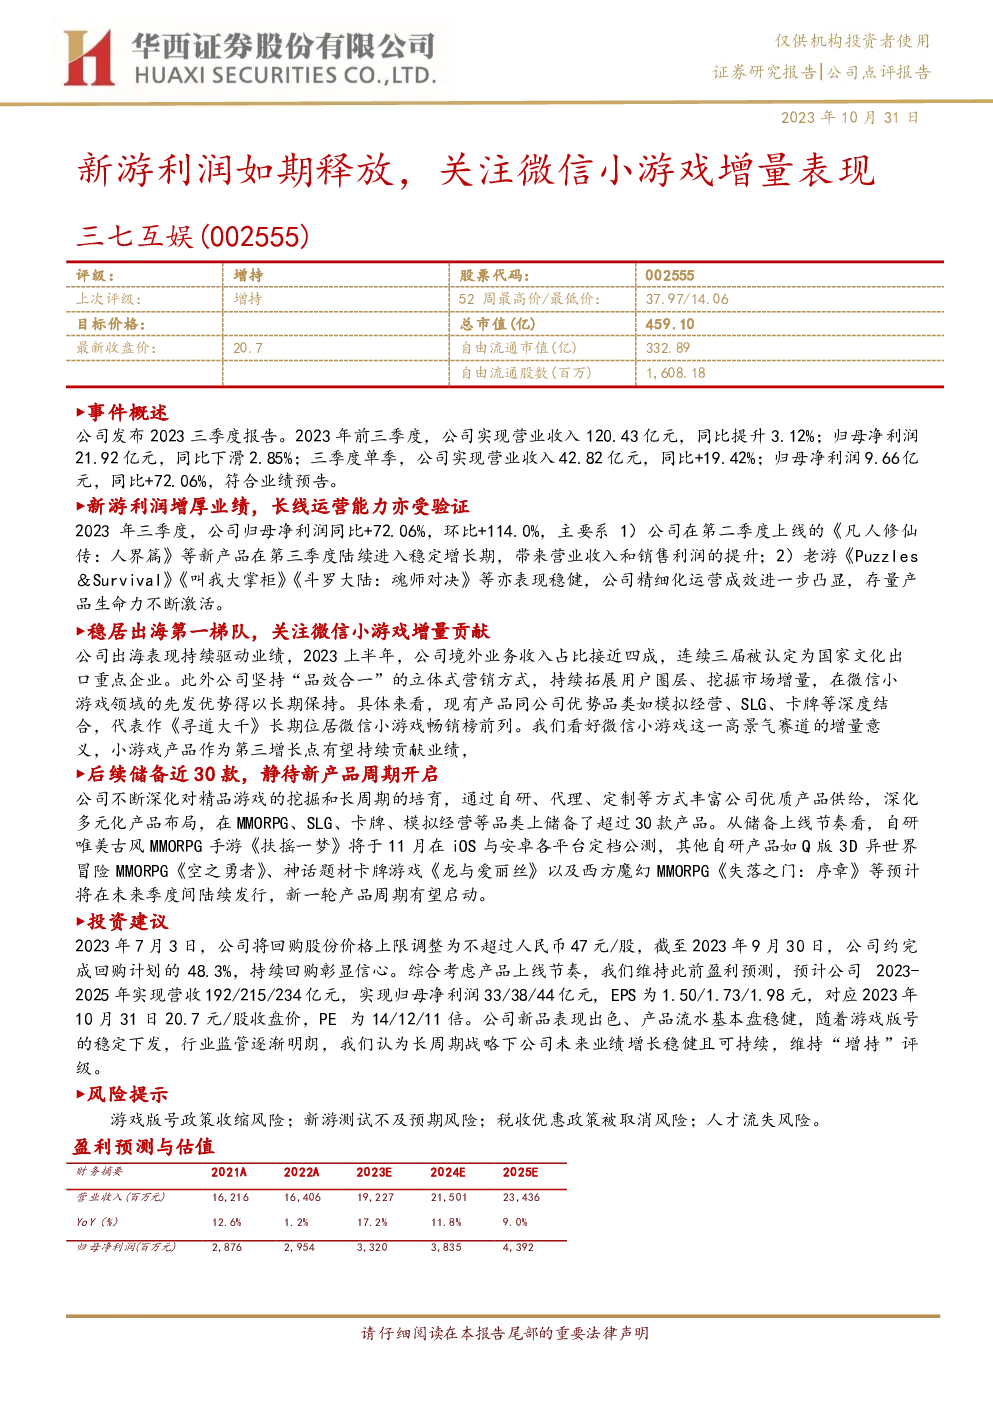
公司概况与业绩回顾
- 公司名称:三七互娱
- 股票代码:002555
- 评级:维持“增持”
- 52周股价区间:14.06元至37.97元
- 目标价格:未直接提及,参考历史业绩与市场表现
- 总市值:459.10亿元
- 最新收盘价:20.7元
业绩亮点
- 新游利润贡献:2023年三季度,新上线的游戏如《凡人修仙传:人界篇》等产品在稳定增长期带来了收入和利润的提升。
- 老游表现稳健:《Puzzles&Survival》、《叫我大掌柜》、《斗罗大陆:魂师对决》等老产品持续贡献稳定收益,凸显精细化运营效果。
- 出海业绩强劲:公司海外业务收入占比较高,连续三年被评为国家文化出口重点企业。
游戏业务展望
- 微信小游戏潜力:微信小游戏领域保持领先优势,尤其是与公司优势品类(模拟经营、SLG、卡牌等)深度结合的产品表现亮眼。
- 产品储备:公司储备了超30款不同类型游戏,包括唯美古风MMORPG手游《扶摇一梦》、Q版3D异世界冒险MMORPG《空之勇者》、神话题材卡牌游戏《龙与爱丽丝》以及西方魔幻MMORPG《失落之门:序章》等,计划在不同季度发行,有望开启新一轮产品周期。
投资建议与风险提示
- 回购情况:截至报告日,公司回购计划已完成48.3%,表明对公司未来发展充满信心。
- 盈利预测:基于产品上线节奏,预计2023-2025年营收分别为192、215、234亿元,净利润分别为33、38、44亿元,每股收益分别为1.50、1.73、1.98元。
- 估值:当前市盈率为14倍,具有吸引力。
- 风险:游戏版号政策变化、新游戏测试风险、税收优惠取消风险、人才流失风险。
结论
三七互娱凭借其强大的产品线、稳定的海外业务、持续的创新和稳健的财务管理策略,展现出了良好的增长前景和市场竞争力。尽管存在外部环境的不确定性,但公司通过多元化的产品布局和精细化的运营策略,为未来的业绩增长奠定了坚实基础。维持“增持”评级,建议关注其在微信小游戏领域和新游戏产品线的动态。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。