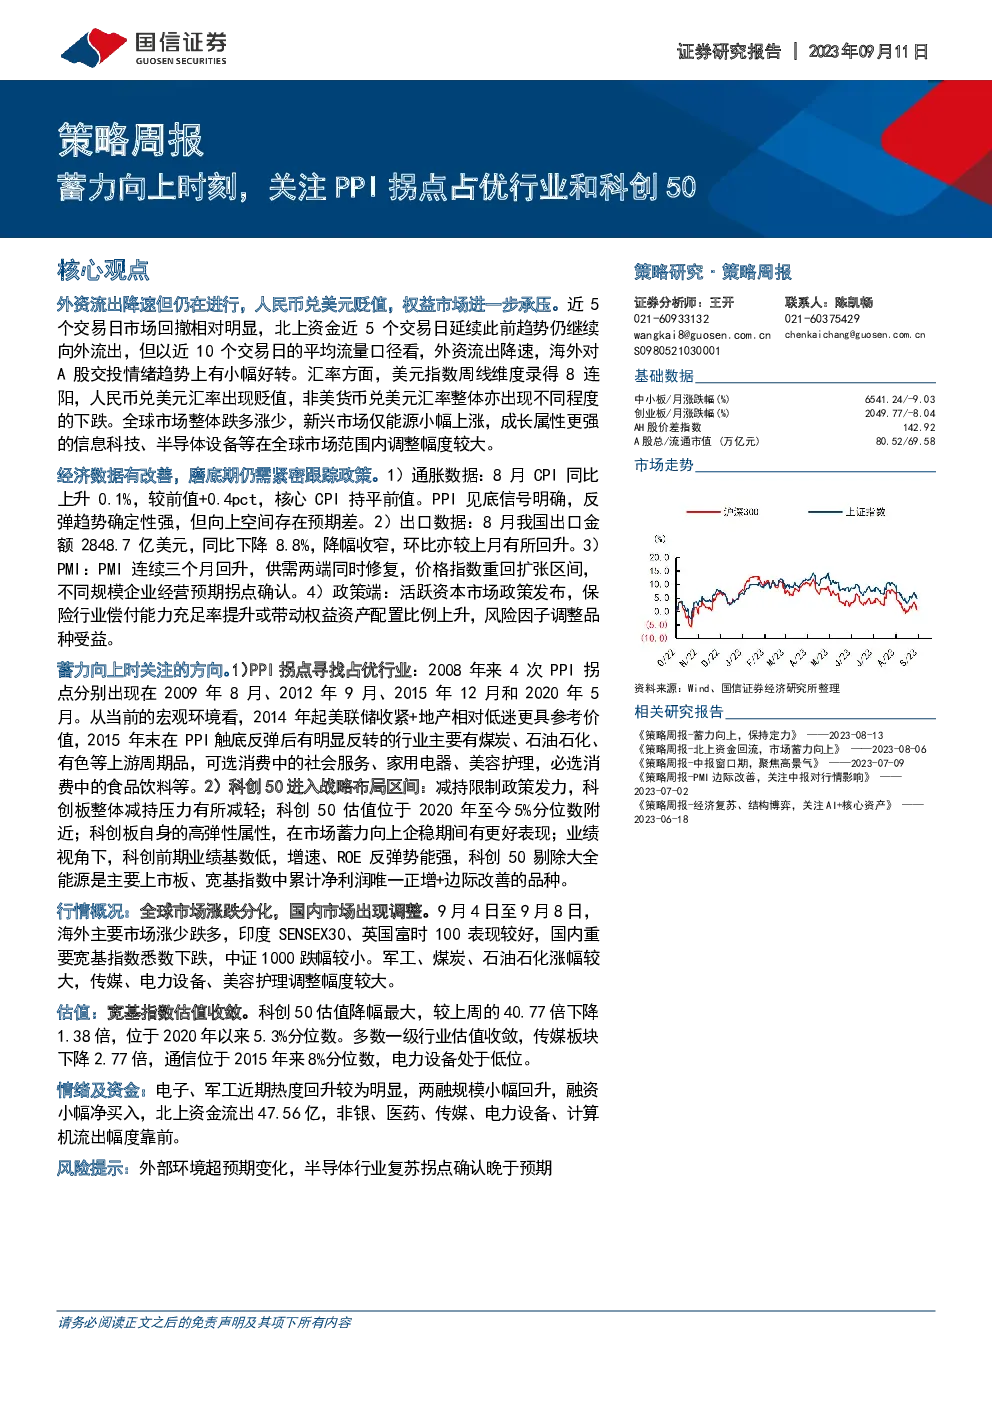
蓄力向上时刻,关注PPI拐点与科创50
市场概述与趋势
-
外资流动:短期内外资流出速度放缓,但总体仍呈流出态势。人民币兑美元贬值,全球市场普遍呈现跌势,新兴市场受到一定影响,尤其是信息科技、半导体设备等成长性行业。
-
经济指标:通胀数据温和增长,核心CPI稳定,猪肉价格和油价共同推动CPI回暖。PPI见底信号明确,反弹趋势确定,但上行空间存在不确定性,主要受美联储货币政策和大宗商品价格波动影响。
-
出口数据:8月出口数据小幅改善,但仍面临低基数效应和绝对规模的挑战。消费电子出口呈现边际改善迹象,汽车出口增速下滑。未来出口的反弹与修复将更多从增速角度考量。
-
制造业PMI:连续三个月回升,表明供需两端同步复苏,价格指数重回扩张区间,不同规模企业的经营预期呈现拐点。
关注方向与策略
-
PPI拐点行业:回顾历史数据,2008年以来的四次PPI拐点分别对应不同的经济背景。当前环境下,重点关注上游周期品(如煤炭、石油石化、有色)、可选消费(社会服务、家用电器、美容护理)以及必选消费(食品饮料)等行业,这些领域在PPI触底反弹后有明显的复苏迹象。
-
科创50布局:减持限制政策放宽,叠加科创板估值处于低位,科创50成为布局优选。其高弹性属性在市场蓄力向上阶段表现更为突出。结合业绩层面,科创前期业绩基数较低,增速、ROE恢复潜力强劲,且是累计净利润唯一正增长并显示边际改善的品种。
行情与估值
-
全球市场:整体呈现涨跌分化,新兴市场表现相对较好,而成长性较强的科技板块则出现较大调整。
-
国内市场:主要宽基指数出现调整,中证1000指数跌幅较小。军工、煤炭、石油石化板块涨幅居前,传媒、电力设备、美容护理板块跌幅较大。
-
估值情况:科创50估值降至低位,多数一级行业估值出现收敛。传媒板块估值下降显著,电力设备板块估值位于历史低位。
情绪与资金动态
风险提示
- 外部环境不确定性,半导体行业复苏时间可能晚于预期。
结论
当前市场正处于蓄力向上阶段,关注PPI拐点占优的行业以及具有高弹性的科创50板块,同时密切监控经济数据与政策动向,把握结构性机会。在投资决策时,需考虑宏观经济环境、行业趋势以及公司基本面等因素,以应对市场波动。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。