发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
基于所提供的文字内容,以下是针对万科企业(02202 HK)股票研究报告的总结:
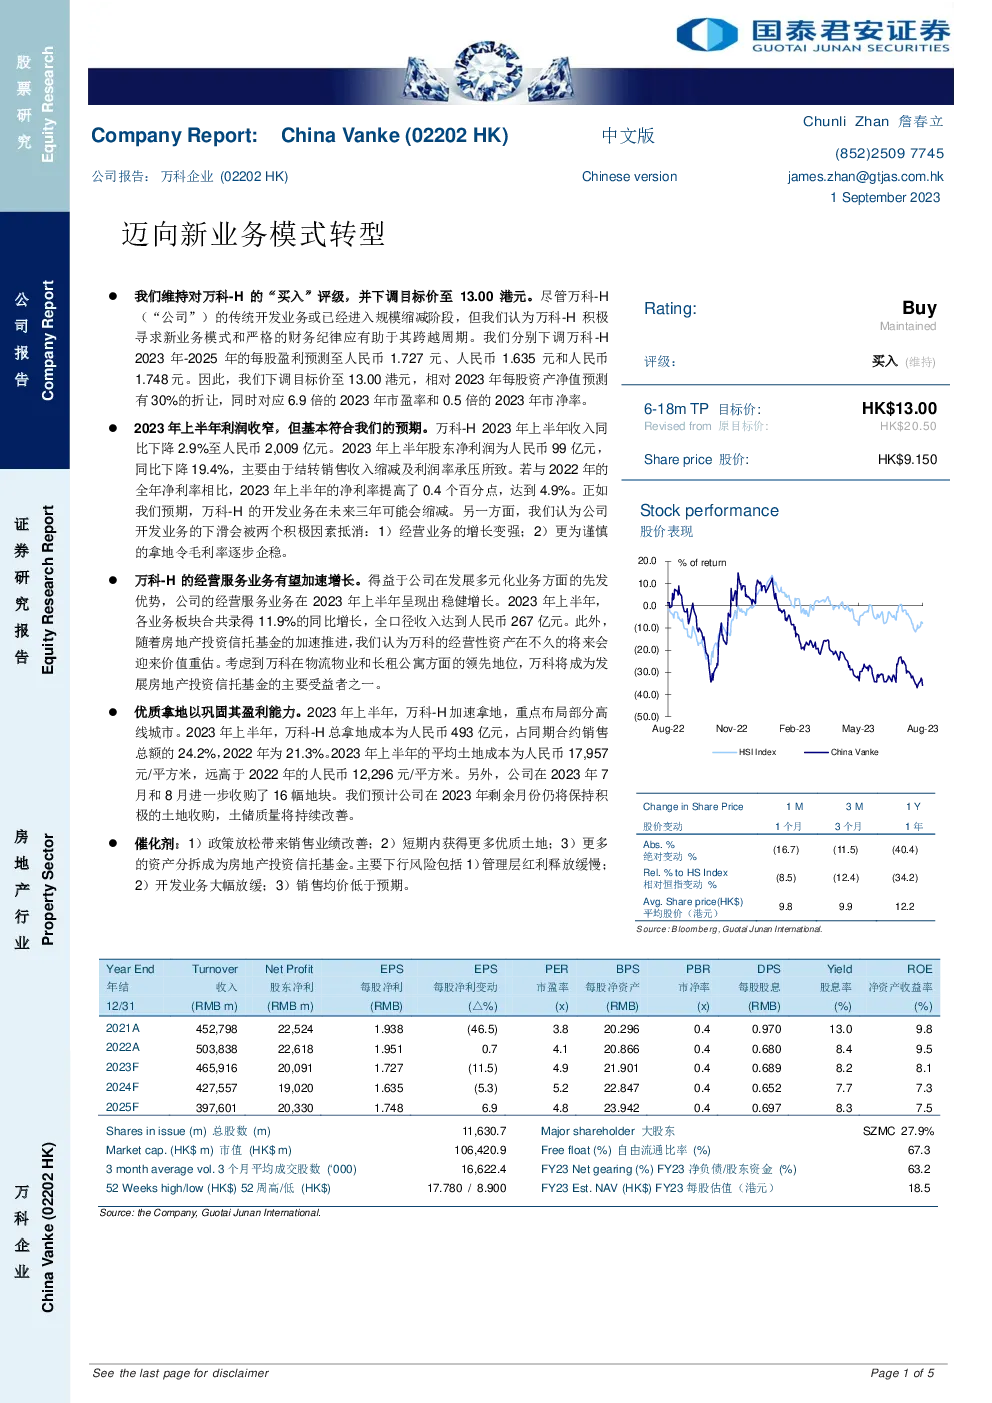
评级与目标价调整
- 评级:维持“买入”评级。
- 目标价:下调至13.00港元,相比2023年每股资产净值有30%的折让,对应6.9倍的2023年市盈率和0.5倍的2023年市净率。
2023上半年业绩回顾
- 收入:下降2.9%至人民币2,009亿元。
- 股东净利润:同比下降19.4%至人民币99亿元,主要因结转销售收入缩减及利润率承压。
- 净利率:较2022年全年提高0.4个百分点至4.9%。
新业务模式与经营服务业务增长
- 经营服务业务:展现稳健增长,上半年同比增长11.9%,全口径收入达人民币267亿元。
- 房地产投资信托基金(REITs)推进:预期未来将加速推动,万科作为领先者将受益于资产价值重估。
土地收购策略
- 土地成本:2023年上半年总拿地成本为人民币493亿元,占同期合约销售总额的24.2%。
- 平均土地成本:17,957元/平方米,高于2022年的12,296元/平方米。
- 土地收购计划:预计2023年剩余月份将继续积极土地收购,土储质量持续改善。
风险与催化剂
- 催化剂:政策放松带来的销售业绩改善、短期内获得更多优质土地、资产分拆成为REITs。
- 主要下行风险:管理层红利释放缓慢、开发业务大幅放缓、销售均价低于预期。
股价表现与估值
- 股价:截至2023年9月1日,股价为9.15港元。
- 股价表现:与恒指比较,1个月、3个月、1年的绝对变动分别为-16.7%、-11.5%、-40.4%,相对变动分别为-8.5%、-12.4%、-34.2%。
财务数据概览
- 收入与盈利:2021年、2022年、2023年预测收入分别为452,798万元、503,838万元、465,916万元;股东净利润分别为22,524万元、22,618万元、20,091万元。
- 盈利能力:毛利率从20.5%降至18.9%,股东净利润率从5.9%降至4.9%。
- 财务比率:净负债率为63.2%,自由流通比率为67.3%,现金短债比为2.1x。
- 市值与估值:市值106,420.9万港元,市盈率为4.0,市净率为0.4。
行业对比与估值
- 估值比较:与同行业其他公司相比,万科在市盈率、市净率、ROE、股息率等方面处于较低水平,显示出较高的估值吸引力。
以上是对万科企业(02202 HK)股票研究报告的关键内容总结。