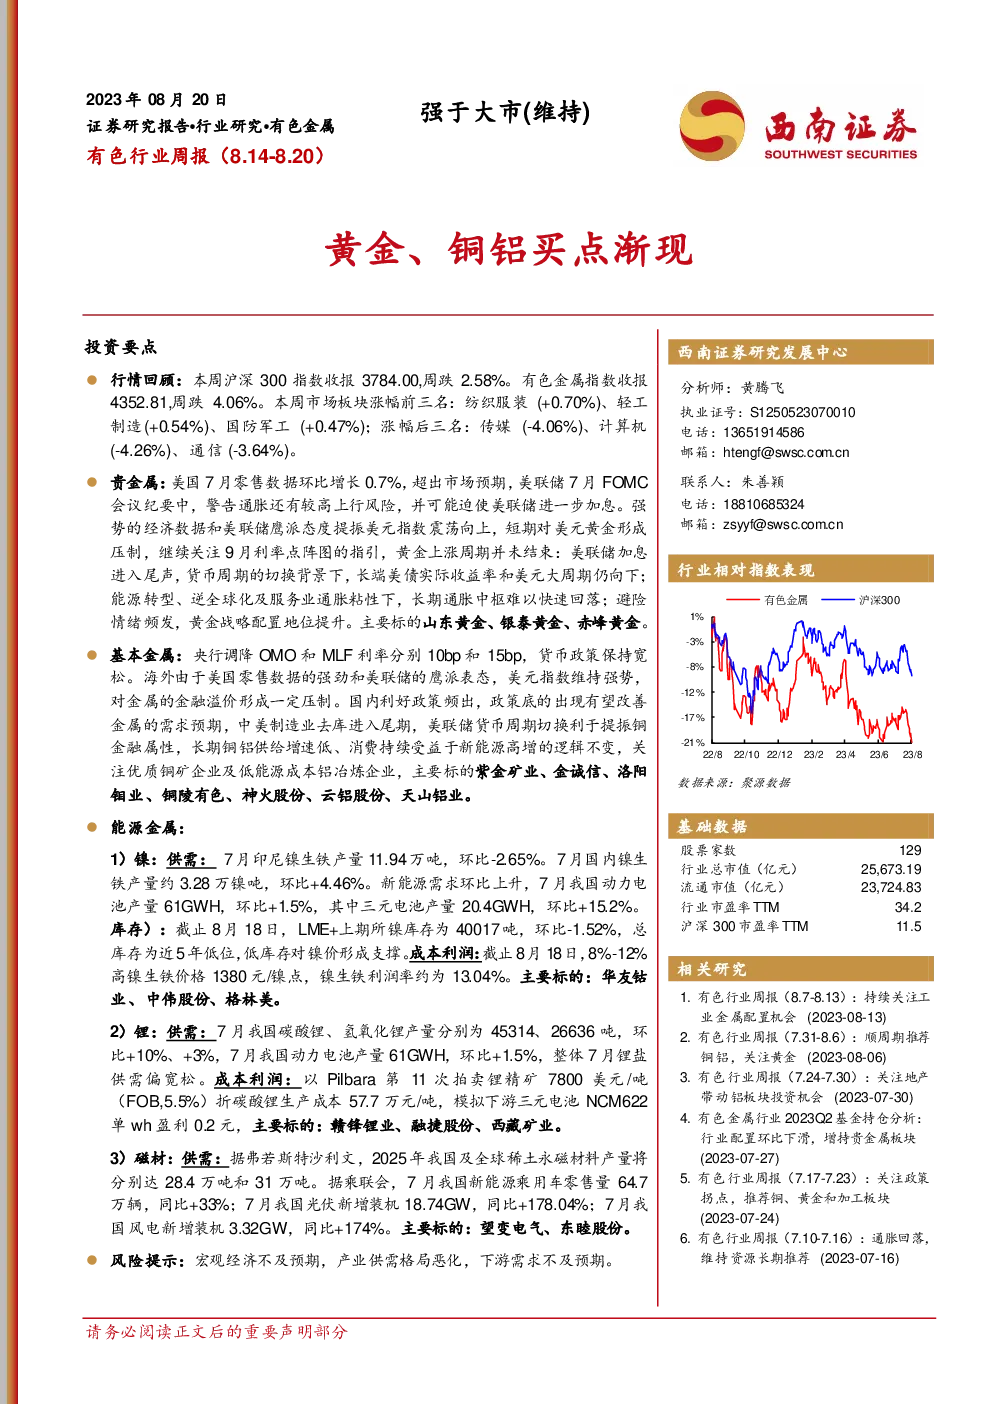
根据给出的研报正文,我们可以得出以下研报重点内容:
- 有色金属行业2023Q2基金持仓分析:行业配置环比下滑,增持贵金属板块。
- 本周市场板块涨幅前三名分别为纺织服装、轻工制造、国防军工,涨幅后三名分别为传媒、计算机、通信。
- 强于大市(维持):证券研究报告维持行业强于大市评级。
- 行业相对指数表现:有色金属指数收报4352.81,周跌4.06%。
- 贵金属:美联储加息进入尾声,货币周期的切换背景下,长端美债实际收益率和美元大周期仍向下;能源转型、逆全球化及服务业通胀粘性下,长期通胀中枢难以快速回落;避险情绪频发,黄金战略配置地位提升。主要标的山东黄金、银泰黄金、赤峰黄金。
- 基本金属:央行调降OMO和MLF利率分别10bp和15bp,货币政策保持宽松。主要标的紫金矿业、金诚信、洛阳钼业、铜陵有色、神火股份、云铝股份、天山铝业。
- 能源金属:镍:供需:7月印尼镍生铁产量11.94万吨,环比-2.65%。7月国内镍生铁产量约3.28万镍吨,环比+4.46%。新能源需求环比上升,7月我国动力电池产量61GWH,环比+1.5%,其中三元电池产量20.4GWH,环比+15.2%。库存:截止8月18日,LME+上期所镍库存为40017吨,环比-1.52%,总库存为近5年低位,低库存对镍价形成支撑。成本利润:截止8月18日,8%-12%高镍生铁价格1380元/镍点,镍生铁利润率约为13.04%。主要标的华友钴业、中伟股份、格林美。
- 锂:供需:7月我国碳酸锂、氢氧化锂产量分别为45314、26636吨,环比+10%、+3%,7月我国动力电池产量61GWH,环比+1.5%,整体7月锂盐供需偏宽松。成本利润:以Pilbara第11次拍卖锂精矿7800美元/吨(FOB,5.5%)折碳酸锂生产成本57.7万元/吨,模拟下游三元电池NCM622单wh盈利0.2元,主要标的:华友钴业、中伟股份、格林美。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。