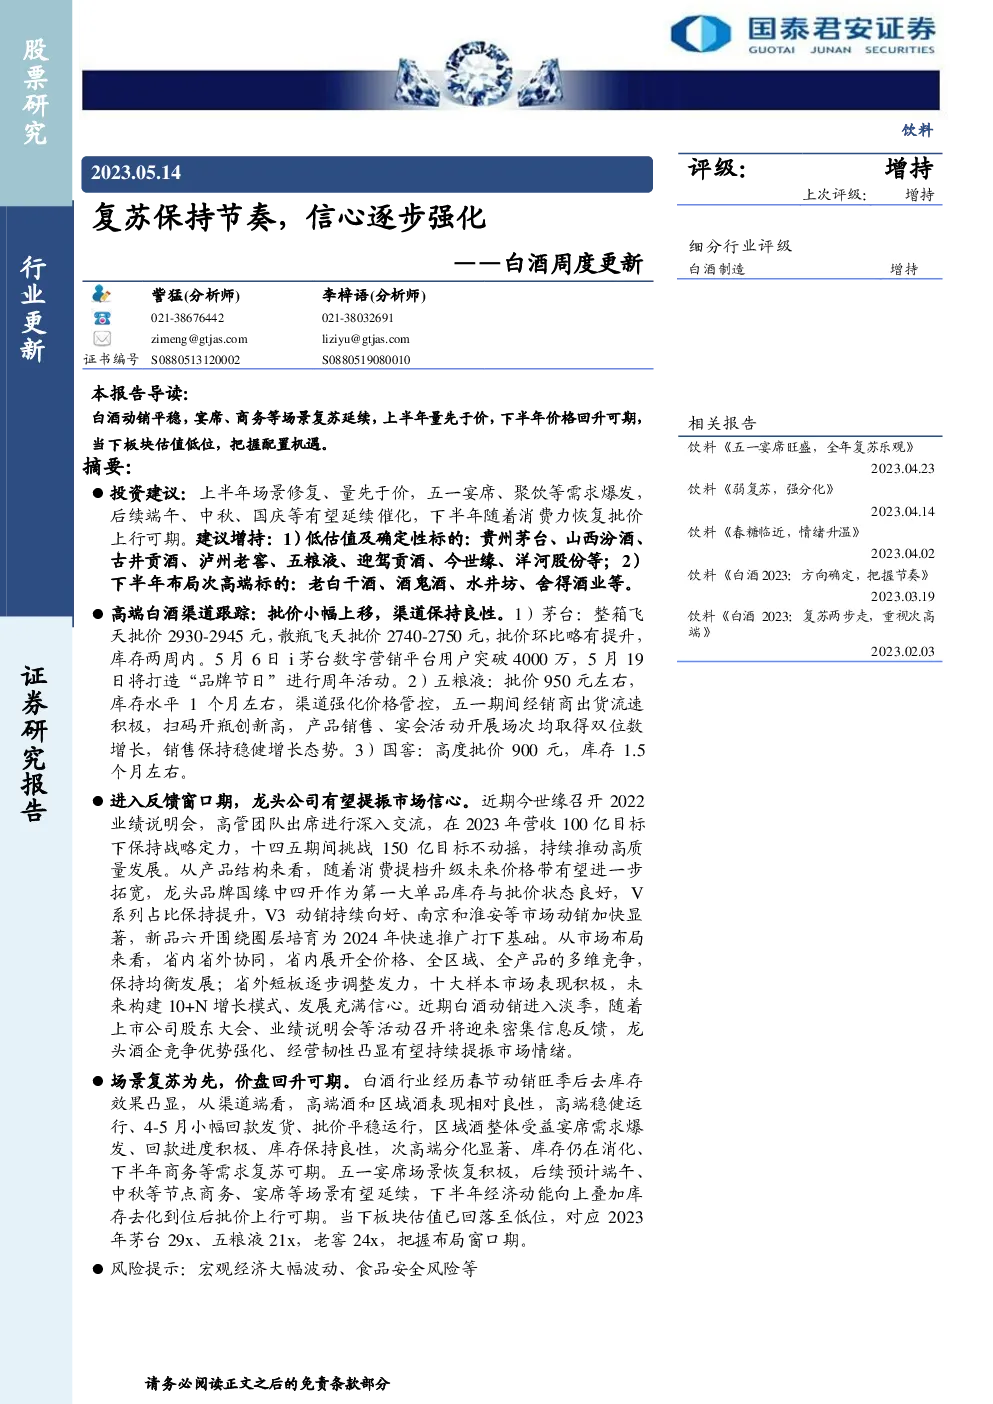
白酒行业研究报告摘要
投资策略与推荐
- 投资建议:建议投资者在当前市场环境下增持具有稳定性和低估值的白酒企业,重点关注贵州茅台、山西汾酒、古井贡酒、泸州老窖、五粮液、迎驾贡酒、今世缘、洋河股份等。此外,对于下半年市场,建议布局次高端白酒企业如老白干酒、酒鬼酒、水井坊、舍得酒业。
高端白酒渠道动态
- 茅台:整箱飞天批价约2930-2945元,散瓶飞天批价约2740-2750元,批价有小幅提升趋势,库存水平维持在两周内。i茅台数字营销平台用户数量已突破4000万,并计划于5月19日举办周年活动。
- 五粮液:批价稳定在950元左右,库存约1个月,渠道价格管控力度加强。五一期间,经销商出货流速加快,扫码开瓶数量创新高,销售活动取得积极进展,产品销售和宴会活动参与度均实现双位数增长。
- 国窖:高度批价约为900元,库存维持在1.5个月水平,产品销售和市场活动展现出稳健增长态势。
市场反馈与信心提振
- 今世缘:2022年业绩说明会上,公司管理层强调了对2023年营收目标的坚定承诺,并展示了对未来150亿目标的长期规划。产品结构优化,价格带拓宽,特别是国缘中四开作为主要产品,库存与批价状况良好,V系列占比持续提升,V3动销表现优异,市场反应积极。省内省外市场布局协同,致力于实现全价格、全区域、全产品的市场覆盖,展现稳健增长势头。
场景复苏与价盘展望
- 市场环境:白酒行业经历了春节后的去库存阶段,高端和区域酒类表现相对健康,高端市场保持稳定,批价维持平稳,区域酒类则受益于宴席需求的爆发,库存管理得当。次高端市场则显示出明显的库存消化迹象,预期下半年商务和宴席等场景的复苏将带来积极影响。
- 消费趋势:五一假期宴席场景恢复积极,预计端午、中秋等传统节日将进一步促进商务和宴席活动的开展。随着经济动能的增强和库存消化的完成,下半年批价上行的可能性增大。
- 市场估值:当前白酒板块估值已处于历史低位,为投资者提供了良好的布局时机。重点关注2023年茅台、五粮液、老窖等公司的业绩表现,预计其将对市场情绪产生积极影响。
风险考量
- 宏观经济波动:全球经济环境的不确定性可能对白酒行业产生影响,包括消费者购买力和市场需求的变化。
- 食品安全风险:食品安全问题可能损害品牌形象和消费者信任,对企业的长远发展构成威胁。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。