找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
行业总结与投资建议
主要观点:
1. 火电盈利修复持续向好
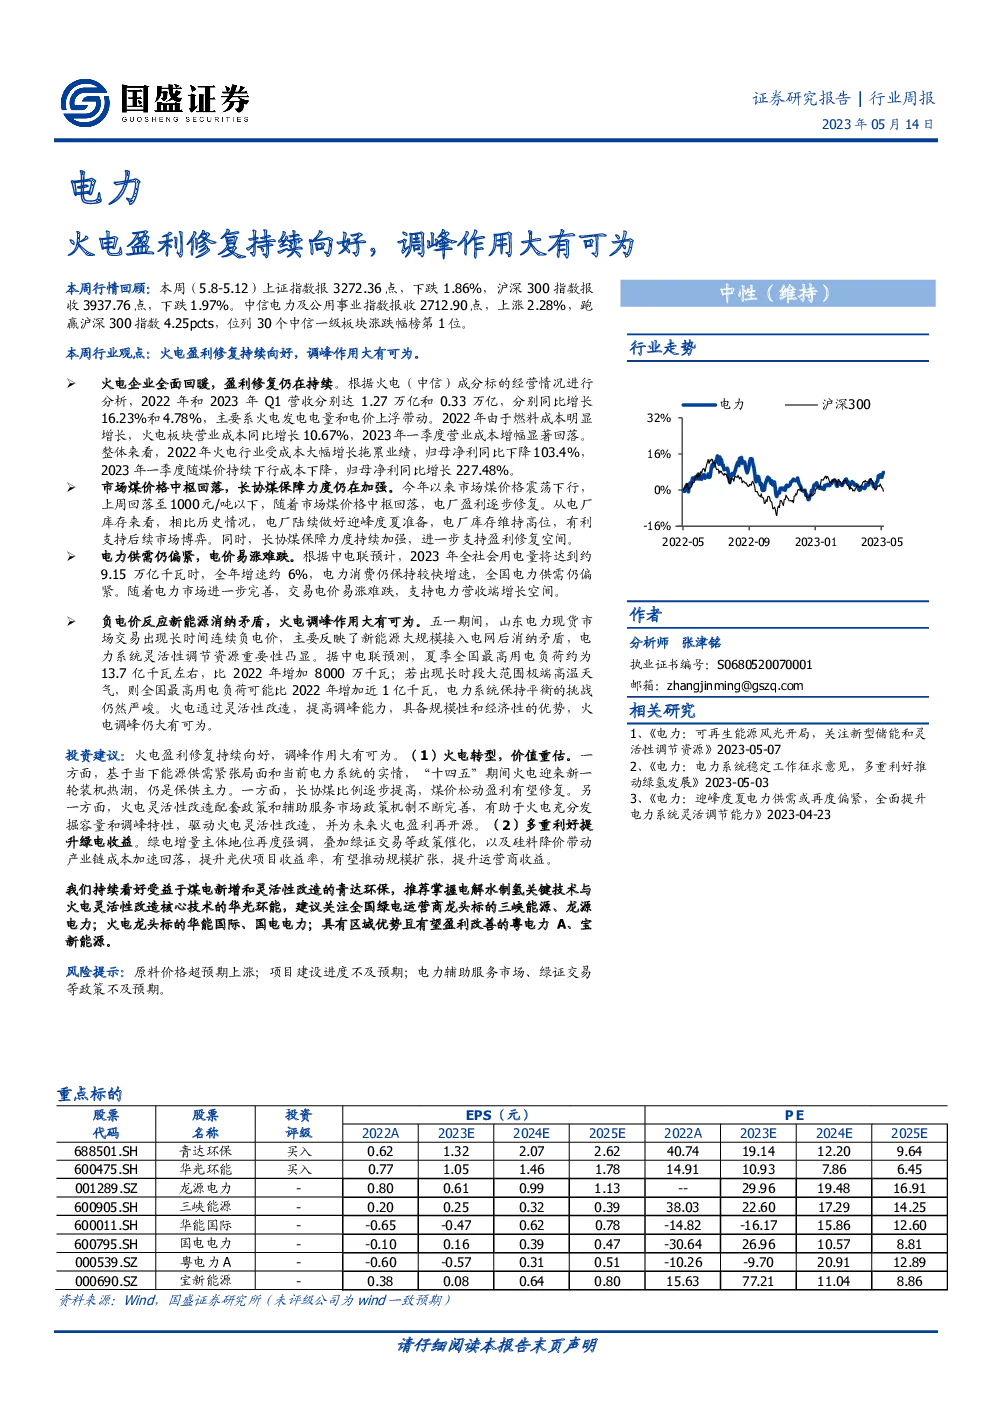
- 盈利状况:火电企业全面回暖,2022年和2023年Q1营收分别同比增长16.23%和4.78%,主要由发电量增加和电价上涨驱动。
- 成本影响:2022年受燃料成本大幅增长影响,营业成本同比增长10.67%,但2023年一季度成本增幅显著回落。
- 盈利表现:2022年火电行业因成本增长影响业绩,归母净利同比下降103.4%,而2023年一季度受益于煤价下行,归母净利同比增长227.48%。
市场与政策环境:
1. 市场煤价格与长协煤保障
- 价格动态:市场煤价格中枢回落,上周降至1000元/吨以下,有利于电厂盈利修复。
- 库存管理:电厂库存维持高位,支持市场博弈,长协煤保障力度加强,进一步支撑盈利空间。
电力供需与电价趋势:
1. 供需格局与电价
- 电力供需:预计2023年全社会用电量增长6%,全国电力供需仍偏紧。
- 电价趋势:电力市场完善下,交易电价易涨难跌,支持电力营收端增长。
能源转型与技术应用:
1. 新能源消纳与火电调峰
- 新能源挑战:负电价反映新能源消纳矛盾,凸显电力系统灵活性调节资源的重要性。
- 火电作用:火电通过灵活性改造,提高调峰能力,展现规模性和经济性优势。
投资建议:
1. 火电转型与价值重估
- 转型机遇:基于能源供需紧张和电力系统实情,火电迎来新一轮装机热潮,长协煤比例提高,火电灵活性改造政策完善,驱动盈利修复。
- 多重利好:绿电增量地位强调、政策催化、产业链成本下降,提升运营商收益。
2. 绿电与碳市场动态
- 硅料价格:持续下跌,长期价格下行空间有限,有利于提升项目收益率。
- 碳市场:交易量先增后降,价格微涨,显示碳市场活跃度与价格稳定性。
3. 风险提示
- 原料价格波动:原料价格超预期上涨的风险。
- 项目建设与政策:项目建设进度不及预期,电力辅助服务市场、绿证交易等政策不及预期的风险。
结论:
本周电力及公用事业板块表现出色,中信电力及公用事业指数跑赢沪深300指数4.25个百分点,成为涨幅最大的行业。火电盈利修复持续向好,得益于成本控制与市场需求的改善。同时,电力供需紧俏、电价易涨难跌的态势为行业提供了良好增长空间。新能源消纳问题促进了火电调峰能力的提升,显示了火电在能源转型中的重要角色。投资者应关注火电转型、绿电增量与碳市场的动态变化,同时留意潜在的风险因素。