公司2023年一季度业绩概览
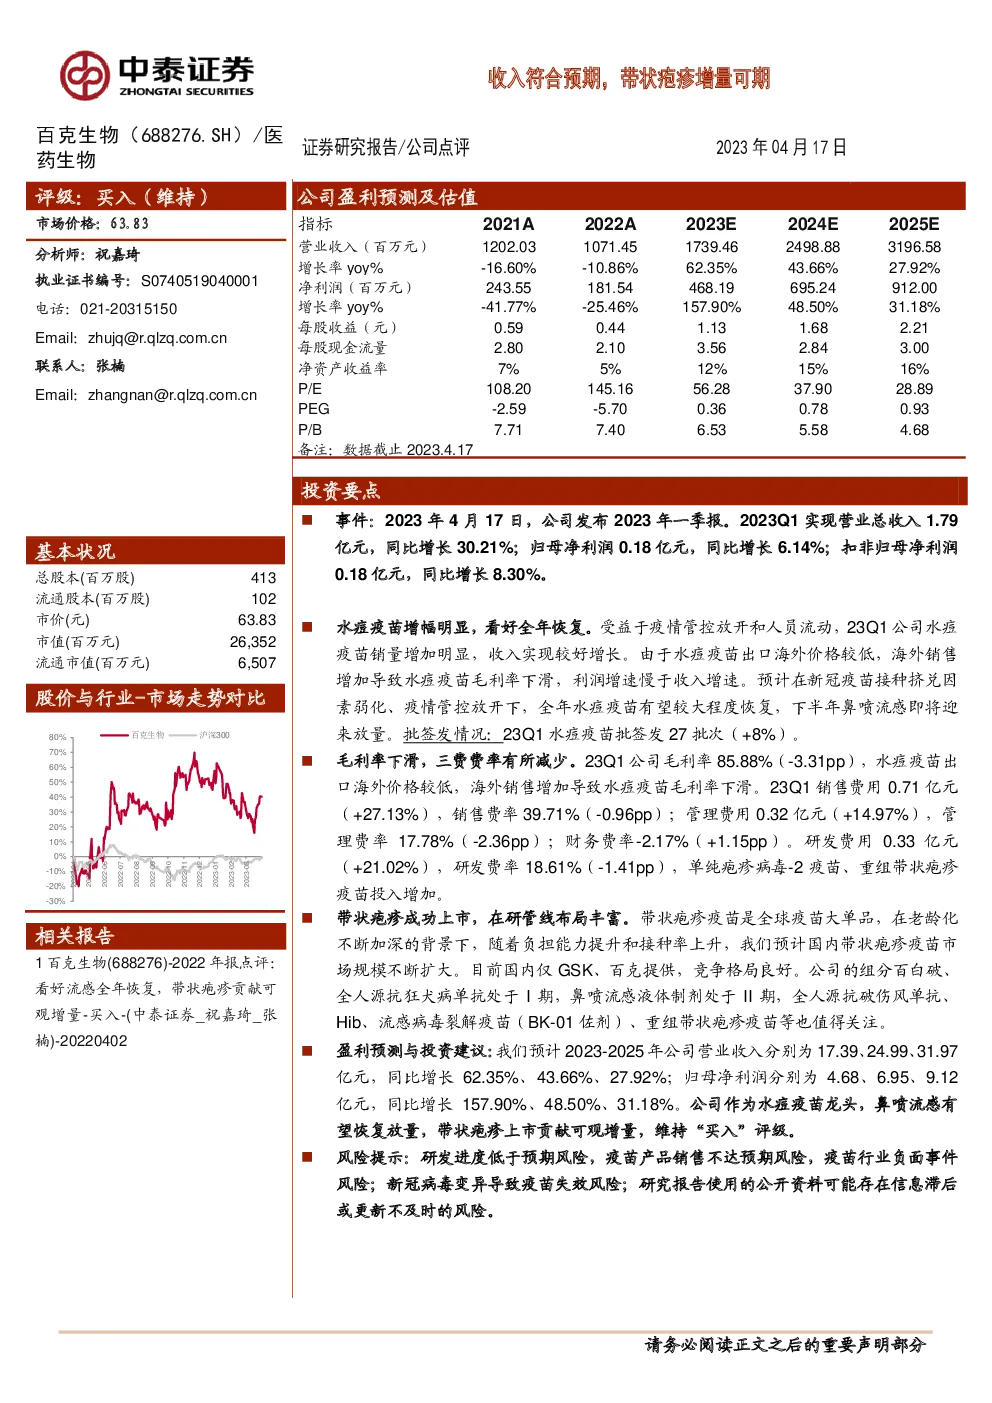
- 营收与净利润:2023年一季度,公司实现营业总收入1.79亿元,同比增长30.21%;归母净利润为0.18亿元,同比增长6.14%;扣非归母净利润同样为0.18亿元,同比增长8.30%。
水痘疫苗表现与展望
- 销量与批签发:一季度,受益于疫情管控放开及人员流动增加,公司水痘疫苗销量显著增长。水痘疫苗在一季度的批签发数量达到27批次,较上一季度增长8%。
- 毛利率与销售策略:水痘疫苗的海外销售增加导致毛利率下滑,利润增速低于收入增速。但随着新冠疫苗接种挤兑效应的减弱和疫情管控的放开,预计全年水痘疫苗销量将有较大程度的恢复。下半年,公司鼻喷流感疫苗预计将实现放量。
成本与费用控制
- 毛利率变动:一季度毛利率为85.88%,相比上一季度下降3.31个百分点,主要受海外销售价格较低的影响。
- 费用率变化:销售费用、管理费用和财务费用分别有所增长,但销售费率、管理费率均有所降低,表明公司在费用控制上有一定成效。研发费用增长21.02%,研发费率降至18.61%。
产品线与研发进展
- 带状疱疹疫苗上市:带状疱疹疫苗已成功上市,考虑到老龄化趋势和消费者负担能力的提升,预计国内市场规模将持续扩大。
- 在研项目:公司正推进多个项目,包括组分百白破、全人源抗狂犬病单抗等处于I期临床试验,鼻喷流感液体制剂处于II期,以及其他疫苗如全人源抗破伤风单抗、Hib疫苗、流感病毒裂解疫苗等的研发。
盈利预测与投资建议
- 增长预测:预计2023-2025年营业收入将分别增长至17.39亿、24.99亿、31.97亿元,归母净利润分别增长至4.68亿、6.95亿、9.12亿元。
- 评级:鉴于公司作为水痘疫苗领域的龙头地位,以及鼻喷流感疫苗有望恢复放量,带状疱疹疫苗上市带来的增量,维持对公司“买入”的评级。
风险提示
- 研发进度低于预期风险
- 疫苗产品销售不达预期风险
- 行业负面事件风险
- 新冠病毒变异导致疫苗失效风险
- 公开资料信息滞后或更新不及时风险
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需