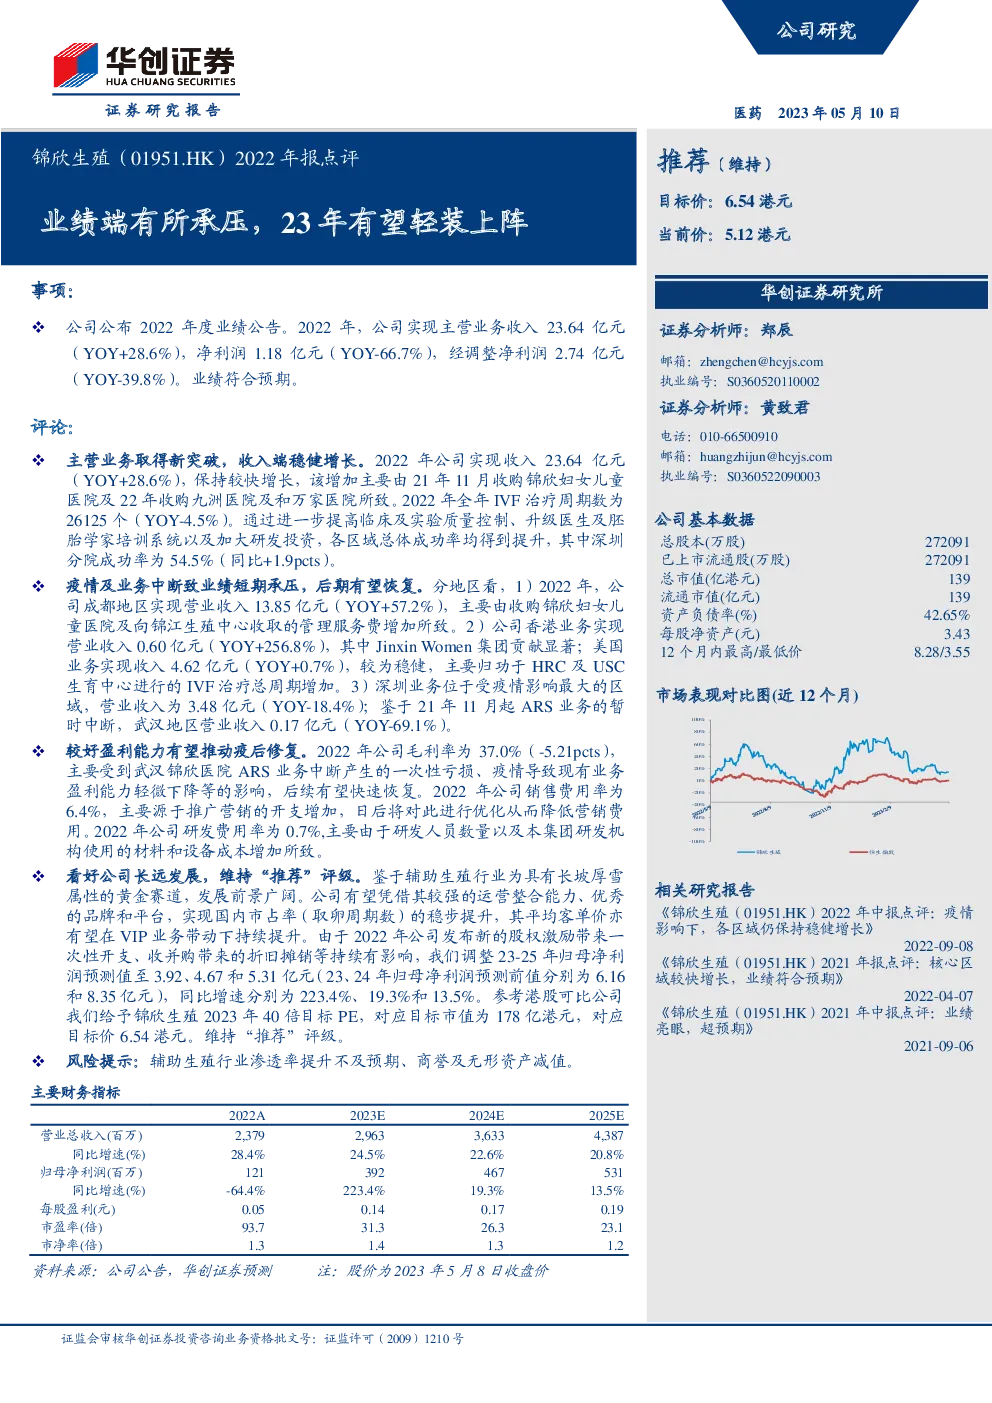
锦欣生殖2022年度业绩总结
主营业务与收入增长
- 收入表现:2022年,锦欣生殖实现主营业务收入23.64亿元人民币,同比增长28.6%。这一增长主要得益于2021年11月对锦欣妇女儿童医院的收购、以及2022年对九洲医院和和万家医院的收购。
- 治疗周期数:尽管IVF治疗周期数为26125个,同比下降4.5%,但各区域总体成功率均有所提升,深圳分院的成功率为54.5%,较去年提升1.9个百分点。
地区经营分析
- 成都地区:营业收入13.85亿元,同比增长57.2%,主要来自锦欣妇女儿童医院的收购及向锦江生殖中心收取的管理服务费增加。
- 香港业务:实现营业收入0.60亿元,同比增长256.8%,主要受益于Jinxin Women集团的贡献。
- 美国业务:收入4.62亿元,同比增长0.7%,得益于HRC及USC生育中心进行的IVF治疗总周期增加。
- 深圳业务:营收3.48亿元,同比下降18.4%,受ARS业务暂时中断影响。
- 武汉地区:营收0.17亿元,同比下降69.1%,主要受ARS业务中断影响。
盈利能力与成本控制
- 毛利率:2022年毛利率为37.0%,下滑5.21个百分点,主要受武汉锦欣医院ARS业务中断产生的一次性亏损及疫情对现有业务盈利能力的影响,预计后续会快速恢复。
- 费用管理:销售费用率为6.4%,增加的原因在于推广营销开支的增加,未来计划优化以降低营销费用。
- 研发投入:研发费用率为0.7%,增长原因包括研发人员数量增加和材料、设备成本上升。
长期发展前景
- 市场预期:辅助生殖行业被视为长坡厚雪的黄金赛道,前景广阔。
- 战略优势:锦欣生殖凭借强大的运营整合能力、卓越的品牌和平台,有望在国内市占率(取卵周期数)上稳步提升,并在VIP业务的带动下持续提升平均客单价。
- 业绩预测:调整后的2023-2025年归母净利润预测值分别为3.92、4.67和5.31亿元,同比增长223.4%、19.3%和13.5%。
- 估值与评级:基于港股可比公司的比较,给予2023年40倍的目标PE,对应目标市值为178亿港元,目标价6.54港元。维持“推荐”评级。
风险提示:
- 辅助生殖行业渗透率提升可能低于预期。
- 商誉及无形资产存在减值风险。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。