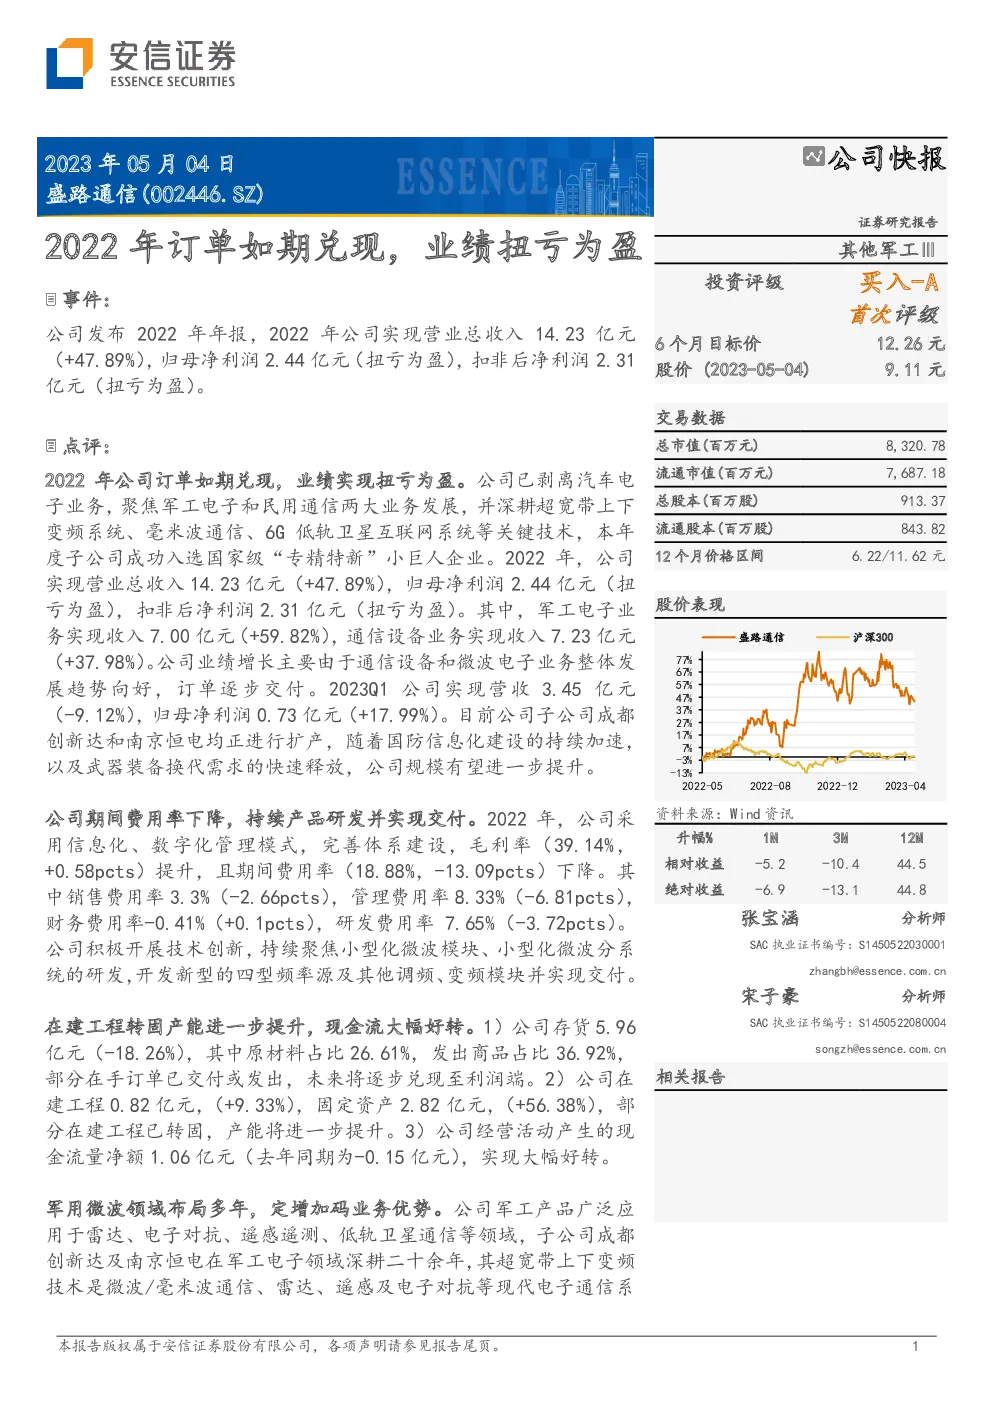
《盛路通信2022年业绩快报及投资策略》
一、业绩回顾
- 订单兑现:2022年,盛路通信订单如期完成,实现业绩扭亏为盈。
- 业务聚焦:公司已成功剥离汽车电子业务,专注于军工电子和民用通信两大核心领域的发展。
- 技术突破:深耕超宽带上下变频系统、毫米波通信、6G低轨卫星互联网系统等关键技术,子公司入选国家级“专精特新”小巨人企业。
二、业绩亮点
- 总收入增长:2022年,公司营业总收入同比增长47.89%,达到14.23亿元。
- 盈利改善:归母净利润从亏损转为盈利,达到2.44亿元,扣非后净利润为2.31亿元。
- 业务分布:军工电子业务收入增长59.82%,通信设备业务增长37.98%。
- 成本控制:通过信息化、数字化管理,成本结构优化,毛利率提升至39.14%。
三、财务状况
- 期间费用率降低:销售、管理、财务和研发费用率分别下降2.66pcts、6.81pcts、0.1pcts和3.72pcts。
- 研发投入:持续聚焦小型化微波模块、系统等的研发,实现新型频率源及其他模块的交付。
- 资本扩张:子公司正在扩产,固定资产、在建工程和存货均有增加,产能提升明显。
四、运营表现
- 现金流改善:经营活动产生的现金流量净额大幅增长,体现运营效率提升。
- 库存管理:存货略有减少,显示良好的库存管理与订单执行能力。
- 资产质量:固定资产和在建工程投资增加,总资产周转率提高,资产利用效率增强。
五、投资建议
- 估值与预测:预计2023-2025年净利润分别为3.2亿、4.0亿、4.7亿,对应估值分别为26.8X、21.3X、17.9X。
- 评级与目标价:首次覆盖,给予“买入-A”评级,基于2023年35倍动态市盈率,6个月目标价格12.26元。
- 风险提示:下游需求增长不及预期、国防预算增长低于预期。
六、结论
盛路通信通过聚焦核心业务、优化成本结构、加大研发投入和提升运营效率,实现了业绩的显著增长。在国防信息化建设和武器装备升级的大背景下,公司规模有望进一步扩大。结合当前的市场环境和公司基本面,推荐“买入-A”的投资策略,预计未来6个月股价将有显著增长潜力。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。