想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
公司一季度业绩概览
一、业绩概览
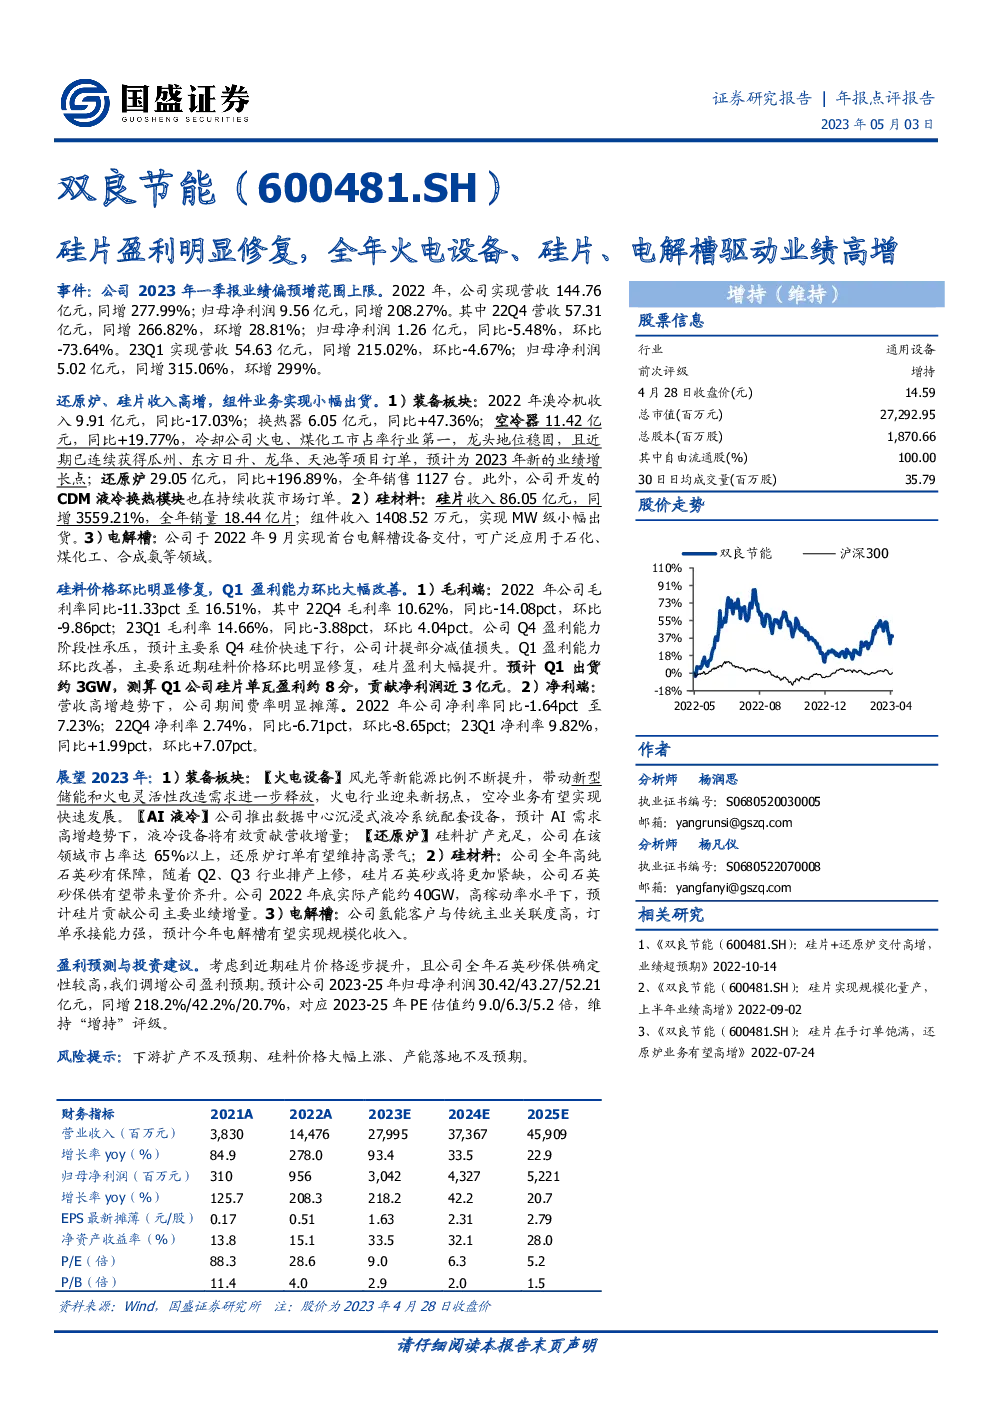
- 2023年一季度:公司营收同比增长215.02%,达54.63亿元;归母净利润同比增长315.06%,达到5.02亿元。
- 2022年整体:营收144.76亿元,同比增长277.99%;归母净利润9.56亿元,同比增长208.27%。
二、业务板块亮点
- 装备板块:溴冷机、换热器和空冷器业务保持稳定增长,尤其在火电和煤化工领域表现突出,市场占有率领先。还原炉业务增长迅速,全年销售1127台。
- 硅材料:硅片收入显著增长,全年销量18.44亿片,实现收入86.05亿元;组件业务实现小规模出货,收入1408.52万元。
- 电解槽:2022年9月首台电解槽设备交付,适用于石化、煤化工、合成氨等领域。
三、盈利能力分析
- 毛利率:2022年整体毛利率为16.51%,第四季度受硅价快速下滑影响,毛利率降至10.62%,环比下降9.86个百分点;第一季度毛利率回升至14.66%,环比增加4.04个百分点。
- 净利率:2022年净利率为7.23%,第四季度为2.74%,环比下降8.65个百分点;第一季度净利率9.82%,同比增加1.99个百分点,环比上升7.07个百分点。
四、展望与预测
- 装备板块:预计火电设备受益于新能源和灵活性改造需求增加,AI液冷设备将因AI需求增长而增加营收,还原炉业务则因硅料扩产而保持高景气。
- 硅材料:全年高纯石英砂供应保障,预计第二季度和第三季度行业排产上调将导致硅片石英砂更加紧缺,推动量价齐升。
- 电解槽:氢能客户与传统主业关联性强,预计今年电解槽业务将实现规模化收入。
五、财务预测与投资建议
- 预计2023-25年归母净利润分别为30.42亿元、43.27亿元、52.21亿元,对应PE估值约为9.0、6.3、5.2倍,维持“增持”评级。
六、风险提示
- 下游扩产速度低于预期、硅料价格大幅波动、产能落地不及预期。